엔비디아 '중국 몇 %' 검산법, 10-K 주소 기준과 분모부터 맞추기
- FY2025 중국 비중, 청구지 13.1%·본사 19.2%
- 10-K는 칩 도착지가 아니라 고객 본사로 센다
- 11/17 실적에서 지역 기준 각주부터 확인
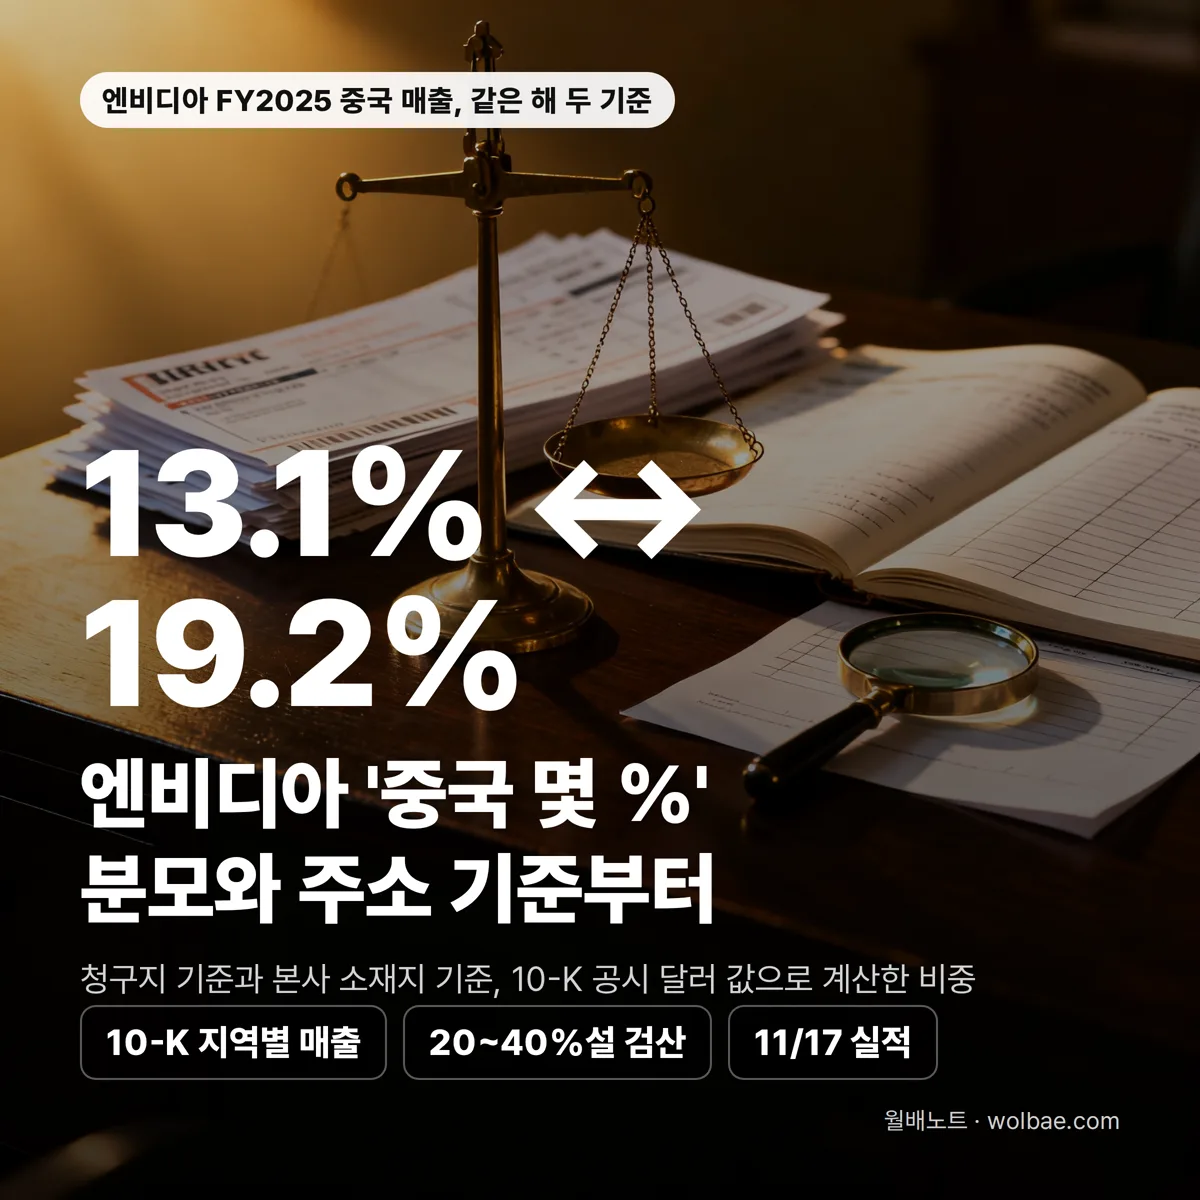
엔비디아의 FY2025(2025년 1월 끝난 회계연도) 중국(홍콩 포함) 매출 비중은 13.1%였다. 그런데 같은 해를 이듬해 10-K 기준으로 다시 세면 19.2%가 된다. 같은 회사, 같은 회계연도인데 6.1%p가 벌어진다.
여기에 '20~40%가 중국 우회'라는 말이 돌고, 가장 최근 FY2026 숫자는 9.1%다. 어느 쪽이 맞는지 가리기 전에, 이 숫자들이 같은 것을 세고 있는지부터 봐야 한다. 공개된 숫자만으로도 그 확인은 다섯 단계면 충분하다.
숫자를 받아 들기 전에 고정할 네 가지
'중국 비중 몇 %'라는 문장에는 보통 네 가지가 생략돼 있다. 무엇을 분모로 나눴는지, 어느 주소를 중국으로 셌는지, 단위가 달러인지 개수인지, 언제 기준인지다.
이 넷 중 하나만 달라도 두 숫자는 비교할 수 없다. 반대로 넷을 다 맞춰 놓으면, 남는 차이가 진짜 쟁점이 된다. 아래 단계는 이 순서를 그대로 따른다.
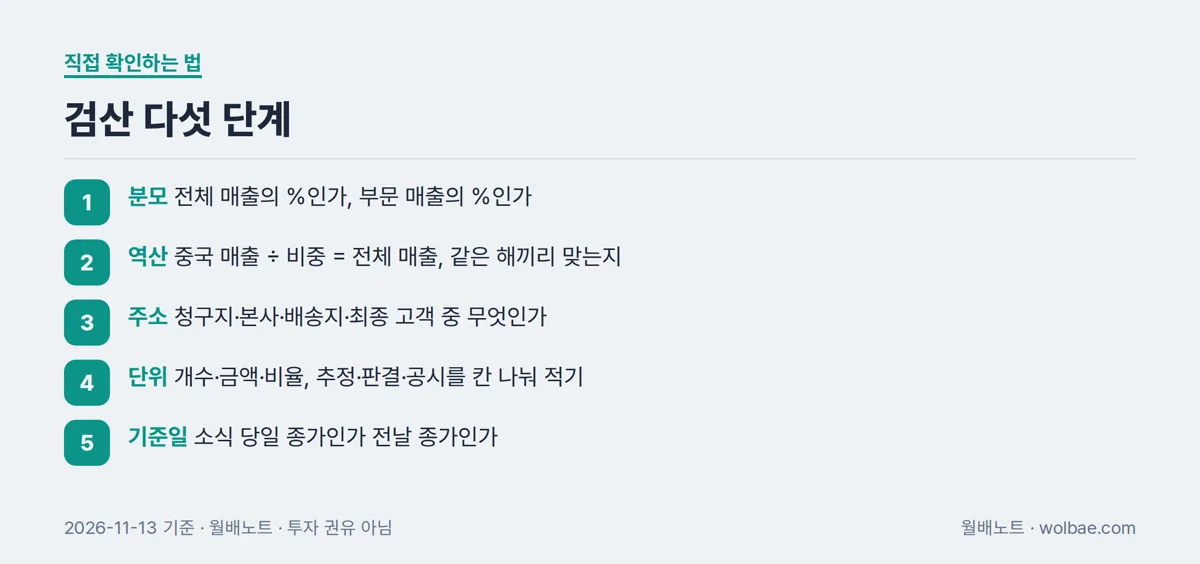
1단계: 그 퍼센트가 무엇을 나눈 값인지 적는다
SBS [사실은]은 14일 '20~40%'의 출처를 컬퍼리서치가 2026년 5월 13일 낸 40쪽 공매도 보고서로 짚었다. 보고서가 주장한 것은 컴퓨트 매출의 20% 이상이 중국 수요라는 것이었다. 전체 매출이 아니라 그 안의 한 부문을 분모로 삼은 주장이다.
그런데 이 말이 옮겨 다니면서 '매출의 20~40%'로 바뀌었다. 분모가 한 단계 커진 셈이다. 같은 20%라도 부문 매출에 댄 값과 전체 매출에 댄 값은 금액이 다르다.
근거의 성격도 함께 적어 둔다. SBS에 따르면 보고서는 익명의 전직 임원급 직원 한 명의 말을 인용했을 뿐 근거를 내놓지 않았고, SBS는 "뒷받침할 충분한 근거를 확인하지 못했다"고 결론 냈다. 보고서는 싱가포르 업체 메가스피드를 우회 통로로 지목했지만, 이 역시 주장 단계다.
흔한 실수는 분모를 확인하지 않은 채 다른 숫자와 바로 비교하는 것이다. 기사에 퍼센트가 나오면 '무엇의 %'인지를 옆에 메모해 두는 것만으로 절반은 걸러진다.
2단계: 비중을 달러로 되돌려 매출 합계를 맞춰 본다
퍼센트만 보면 분모가 같은지 알 수 없다. 이럴 때 쓰는 방법이 역산이다. 비중 = 중국 매출 ÷ 전체 매출이니, 중국 매출을 비중으로 나누면 전체 매출이 나온다. 같은 해의 두 숫자가 같은 전체 매출로 돌아오면, 적어도 분모는 같다는 뜻이다.
엔비디아 10-K의 중국(홍콩 포함) 매출을 두 기준으로 놓고 해 보면 이렇다. 비중은 fourweekmba가 공시 달러 값으로 계산한 것이고, 역산 합계는 그 반올림 비중으로 한 단순 계산이다.
| 회계연도 | 기준 | 중국 매출 | 비중 | 역산한 전체 매출 |
|---|---|---|---|---|
| FY2024 | 청구지 | 103.06억 달러 | 16.9% | 약 610억 달러 |
| FY2024 | 본사 소재지 | 123.30억 달러 | 20.2% | 약 610억 달러 |
| FY2025 | 청구지 | 171.08억 달러 | 13.1% | 약 1,306억 달러 |
| FY2025 | 본사 소재지 | 250.48억 달러 | 19.2% | 약 1,305억 달러 |
| FY2026 | 본사 소재지 | 196.77억 달러 | 9.1% | 약 2,160억 달러 |
같은 해 안에서는 기준이 달라도 분모가 맞아떨어진다. 그러니 13.1%와 19.2%의 차이는 분모가 아니라 분자를 세는 방식에서 왔다고 볼 수 있다. 이 확인이 3단계로 넘어가는 근거가 된다.
같은 방법을 다른 추정에도 대 본다. SBS가 함께 전한 New Street 추정은 약 150억 달러, 전체 매출의 약 4%다. 150억을 4%로 나누면 분모는 약 3,750억 달러가 된다. 위 표에서 가장 최근 회계연도인 FY2026의 역산 합계 약 2,160억 달러와는 거리가 크다.
둘 다 '약'이 붙은 값이라 오차가 있지만, 이 정도 차이는 반올림으로 설명되지 않는다. 4%가 어느 기간의 어떤 매출에 댄 비율인지 SBS 기사만으로는 알 수 없다는 뜻이다. 이런 추정을 10-K 비중과 나란히 놓기 전에, 원 보고서에서 기간부터 확인할 것.
3단계: 10-K가 세는 주소가 어느 주소인지 본다
엔비디아는 FY2025 10-K까지 지역별 매출을 청구지 기준으로 적었고, FY2026 10-K부터 직접 고객의 본사 소재지 기준으로 바꿨다. 10-K는 최종 고객과 배송지가 본사 소재지와 다를 수 있다고도 명시한다.
주소 후보를 늘어놓으면 넷이다. 청구서가 간 곳, 칩을 산 회사의 본사, 칩이 배송된 곳, 그 칩을 실제로 쓰는 최종 고객. 10-K는 이 가운데 두 번째를 쓴다. 우회 의혹이 다투는 것은 네 번째다.
기준 문장 하나가 숫자를 얼마나 움직이는지는 FY2025에서 보인다. 청구지 171.08억 달러가 본사 기준으로는 250.48억 달러가 된다. 차이는 79.40억 달러, 비중으로는 6.1%p다. FY2024에서는 20.24억 달러, 3.3%p였다.
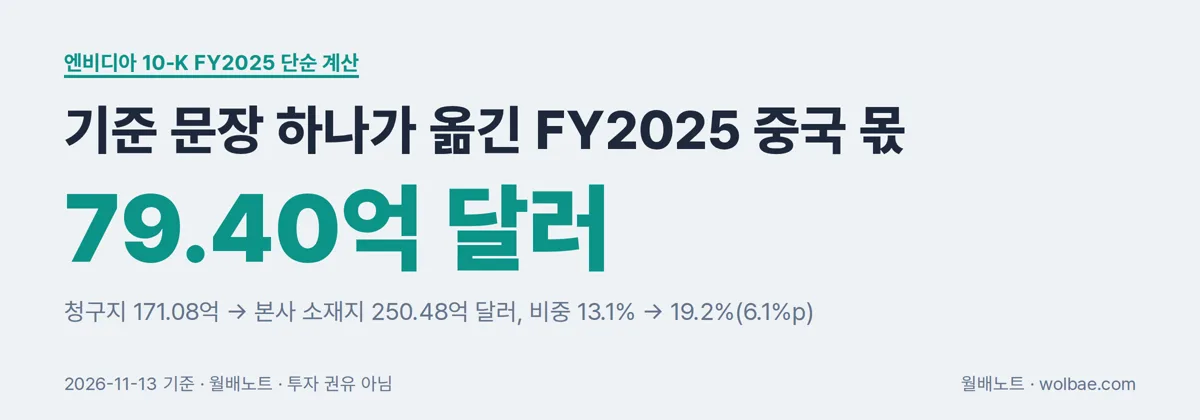
이 79억 달러는 우회와 상관없는 숫자다. 같은 거래를 어느 주소에 붙이느냐만 바뀌었다. 그래서 '중국 매출 몇 %'를 보면 출처 문서의 연도부터 확인해야 한다. FY2025 10-K를 인용한 기사와 FY2026 10-K를 인용한 기사는 같은 해를 두고도 다른 숫자를 낼 수 있다.
같은 10-K는 본사가 미국 밖인 고객의 매출 비중을 FY2026 31%, FY2025 41%로 적고, 연말 기준 중국 데이터센터 시장에서는 사실상 배제됐다고 썼다. FY2026의 9.1%는 이런 조건에서 나온 숫자다.
4단계: 개수·금액·비율을 한 줄에 더하지 않는다
공시 바깥에서 나온 숫자들은 단위부터 제각각이다. 미국 싱크탱크 CNAS는 2025년 6월 워킹페이퍼에서 2024년 중국으로 밀수된 AI 칩을 중앙값 약 14만 개로 추정했다. 범위는 1만 개에서 수십만 개까지이고, 적발 건수가 아니라 알려진 사례로 만든 확률 모형의 결과다.
미 법무부가 2025년 12월 8일 발표한 'Operation Gatekeeper'에서는 텍사스 업체 Hao Global 등이 최소 1억6천만 달러어치 H100·H200을 밀수·수출한 혐의를 인정했다. 칩에 존재하지 않는 브랜드를 붙여 일반 컴퓨터 부품으로 신고한 방식이었다.
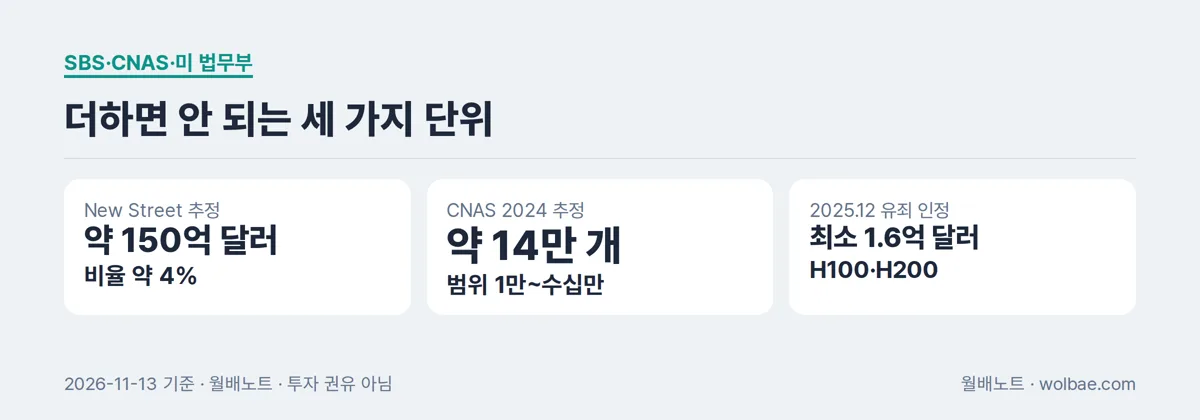
개수를 금액으로 바꾸려면 칩 한 개 값이 필요하고, 금액을 비율로 바꾸려면 기간이 맞는 분모가 필요하다. 둘 다 이 자료들에는 없다. 칩 값을 임의로 넣어 14만 개를 달러로 환산하는 순간, 검산이 아니라 새 추정이 된다.
그래서 이 단계의 확인은 비교가 아니라 분류다. 추정인가, 법정에서 인정된 사실인가, 회사 공시인가. 같은 표에 넣더라도 이 셋은 칸을 나눠 적는다.
5단계: 주가 반응은 기준일부터 정한다
중국 칩 관련 소식이 나왔을 때 '그 뒤 주가가 얼마 움직였나'를 재는 경우가 많다. 이때 결과를 가장 크게 흔드는 것은 기준일이다. 소식 당일 종가를 쓰느냐, 전날 종가를 쓰느냐에 따라 같은 기간의 등락률이 수십 %p 달라진다.
2022년 10월 7일 미 상무부 첨단컴퓨팅 수출통제 규칙이 나온 날, 엔비디아 분할 반영 종가는 13.13달러에서 12.08달러로 8.0% 내렸다. 1년 뒤인 2023년 10월 9일 종가 45.27달러는 10월 7일 기준으로 +274.8%, 전날 기준으로는 +244.8%다. 기준일 하루 차이로 30%p가 벌어진다.
2025년 4월 H20 대중국 수출 허가 의무화 때도 마찬가지다. 4월 15일 112.20달러에서 다음 날 104.49달러로 6.9% 내렸고, 1년 뒤 198.87달러는 4월 15일 기준 +77.2%, 4월 16일 기준 +90.3%다. 엔비디아 FY2026 10-K는 이 건으로 1분기에 45억 달러 비용을 반영했고, 이후 H20 허가 매출은 약 6,000만 달러에 그쳤다고 적었다.
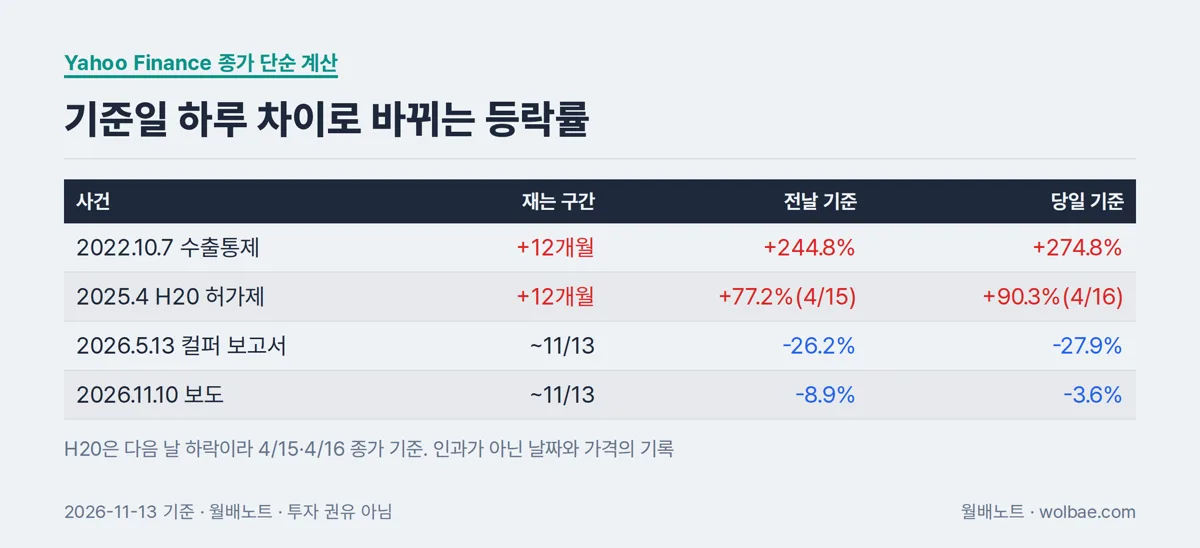
최근 사례에도 같은 함정이 있다. 11월 10일 The Information 보도 당일 엔비디아는 178.67달러에서 168.89달러로 5.5% 내렸다. 11월 13일 종가 162.85달러는 보도 당일 기준 -3.6%, 전날 기준 -8.9%다. 컬퍼 보고서가 나온 5월 13일 기준으로 11월 13일까지는 -27.9%, 전날 기준이면 -26.2%다.
흔한 실수는 기준일을 밝히지 않은 채 큰 쪽 숫자만 인용하는 것이다. 또 하나는 그 숫자를 소식의 영향으로 읽는 것이다. 6개월 사이에는 CEO 관련 보도를 포함해 다른 일이 여럿 있었고, 종가만으로는 원인을 가를 수 없다. 위 계산은 날짜와 가격의 기록일 뿐이다.
규칙 문서도 '상태'까지 적어 둔다
우회 의혹을 따질 때 함께 보는 것이 미 상무부 산업안보국(BIS)의 규칙이다. 2022년 10월 7일 규칙으로 고성능 AI 칩의 중국 수출에 허가 요건이 생겼고, 2023년 10월 17일 개정이 2023년 11월 16일부터 시행됐다. BIS는 통제의 실효성을 유지하기 위한 개정이라고 설명했다. 이 규칙이 2026년 11월 현재 다시 바뀌었는지는 1차 출처로 확인되지 않는다.
2026년 5월 31일에는 본사가 중국에 있는 기업이 해외 법인을 통해 블랙웰·루빈 같은 최첨단 칩을 받을 때도 사전 라이선스가 필요하다는 지침이 나왔다고 국내 언론이 보도했다. 상무부 원문은 확인되지 않은 보도 기준이다. 앞으로의 수출분에만 적용돼 제3국에서 이미 가동 중인 중국계 데이터센터는 건드리지 못한다는 한계가 지적됐고, 뉴시스는 9월 NYT를 인용해 트럼프 행정부가 해외 데이터센터 원격 이용 제한을 철회하고 대체 규제를 검토 중이라고 전했다.
여기서 '본사'라는 단어가 10-K의 집계 기준과 겹친다는 점이 눈에 띈다. 다만 하나는 수출 허가 문서이고 하나는 회계 공시라, 같은 단어가 같은 범위를 가리킨다고 가정하면 안 된다. 규칙을 인용할 때는 확정 규칙인지, 보도로만 확인된 지침인지, 철회·검토 중인지까지 한 줄로 적어 둔다.
11월 17일 자료에서 먼저 열 칸
엔비디아는 11월 17일 미국 장 마감 뒤 10월 25일에 끝난 분기 실적 컨퍼런스콜을 연다(10월 28일 회사 공고). 한국 시간으로는 18일 아침이다. 발표 직전인 11월 13일 종가는 162.85달러로 하루 2.01% 내렸고, 나스닥 종합지수는 25,136.27로 0.91% 내렸다. 11월 6일 186.64달러와 견주면 12.7% 낮은 자리다.
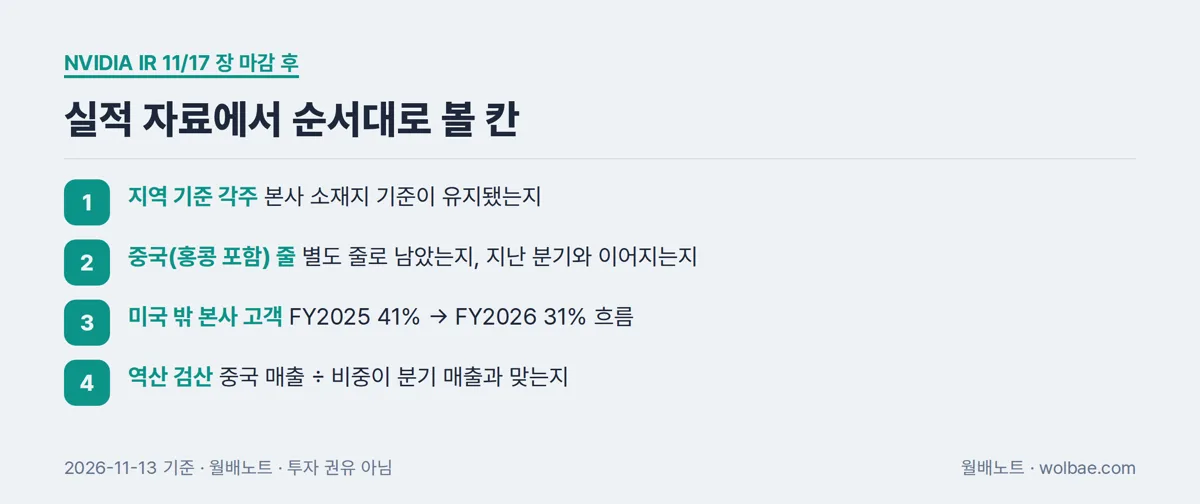
자료가 나오면 지역별 매출 표의 각주부터 본다. 본사 소재지 기준이 유지됐는지, 중국(홍콩 포함)이 별도 줄로 남아 있는지가 먼저다. 기준이 그대로라면 지난 분기들과 이어서 비교할 수 있고, 바뀌었다면 2단계 역산부터 다시 해야 한다.
그다음은 미국 밖 본사 고객의 비중이다. 연간 보고서에서 41%에서 31%로 내려간 이 숫자가 분기 자료에도 나오는지 확인한다. 다만 어떤 숫자가 나와도, 3단계에서 본 대로 이 표는 칩을 산 회사의 주소를 적는다. 우회가 있었는지 없었는지는 이 표의 설계상 드러나지 않는다.
엔비디아 주식을 직접 갖고 있지 않아도 미국 기술주·반도체 ETF를 통해 담고 있을 수 있다. 상품마다 담은 비중이 다르니, 내 계좌의 몫은 구성 종목 표에서 직접 확인하는 편이 정확하다.
확인할 것
- 기사 속 '중국 비중'이 전체 매출의 %인지, 컴퓨트 등 부문 매출의 %인지
- 인용한 10-K가 FY2025 이전(청구지 기준)인지 FY2026 이후(본사 기준)인지
- 외부 추정치의 금액과 비율을 역산했을 때 분모가 어느 기간 매출과 맞는지
- 칩 개수·금액·비율이 추정인지, 법정 인정 사실인지, 회사 공시인지
- 주가 등락률의 기준일이 소식 당일 종가인지 전날 종가인지
- BIS 규칙·지침이 시행 중인지, 보도로만 확인된 것인지, 철회·검토 중인지
끝으로
분모가 같은데 중국 몫이 13.1%와 19.2%로 갈렸다는 것은, '중국 몇 %'가 수요의 크기만큼이나 장부가 어느 주소를 세느냐에 따라 달라진다는 뜻이다. 반대로 '20~40% 우회'는 분모도 근거도 이 장부와 맞물리지 않는다. 그래서 지금 자료로는 공시 숫자와 같은 표에 올릴 수 없다.
11월 17일 자료로 판단할 수 있는 범위도 여기서 정해진다. 본사 소재지 기준이 유지됐다면, 거기 찍히는 중국 칸은 FY2026의 9.1%와 같은 잣대로 이어 읽을 수 있다. 그 숫자가 오르든 내리든, 칩이 실제로 어디서 돌고 있는지는 여전히 그 칸 밖의 질문이다.
등락률·차이·역산한 전체 매출은 공시와 보도 숫자로 한 단순 계산이다. 출처는 SBS [사실은], 엔비디아 FY2026 10-K와 IR 공지, fourweekmba 재계산, Yahoo Finance 종가, CNAS 워킹페이퍼, Arnold & Porter의 미 법무부 발표 정리, BIS 보도자료, 파이낸셜뉴스·뉴시스·머니투데이 보도다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.11.13 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/26(목) · ETF 141개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
산업·기술의 다른 글
전체 →- 수출 1조달러 검산법, 반도체를 빼고 다시 세는 네 단계2026.11.19
- 엔비디아 75% 전망 검산법, 빈 분모와 주당 매출총이익 재는 순서2026.11.18
- AI칩 원격접속 규칙, 1,200만 TPP 문턱과 시한 직접 재는 법2026.11.18
- 트럼프 엔비디아 매수 보도, 날짜 셋과 금액 구간으로 검산하는 순서2026.11.15
- 메가스피드 48억달러 읽는 순서, 집계 주체·수사 단계·주가 기준일2026.11.14