코어위브 3분기 실적표, 컨센서스·설비투자·잔고로 직접 재는 순서
- 3분기 매출 컨센서스는 34.2억 달러
- 2분기 설비투자는 매출의 약 2.5배
- 전망 칸은 보도자료보다 콜에서 확인
1년 전 코어위브는 시장 예상보다 6% 넘게 많은 매출을 내고도 다음 날 주가가 16.3% 빠졌다. 올해 2분기에는 예상을 0.8% 웃도는 데 그쳤는데, 시간외·프리마켓에서 14~18% 올랐다. 둘 다 기사 제목은 '예상 상회'였다.
3분기 매출 컨센서스는 34.2억 달러로 보도됐다(2026년 8월 기준). 한국시간 11일 오전 실제 매출이 이보다 크면 같은 제목이 또 붙는다. 그 한 줄만으로는 반응이 갈린 이유가 보이지 않는다. 발표 당일 보도자료에서 직접 뽑아 나눠 볼 숫자는 매출 말고도 네 개가 더 있다.
실적표 앞에 기준선 세 개를 먼저 깔아 둔다
회사 공지(2026년 10월 27일)에 따르면 3분기 실적 발표와 컨퍼런스콜은 미국 동부시간 11월 10일 오후 5시, 한국시간 11일 오전이다. 그 전에 준비해 둘 기준선은 세 가지다.
첫째는 시장 예상, 즉 컨센서스다. 매출 34.2억 달러가 출발점이다. 둘째는 회사가 지난 분기에 스스로 내놓은 전망(가이던스)이다. 셋째는 1년 전 같은 분기 실적으로, 2025년 3분기 매출은 13.6억 달러였다.
세 기준선은 서로 다른 질문에 답한다. 컨센서스는 "시장이 기대한 만큼 했나", 가이던스는 "회사가 약속한 만큼 했나", 전년 동기는 "사업이 얼마나 커졌나"다. 기사 한 줄이 이 셋 중 무엇을 기준으로 썼는지부터 확인해야 숫자가 섞이지 않는다.
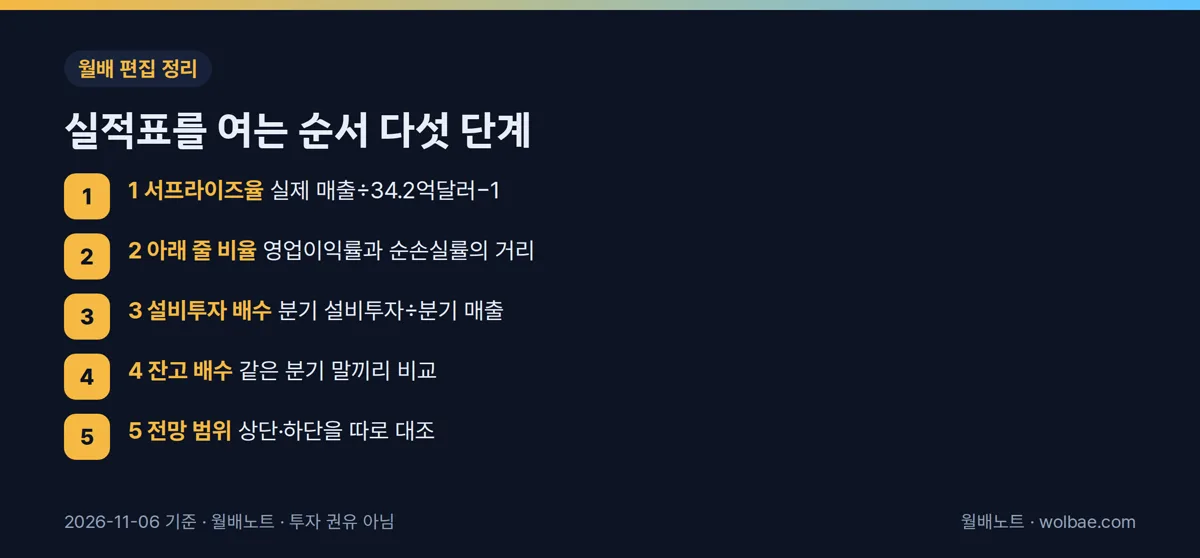
1단계: 서프라이즈율, 실제를 예상으로 나누고 1을 뺀다
식은 한 줄이다. 서프라이즈율 = 실제 ÷ 예상 − 1.
2025년 3분기에 넣어 보면 13.6 ÷ 12.8 − 1, 약 6.3%다. 2026년 2분기는 보도 기준 실제 25.8억 달러, 컨센서스 25.6억 달러라 약 0.8%가 나온다. 앞의 것은 꽤 큰 차이로 넘었고, 뒤의 것은 겨우 넘었다.
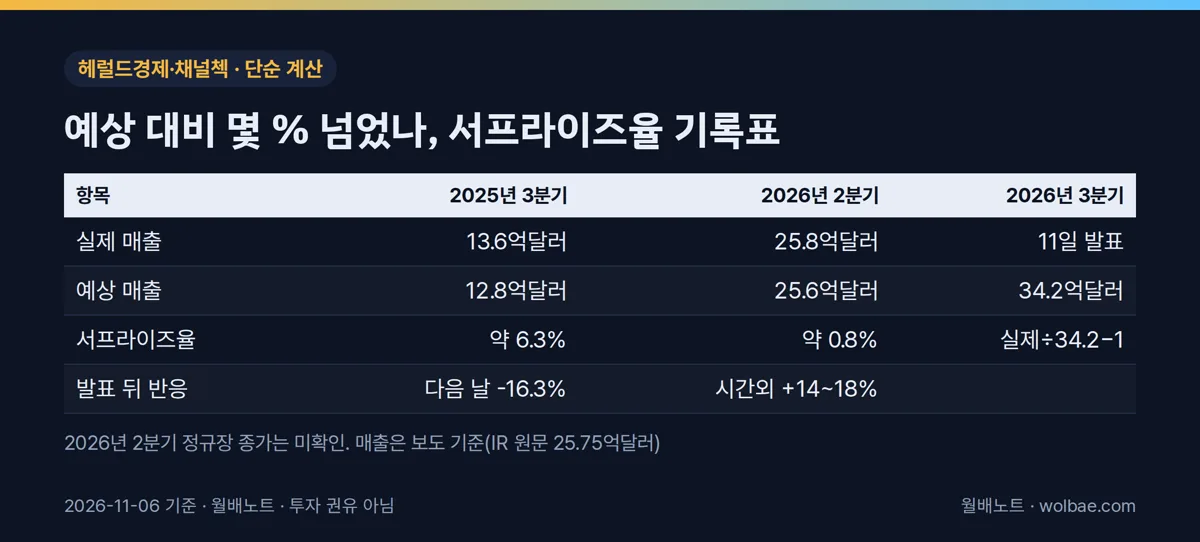
흥미로운 건 반응이 숫자 크기와 반대였다는 점이다. 6.3%를 넘긴 2025년 3분기 뒤 주가는 16.3% 내려 88.39달러에 마감했다(헤럴드경제, 2025년 11월 11일). 0.8%에 그친 2026년 2분기 뒤에는 시간외·프리마켓에서 14~18% 올랐다(채널첵). 다만 2분기 쪽은 정규장 종가가 확인되지 않아 같은 저울에 올릴 수는 없다.
흔한 실수 하나. 2분기 매출을 IR 원문은 25.75억 달러로, 보도는 25.8억 달러로 적었다. 반올림 차이지만 서프라이즈율이 1% 안팎일 때는 이 0.05억이 결과를 바꿀 수 있다. 분자와 분모 모두 같은 자릿수로 맞춘 뒤 나눈다.
11일에는 분모 34.2억 달러에 실제 매출을 분자로 넣으면 된다. 컨센서스대로 나온다고 가정하면 전년 동기 13.6억 달러의 약 2.5배다. 2분기의 전년 대비 배수가 약 2.1배(25.75 ÷ 12.12)였으니, 성장 속도가 빨라지는지도 같은 계산으로 함께 보인다.
2단계: 매출 아래 줄로 내려가며 비율을 낸다
서프라이즈율이 매출 한 줄의 성적이라면, 그 아래 줄들은 매출이 얼마나 남는 장사였는지를 보여 준다. 2분기 IR 자료로 연습하면 이렇다.
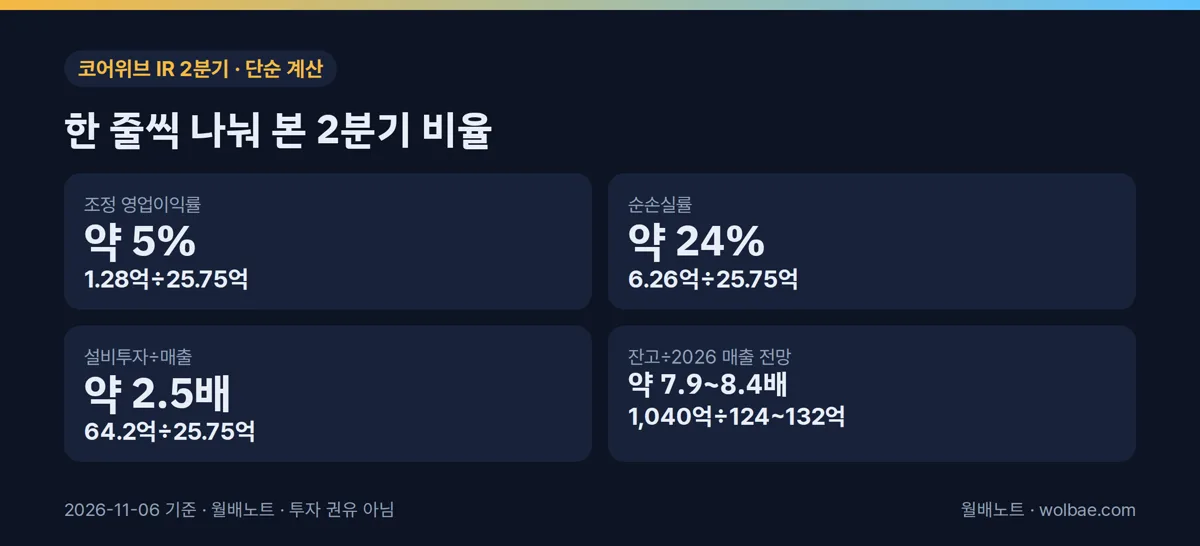
조정 영업이익 1.28억 달러를 매출 25.75억 달러로 나누면 약 5%로, 회사가 밝힌 마진과 같다. 순손실 6.26억 달러를 같은 매출로 나누면 약 24%다. 1달러를 벌 때 영업 단계에서는 5센트가 남았는데, 맨 아래 줄에서는 24센트를 잃었다는 뜻이다.
두 비율 사이의 거리를 만든 항목은 보도자료 뒤쪽 표에서 찾는다. 미국 상장사는 보통 '조정(non-GAAP)' 숫자와 회계 기준 숫자를 잇는 대사표를 붙인다. 거기서 어느 줄이 가장 큰지, 지난 분기보다 커졌는지를 보면 된다.
함정이 있다. 보도된 3분기 영업이익 가이던스는 2.0~2.6억 달러인데, 이것이 조정 기준인지 보도에 명시돼 있지 않다. 2분기 조정 영업이익 1.28억 달러와 바로 견주면 기준이 다른 숫자를 비교하게 될 수 있다. 11일 보도자료에서 회사가 같은 항목명을 쓰는지 먼저 확인한다.
3단계: 설비투자를 매출로 나눠 본다
코어위브처럼 GPU를 사서 빌려주는 회사는 매출보다 돈이 먼저 나간다. 그 속도를 재는 식은 설비투자 ÷ 매출이다.
2분기에 넣으면 64.2 ÷ 25.75, 약 2.5배다. 분기 매출의 두 배 반을 같은 분기에 장비와 시설에 썼다.
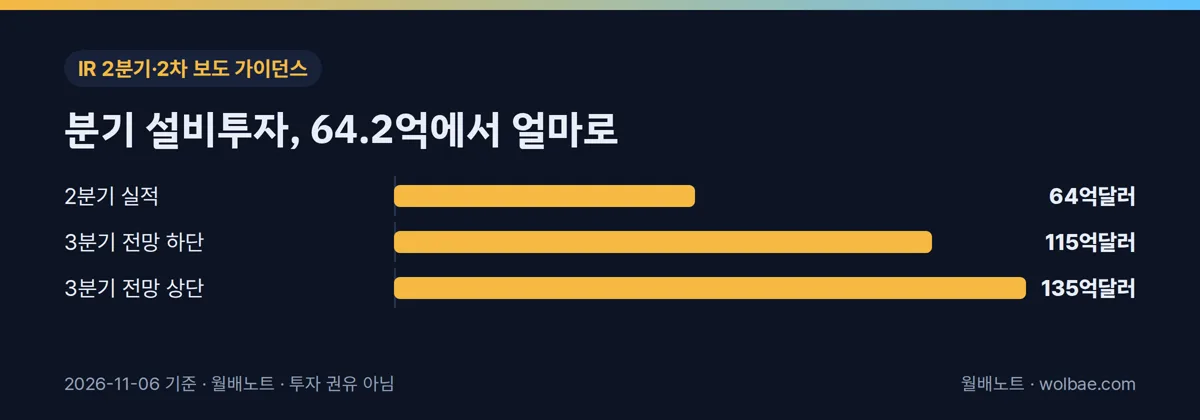
3분기 설비투자 가이던스는 115~135억 달러로 보도됐다. 2분기의 약 1.8~2.1배다. 이를 컨센서스 매출 34.2억 달러로 나누면 약 3.4~3.9배가 된다. 매출이 예상대로 늘어도 투자가 그보다 빨리 늘면 이 비율은 오히려 올라간다.
연간으로도 확인할 수 있다. 보도된 2026년 설비투자 가이던스는 350~390억 달러, 2분기와 3분기 가이던스를 합치면 179.2~199.2억 달러다. 회사 IR에서 1분기 설비투자를 찾아 더한 뒤 연간 범위에서 빼면, 4분기에 남은 몫이 얼마인지 직접 나온다. 11일 연간 범위가 바뀌면 이 뺄셈을 다시 하면 된다.
이 가이던스 숫자들은 회사 보도자료 본문이 아니라 해외 2차 보도에 실린 것이다. 2분기 IR 자료는 전망을 콜에서 밝힌다고 적었다. 그래서 11일에도 같은 위치를 봐야 한다.
4단계: 수주잔고가 몇 년 치 매출인지 잰다
수주잔고는 계약은 됐지만 아직 매출로 잡히지 않은 일감이다. 2분기 말 기준 약 1,040억 달러였다.
보도된 2026년 매출 가이던스 124~132억 달러로 나누면 약 7.9~8.4배다. 올해 매출 전망의 여덟 배 남짓이 이미 계약서에 있다는 계산이다.
비교할 때 조심할 점이 있다. 1년 전 3분기 잔고는 556억 달러였는데, 이걸 1,040억 달러와 나란히 두면 약 1.9배가 된다. 다만 하나는 2025년 3분기 말, 다른 하나는 2026년 2분기 말이다. 기준 분기가 다른 두 숫자의 비율이니 '1년 성장률'이라고 부르면 안 된다. 11일 3분기 말 잔고가 나오면 그때 같은 분기끼리 맞출 수 있다.
잔고가 크다는 사실과 잔고를 소화할 돈이 있다는 사실은 별개다. 3단계의 설비투자 비율을 이 숫자 옆에 두는 이유다. 계약된 일감을 매출로 바꾸려면 먼저 GPU와 전력을 갖춰야 한다.
5단계: 전망 칸이 바뀌었는지 보도자료 밖에서 찾는다
1년 전 주가를 끌어내린 건 서프라이즈율이 아니라 전망이었다. 당시 회사는 연간 매출 가이던스를 50.5~51.5억 달러로 낮췄다.
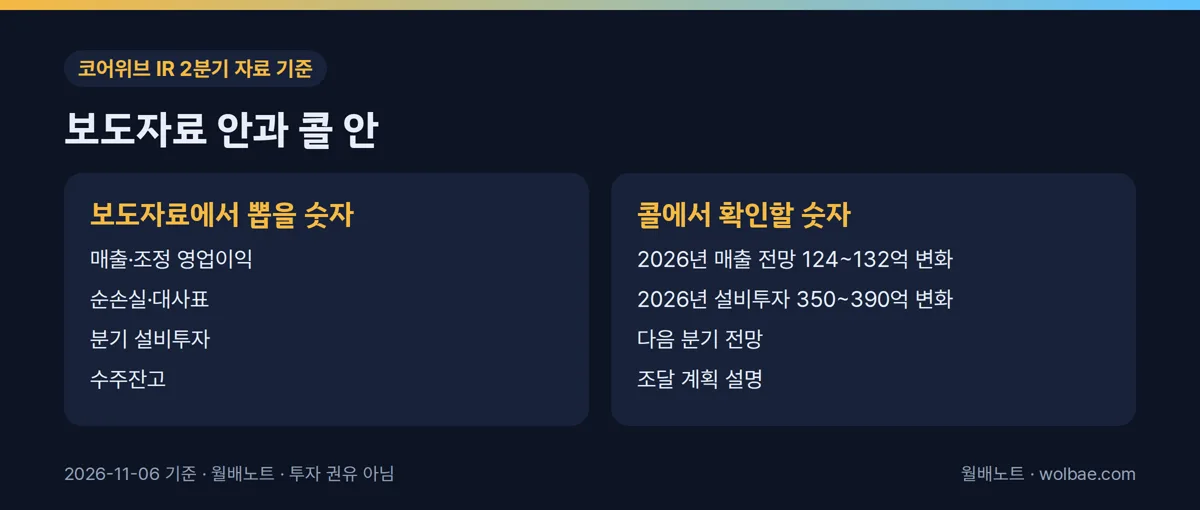
확인 순서는 이렇다. 회사 IR 뉴스 페이지에서 3분기 보도자료를 연다. 매출·영업이익·순손실·설비투자·수주잔고를 위 단계대로 뽑는다. 이어 컨퍼런스콜 발표 자료나 녹취에서 '2026년 전망' 항목을 찾는다. 미국 공시를 직접 보고 싶다면 SEC EDGAR에서 회사 이름으로 검색하면 제출 서류가 날짜순으로 나온다.
전망을 볼 때는 범위의 상단과 하단을 따로 비교한다. 하단만 올리고 상단은 그대로 두는 경우, 범위 가운데값은 그대로인데 폭만 줄이는 경우처럼 '상향'이라는 한 단어로 묶이지 않는 변화가 많다. 매출 124~132억, 설비투자 350~390억 달러 네 숫자 옆에 새 숫자를 적어 두면 어느 쪽이 움직였는지 바로 보인다.
배경 금리도 한 줄 적어 둔다. 톱스타뉴스는 11월 6일 기준 미국 10년물 금리를 약 4.86%, 연방기금금리를 3.75~4.00%로 전했다. 12월 인상 확률은 약 78%였다. 설비투자의 상당 부분을 빌린 돈으로 채우는 회사라면, 콜에서 조달 계획을 말할 때 이 숫자들이 배경에 있다.
하루 반응만 적고 끝내지 않는 이유
발표 반응을 기록해 두면 다음 발표 때 쓸모가 생긴다. Bernard & Thomas(1990)는 이익 서프라이즈 뒤 주가가 같은 방향으로 이어지는 '표류'의 25~30%가 이후 분기 실적 발표 전후 3일, 즉 거래일의 약 5%에 몰린다고 보고했다. 앞선 1989년 논문에서는 서프라이즈 상·하위 기업 수익률 차가 1974~1985년 48개 분기 중 41개 분기에서 플러스였다.
이건 수십 년 전 미국 시장 전체의 평균이다. 코어위브 한 종목의 11일 이후를 알려 주지 않는다. 다만 한 번의 발표가 다음 발표 때까지 영향을 남길 수 있다는 점에서, 이번 1~5단계 숫자를 표 한 장으로 남겨 두는 일은 다음 분기 실적표를 읽을 때 기준선이 된다.
같은 주에는 다른 숫자도 쏟아진다. 11월 10일 미국 10월 CPI, 12일 네비우스 실적, 13일 10월 PPI가 이어지고 엔비디아 실적은 미국 17일 장 마감 뒤다. 코스피는 6일 6.02% 내린 5,059.69로 마감한 상태다. 하루 주가 움직임에 여러 재료가 겹치는 주간이라, 코어위브 숫자 때문에 무엇이 움직였는지 가르기는 더 어렵다.
확인할 것
- 기사의 '예상 상회'가 컨센서스 기준인지 회사 가이던스 기준인지
- 매출 원문 자릿수(25.75억과 25.8억처럼)를 맞춘 뒤 서프라이즈율을 냈는지
- 3분기 영업이익 가이던스와 실제 수치가 같은 조정 기준인지
- 수주잔고 비교가 같은 분기 말끼리인지
- 연간 매출·설비투자 범위의 상단과 하단이 각각 어떻게 바뀌었는지
- 가이던스 출처가 보도자료인지 콜인지(이번 가이던스 숫자는 2차 보도 기준)
끝으로
11일 아침 기사 제목이 가장 먼저 답하는 건 매출이 컨센서스를 넘었느냐다. 이 회사 실적표에서 그 답은 다섯 칸 중 하나일 뿐이다. 보도된 3분기 설비투자 가이던스대로라면 매출이 예상만큼 나와도 설비투자는 매출의 3.4~3.9배가 된다. 2분기의 약 2.5배보다 높다. 매출이 예상을 넘는 일과 돈이 매출보다 빨리 나가는 일은 같은 분기에 함께 일어날 수 있다.
당일 보도자료로 확인할 수 있는 건 서프라이즈율, 이익률, 3분기 말 잔고까지다. 연간 매출·설비투자 범위의 상단과 하단이 어떻게 움직였는지는 이번에도 콜에서 나올 가능성이 크다. 기사 제목은 보도자료가 나오는 순간 붙지만, 이 회사 실적표의 마지막 칸은 콜이 끝나야 채워진다.
출처는 코어위브 IR(실적 일정·2분기 실적), goldesel.de 가이던스 보도, 헤럴드경제·채널첵·블루밍비트·톱스타뉴스 보도와 Bernard & Thomas(1989·1990) 연구 요약이다. 서프라이즈율, 이익률·손실률, 설비투자·잔고 배수는 공개 숫자로 한 단순 계산이다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.11.06 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/26(목) · ETF 141개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
산업·기술의 다른 글
전체 →- 수출 1조달러 검산법, 반도체를 빼고 다시 세는 네 단계2026.11.19
- 엔비디아 75% 전망 검산법, 빈 분모와 주당 매출총이익 재는 순서2026.11.18
- AI칩 원격접속 규칙, 1,200만 TPP 문턱과 시한 직접 재는 법2026.11.18
- 트럼프 엔비디아 매수 보도, 날짜 셋과 금액 구간으로 검산하는 순서2026.11.15
- 엔비디아 '중국 몇 %' 검산법, 10-K 주소 기준과 분모부터 맞추기2026.11.14