월배당 재투자 vs 수령, 3년 공시로 따져 본 내 계좌 차이
"분배금은 다시 사야 복리가 붙는다." 맞는 말인지 5개 월배당 ETF의 실제 분배금과 종가로 계산했다. 1,000만 원을 2023년 10월 말(늦게 상장한 상품은 상장 직후)에 넣고, 세후 분배금을 현금으로 모은 경우와 같은 ETF를 다시 산 경우를 나란히 놓았다. 둘의 차이는 미국 국채 -3만 원부터 배당커버드콜 +555만 원까지 벌어졌다.
재투자 효과를 설명하는 글은 많지만, 대개 분배율과 기간만 넣은 가상의 복리 계산이다. 실제로는 그 사이 가격이 오르기도 하고 제자리이기도 하다.
그래서 여기서는 가정을 최소로 줄였다. 분배금은 예탁결제원에 공시된 실제 금액, 가격은 실제 종가다. 결과를 보면 재투자의 이득을 가른 건 분배율보다 그 기간 가격이 어느 방향으로 움직였느냐였다.
계산 방법
- 분배금에서 15.4%를 뗀다.
- A(수령): 세후 분배금을 통장에 그대로 쌓아 둔다.
- B(재투자): 세후 분배금으로 지급일 종가에 같은 ETF를 산다.
- 수수료와 호가 차이는 넣지 않았다. 평가 기준일은 2026년 10월 16일 종가다.
같은 1,000만 원, 3년 뒤
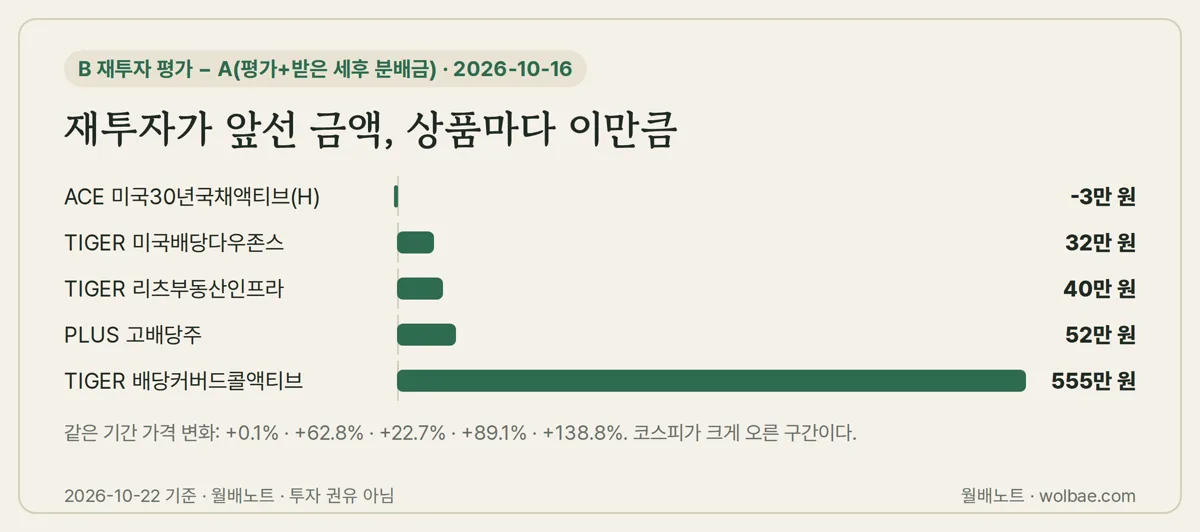
| ETF (시작 시점) | 가격 변화 | A 수령: 평가 + 받은 분배금 | B 재투자: 평가 | 차이 (B-A) |
|---|---|---|---|---|
| TIGER 미국배당다우존스 (2023.10) | +62.8% | 1,628만 + 122만 = 1,750만 | 1,782만 | +32만 (+3.2%p) |
| TIGER 리츠부동산인프라 (2023.10) | +22.7% | 1,227만 + 270만 = 1,497만 | 1,538만 | +40만 (+4.0%p) |
| ACE 미국30년국채액티브(H) (2023.10) | +0.1% | 1,001만 + 109만 = 1,110만 | 1,107만 | -3만 (-0.3%p) |
| PLUS 고배당주 (2024.4) | +89.1% | 1,891만 + 151만 = 2,042만 | 2,094만 | +52만 (+5.2%p) |
| TIGER 배당커버드콜액티브 (2023.12) | +138.8% | 2,388만 + 830만 = 3,218만 | 3,773만 | +555만 (+55.5%p) |
참고로 A 방식으로 매달 받은 세후 분배금은 평균 미국배당다우존스 3만 5천 원, 리츠 7만 7천 원, 국채 3만 1천 원, 고배당주 5만 2천 원, 배당커버드콜 25만 2천 원이었다.
왜 이렇게 벌어졌나
가격이 많이 오른 상품일수록 재투자 쪽이 앞섰다. 재투자는 분배금으로 같은 ETF를 더 사는 것이다. 산 뒤에 가격이 오르면 새로 산 주식도 함께 오른다.
배당커버드콜은 이 기간 가격이 139% 올랐다. 재투자로 산 주식까지 두 배 넘게 불어나면서 차이가 555만 원이 됐다. 다만 이 3년은 코스피가 두 배 가까이 오른 예외적인 구간이다. 이 숫자를 앞으로도 기대할 수 있는 값으로 읽으면 곤란하다.
가격이 제자리면 재투자가 뒤처지기도 한다. 미국 30년 국채(H)는 3년간 가격 변화가 +0.1%에 그쳤다. 중간에 가격이 높을 때 다시 산 몫이 있어서 결과는 3만 원 뒤졌다.
재투자에는 "쌀 때 더 사는" 효과와 "비쌀 때 사는" 효과가 함께 들어 있다. 가격에 뚜렷한 방향이 없으면 둘이 상쇄되고, 이득도 거의 남지 않는다.
평가액보다 확실한 차이: 주수
재투자의 효과가 가장 분명하게 나타나는 곳은 평가액이 아니라 지금 받는 월 분배금이다. 주식 수가 늘었기 때문이다.
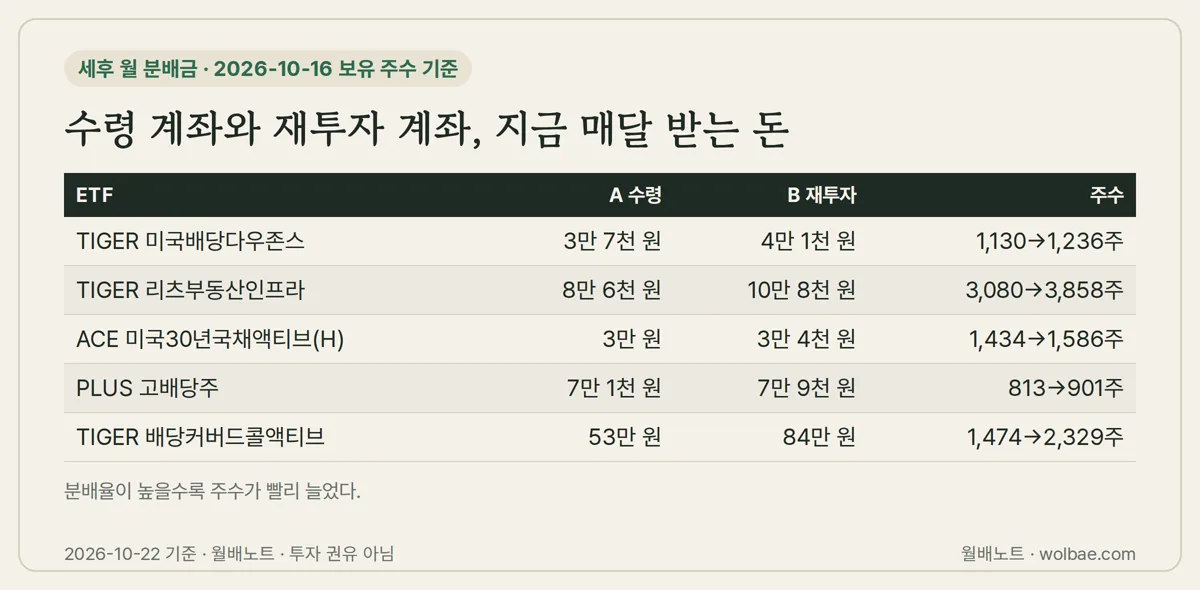
| ETF | A 지금 월 분배금(세후) | B 지금 월 분배금(세후) | 주수 변화 |
|---|---|---|---|
| TIGER 미국배당다우존스 | 3만 7천 원 | 4만 1천 원 | 1,130 → 1,236주 |
| TIGER 리츠부동산인프라 | 8만 6천 원 | 10만 8천 원 | 3,080 → 3,858주 |
| ACE 미국30년국채액티브(H) | 3만 원 | 3만 4천 원 | 1,434 → 1,586주 |
| PLUS 고배당주 | 7만 1천 원 | 7만 9천 원 | 813 → 901주 |
| TIGER 배당커버드콜액티브 | 53만 원 | 84만 원 | 1,474 → 2,329주 |
평가액에서 졌던 국채도 주수는 10% 늘었다. 그만큼 앞으로 받을 월 분배금도 10% 많다. 분배율이 높은 상품일수록 주수가 빨리 불어나서, 리츠는 25%, 배당커버드콜은 58% 늘었다.
다섯 상품의 지금 분배율과 최근 분배금은 아래 표에서 확인할 수 있다. 3년 전과 같은 결과가 반복된다는 뜻은 아니다.
재투자와 수령, 조건으로 나눠 보기
어느 쪽이 정답이라기보다, 조건에 따라 계산이 달라진다.
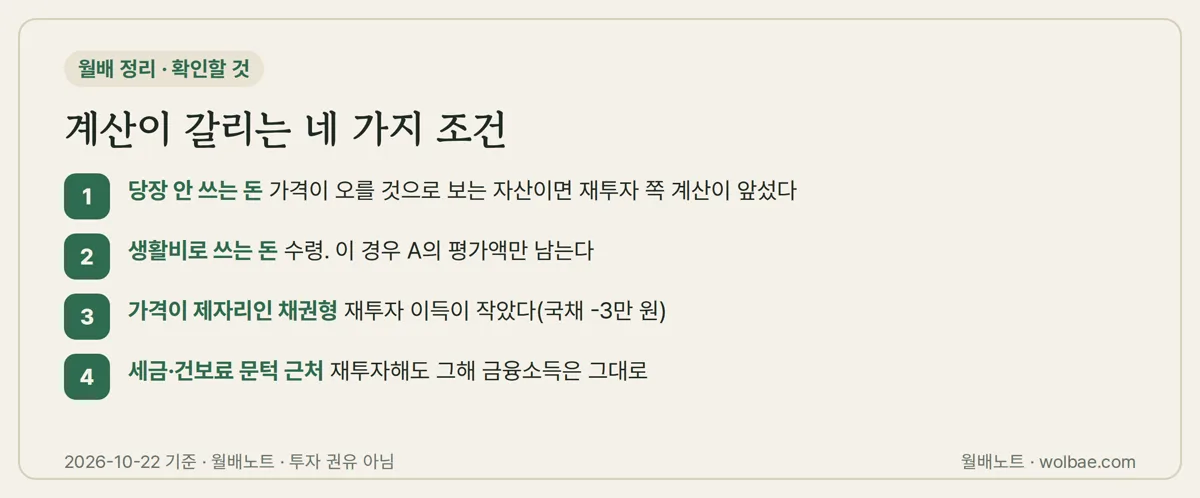
- 당장 쓸 돈이 아니고, 장기적으로 가격이 오른다고 보는 자산이라면 재투자 쪽 계산이 유리했다. 월 분배금(주수)이 빠르게 커진다.
- 생활비로 쓰는 돈이라면 수령이다. 이 글의 A는 받은 분배금을 쓰지 않고 모아 둔 경우라서, 실제로 생활비로 썼다면 A의 평가액만 남는다. 그 기준으로도 5개 중 4개는 원금 위에 있었다.
- 가격이 제자리인 채권형은 재투자 이득이 작다. 금리가 내리기 전까지는 현금으로 받아 다른 곳에 쓰는 것과 큰 차이가 없었다.
- 세금·건보료 문턱에 가까운 경우는 따로 계산한다. 재투자를 해도 분배금을 받았다는 사실은 그대로이고, 그해 금융소득에 잡힌다. 건보료 10년 계산 글에서 문턱을 앞당긴 것도 재투자였다. 문턱 근처에서는 재투자를 멈추는 시점이나 연금계좌 활용을 확인할 것.
내 원금·분배율·기간을 넣어 재투자했을 때와 받았을 때를 직접 비교해 볼 수 있다.
정리
- 1,000만 원을 3년간 넣었을 때 재투자와 수령의 차이는 -3만 원(미국 국채)에서 +555만 원(배당커버드콜)까지였다. 차이를 가른 건 분배율보다 가격 방향이었다.
- 재투자의 확실한 효과는 늘어난 주수다. 평가액이 뒤진 국채도 월 분배금은 10% 많아졌고, 분배율이 높을수록 더 빨리 늘었다(리츠 +25%, 배당커버드콜 +58%).
- 재투자를 해도 그해 금융소득은 줄지 않는다. 1,000만 원·2,000만 원 문턱 근처라면 재투자를 멈출 시점을 미리 정해 둔다.
- 월배 데이터(예탁결제원 분배금 공시 네이버 금융 종가 2023-10-31~2026-10-16). 세후 15.4%
- 지급일 종가 재매수
- 수수료 제외한 단순 계산. 과거 3년은 코스피가 크게 오른 구간이라 미래 수익을 뜻하지 않습니다. 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.10.22 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
새 노트와 이번 주 분배금 소식을
월요일 아침에 한 번에
- 새 월배노트 — 그 주에 쓴 글 2~3편
- 이번 주 기준일·매수 마감과 분배금이 늘거나 줄어든 ETF
- 포트폴리오를 담았다면 내 종목 매수 마감 하루 전·입금일 알림
은퇴·자산설계의 다른 글
전체 →- 퇴직연금 위험자산 비중, 내 DC·IRP 계좌에서 직접 재는 다섯 단계2026.10.27
- 열흘 뒤 텅장 비율, 내 월급 통장으로 다시 재는 순서2026.10.27
- 월 50만원 10년 적립 수령액, 세후 분배율로 직접 계산하는 순서2026.10.27
- 퇴직금 1억 월 현금흐름, 세 가지 숫자로 직접 따져 보는 순서2026.10.25
- 국민연금 기금 뉴스 숫자, 범위·기간·성격 세 칸으로 검산하는 법2026.10.25