신용융자 잔고 읽는 법, 기준일 맞추고 증감률부터 계산하기
신용융자 잔고가 "많다", "줄었다"는 말은 정확히 무엇과 비교해서 하는 말일까. 이 질문에 답하려면 숫자 하나가 아니라 숫자 세 개와 날짜 세 개가 필요하다.
10월 21일 신용거래융자 잔고는 30조 2,710억 원(금융투자협회 집계)이다.
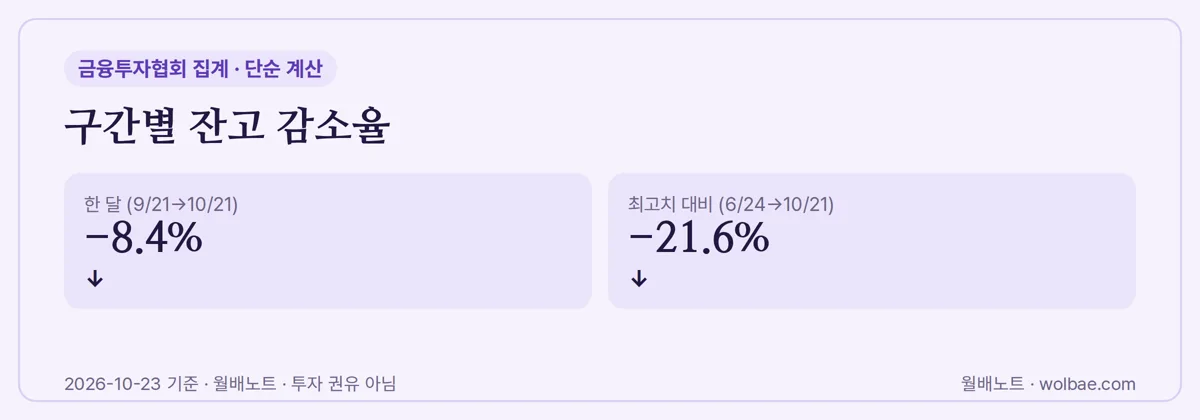
한 달 전보다 약 8.4%, 6월 24일 최고치보다 약 21.6% 낮다(단순 계산).
이 계산을 직접 해 보는 순서와, 숫자를 읽을 때 빠지기 쉬운 함정을 정리했다.
신용융자 잔고가 가리키는 것
신용거래융자는 증권사가 투자자에게 주식 살 돈을 빌려주는 것이다. 잔고는 그렇게 빌려 간 돈 가운데 아직 갚지 않은 금액의 합계다. 그래서 흔히 '빚투 규모'라고 부른다.
이 숫자는 하루치 사건이 아니라 쌓여 있는 양이다. 오늘 새로 빌린 돈과 오늘 갚은 돈이 서로 상쇄된 뒤 남은 값이라, 잔고가 줄었다는 사실만으로는 누가 왜 줄였는지 알 수 없다. 이 점을 먼저 잡아 두면 뒤의 계산이 훨씬 덜 헷갈린다.
또 하나, 잔고는 원화 금액이라 시장 규모가 커지면 같이 커지는 경향이 있다. 그래서 "역대 최대"라는 말이 나와도 그 자체로 위험 신호인지는 따로 따져 봐야 한다. 비교 대상을 정하는 일이 이 글의 출발점이다.
어디서 어떤 숫자를 가져오나
원자료는 금융투자협회 종합통계(FreeSIS)의 신용공여 잔고 항목이다. 여기서 날짜별 신용거래융자 잔고를 유가증권시장·코스닥시장으로 나눠 볼 수 있다. 기사에 나오는 숫자도 대부분 이 표를 옮긴 것이다.
지수 숫자는 한국거래소 시세나 증권사 앱의 일별 종가로 확인한다. 둘을 같은 화면에 놓을 때 주의할 점은 공표 시점이 다르다는 것이다. 지수 종가는 당일 확정되지만, 잔고는 보통 하루쯤 늦게 올라온다.
그래서 이 글을 쓰는 10월 25일 기준으로 확인할 수 있는 가장 최근 잔고는 10월 21일 값이다. 22일·23일처럼 지수가 크게 움직인 날의 잔고는 아직 표에 없다. 기사 제목이 "이번 주 빚투"를 말하더라도 실제 숫자는 그보다 앞선 날짜일 수 있다.
직접 계산하는 순서
아래 네 단계면 기사 한 줄을 스스로 검산할 수 있다. 식은 모두 한 줄짜리이고, 계산기 하나면 된다.
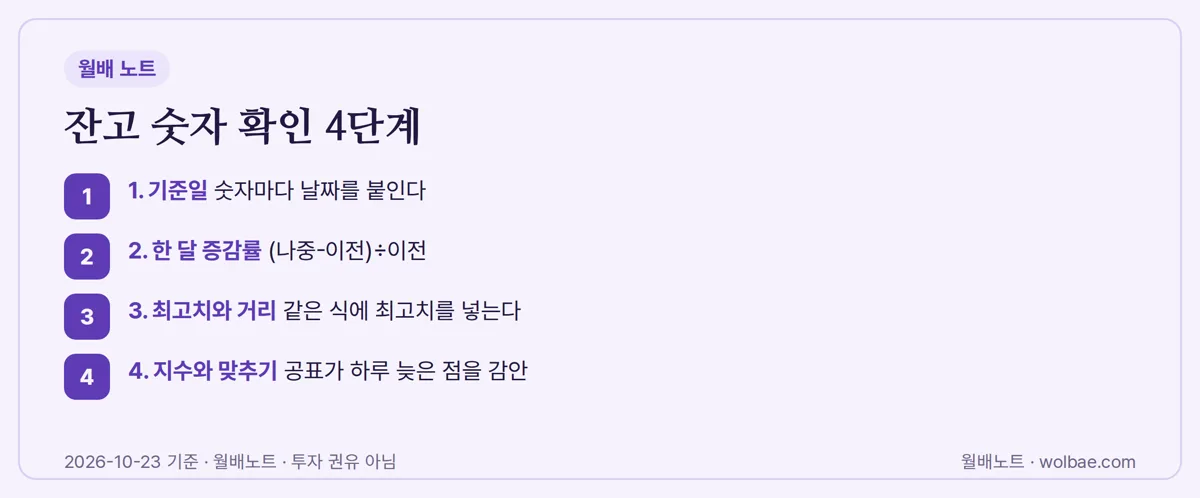
1단계: 기준일부터 적는다
계산 전에 쓰려는 숫자 옆에 날짜를 붙인다. 이번 예시는 세 개다. 9월 21일 33조 555억 원, 10월 21일 30조 2,710억 원, 그리고 역대 최고치인 6월 24일 38조 6,328억 원이다.
흔한 실수는 서로 다른 기사의 숫자를 날짜 확인 없이 섞는 것이다. 어떤 기사는 월말, 어떤 기사는 특정 거래일 기준이라 같은 '이번 달 잔고'라도 값이 다르다. 날짜가 비어 있는 숫자는 계산에 넣지 않는 편이 안전하다.
2단계: 한 달 증감률을 낸다
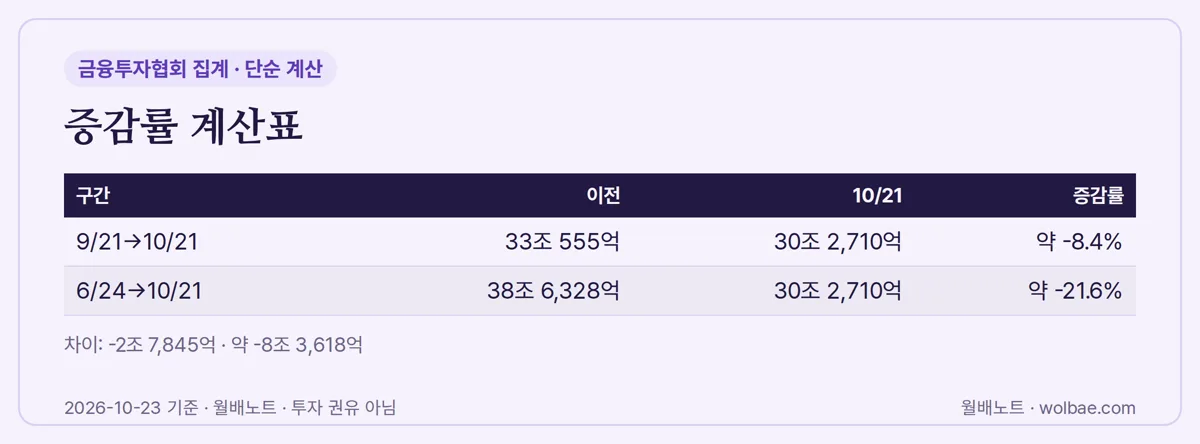
식은 (나중 잔고 − 이전 잔고) ÷ 이전 잔고다. 30조 2,710억에서 33조 555억을 빼면 −2조 7,845억 원이고, 이를 33조 555억으로 나누면 약 −8.4%다.
금액 차이만 보면 "3조 가까이 줄었다"는 인상이 강하다. 비율로 바꾸면 크기를 다른 시기와 비교할 수 있는 형태가 된다. 금액과 비율을 함께 적어 두는 습관이 도움이 된다.
3단계: 최고치와의 거리를 잰다
같은 식에 최고치를 넣는다. 30조 2,710억에서 38조 6,328억을 빼면 약 −8조 3,618억 원, 비율로는 약 −21.6%다.
| 비교 구간 | 이전 잔고 | 10/21 잔고 | 차이 | 증감률(단순 계산) |
|---|---|---|---|---|
| 한 달 (9/21 → 10/21) | 33조 555억 | 30조 2,710억 | −2조 7,845억 | 약 −8.4% |
| 최고치 대비 (6/24 → 10/21) | 38조 6,328억 | 30조 2,710억 | 약 −8조 3,618억 | 약 −21.6% |
여기서 조심할 점은 방향이다. 최고치에서 21.6% 내려왔다고 해서, 다시 최고치로 가려면 21.6%만 늘면 되는 것이 아니다. 기준값이 작아졌기 때문에 되돌아가는 비율은 더 크다. 이런 비대칭은 주가 하락률을 읽을 때도 똑같이 적용된다.
4단계: 지수 움직임과 날짜를 맞춰 놓는다
잔고만 보면 흐름이 보이지만, 그 사이 시장이 어땠는지는 지수가 알려 준다. 10월 15일 코스피는 하루에 7.57% 내린 5,554.22로 마감했고, 코스닥은 7.65% 내린 760.82였다. 같은 날 금융위원회는 긴급 점검회의를 열었고, 이억원 위원장은 금융회사에 무분별한 신용공여를 자제하라고 당부했다.
10월 22일에는 코스피가 201.89포인트(3.52%) 내린 5,533.77, 코스닥이 3.62% 내린 764.10으로 마감했다. 이 두 날 모두 10월 21일 잔고와는 기준일이 다르다. 15일은 9/21~10/21 구간 안에 들어가지만, 22일은 아직 잔고 숫자가 없는 날이다.
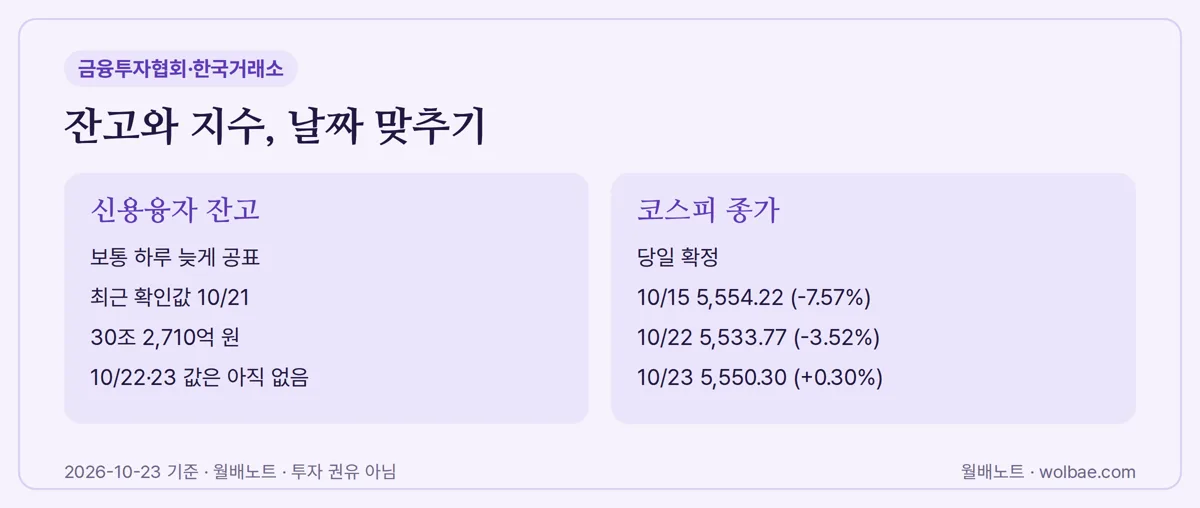
이렇게 맞춰 놓으면 "22일 하락 때 빚투가 얼마나 빠졌나"라는 질문에는 아직 답할 숫자가 없다는 사실이 바로 보인다. 숫자가 없는 칸을 추측으로 채우지 않는 것도 확인하는 법의 일부다.
원인과 결과를 섞지 않으려면
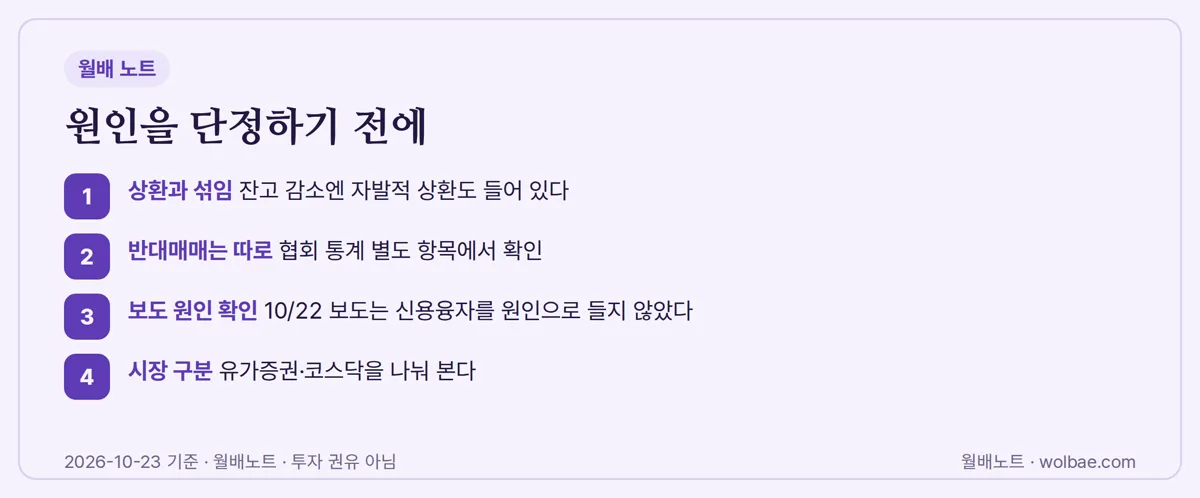
잔고가 줄었을 때 가장 먼저 떠오르는 말은 반대매매다. 주가가 내려 담보가 모자라면 증권사가 주식을 강제로 팔아 빌려준 돈을 회수하는 일이다. 실제로 급락장에서는 반대매매가 늘어나는 경우가 많다.
다만 잔고 감소분이 모두 반대매매라고 보기는 어렵다. 투자자가 스스로 갚은 금액과 그사이 새로 빌린 금액이 함께 반영되기 때문이다. 반대매매 규모는 협회 통계의 '위탁매매 미수금 대비 실제 반대매매 금액' 항목을 따로 열어 봐야 한다.
하락 원인도 날마다 따로 확인한다. 10월 22일 하락에 대해 확인한 보도들은 외국인·기관 매도와 미국 빅테크 실적 발표 이후 반등 동력이 약해진 점을 들었다. 신용융자를 원인으로 꼽은 기사는 찾지 못했다.
10월 23일은 장중 흐름까지 봐야 하는 날이었다. 코스피는 장중 5,305.98(−4.12%)까지 밀렸다가 마감 약 20분 전 상승으로 돌아서 5,550.30(+0.30%)으로 끝났다. 보도는 SK하이닉스가 솔리다임 상장 검토 중단 소식에 4.42% 오른 점을 반등 요인으로 전했다. 같은 날 코스닥은 1.62% 내린 751.69였다.
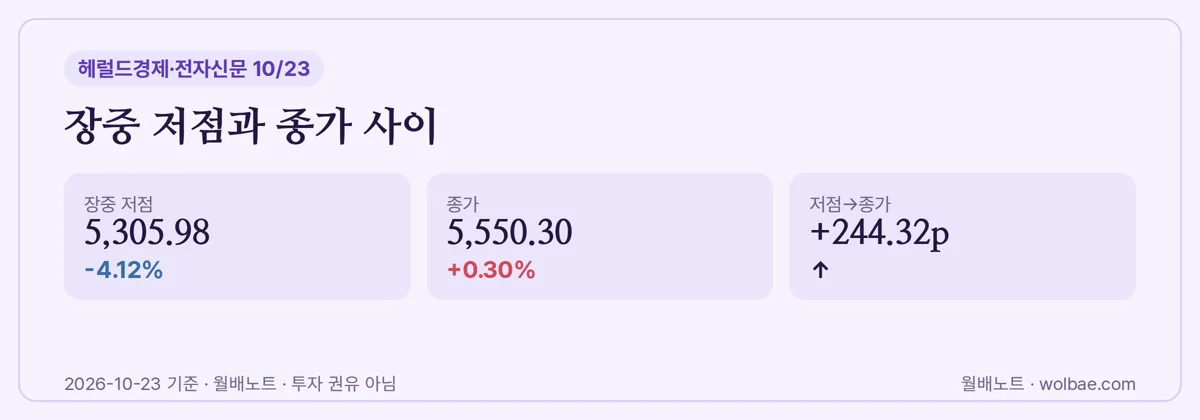
종가만 보면 "보합"에 가까운 하루지만, 저점에서 종가까지는 244.32포인트를 되돌린 날이다. 담보 비율은 장중 가격에도 영향을 받을 수 있으니, 신용을 쓴 투자자에게 종가와 장중 저점의 차이는 작은 문제가 아니다.
미국 숫자도 같은 틀로
미국에도 비슷한 지표가 있다. FINRA는 증권계좌 마진 차입 잔액(Debit balances in customers' securities margin accounts)을 매달 공표한다. 월 단위라 한국 일별 통계보다 공표 간격이 훨씬 길다.
"미국 빚투 사상 최고"라는 말을 들으면 같은 순서로 확인한다. 어느 달 기준인지, 최고치가 그 달인지 이전 달인지, 금액 단위가 백만 달러인지를 원표에서 보면 된다. 기사 제목의 '최고'가 최신 월이 아닌 몇 달 전 시점을 가리키는 경우도 있다.
월배 화면에서 이어서 해 보기
신용융자 잔고는 시장 전체의 온도를 보는 숫자이고, 내 계좌의 선택은 따로 계산해야 한다. 하루 −7.57% 같은 낙폭이 내 적립 계획에 어떤 의미인지는 시뮬레이션으로 직접 넣어 볼 수 있다.
어떤 종목이 급락 구간에서 어떻게 움직였는지 넓게 살펴보고 싶다면 탐색 화면에서 조건을 걸어 보면 된다.
확인할 것
- 기준일: 잔고는 보통 하루 늦게 공표된다. 지수와 나란히 볼 때 날짜를 먼저 맞춘다.
- 비교 대상: 금액만 보지 말고 한 달 전·최고치와의 증감률을 함께 계산한다.
- 반대매매와 상환 구분: 잔고 감소에는 자발적 상환과 신규 융자가 섞여 있다. 반대매매는 별도 항목을 연다.
- 날짜별 원인: 급락 원인은 날마다 다를 수 있다. 보도가 실제로 무엇을 원인으로 들었는지 확인한다.
- 시장 구분: 협회 표에서 유가증권시장과 코스닥시장을 나눠 보면 어느 쪽에 신용이 몰려 있는지 알 수 있다.
마치면서
잔고 숫자 자체보다 중요한 것은 그 옆에 붙은 날짜와 비교 기준이다. 날짜를 적고, 증감률을 내고, 지수와 맞춰 보는 세 가지만 지켜도 뉴스 한 줄을 스스로 검산할 수 있다. 그 다음 선택은 각자의 몫이다.
출처: 금융투자협회 집계(아주경제·뉴스웨이 보도), SBS Biz, 뉴데일리, 스마트투데이, 뉴스핌, Businesskorea, 헤럴드경제, 전자신문, FINRA. 증감률은 공개된 잔고로 계산한 단순 계산이다. 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.10.23 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
새 노트와 이번 주 분배금 소식을
월요일 아침에 한 번에
- 새 월배노트 — 그 주에 쓴 글 2~3편
- 이번 주 기준일·매수 마감과 분배금이 늘거나 줄어든 ETF
- 포트폴리오를 담았다면 내 종목 매수 마감 하루 전·입금일 알림
증시 흐름의 다른 글
전체 →- S&P500 선물 -0.5%, 알파벳 몫은 비중 하나로 나눠 본다2026.10.29
- 코스피 +6.63% 뒤 -1.24%, 이틀 수익률은 곱해서 잰다2026.10.29
- 코스피 6000 회복, 종가 네 개로 낙폭·기여도 직접 재는 순서2026.10.29
- 인도네시아 증시 '반 토막' 맞나, 종가로 낙폭 직접 재는 법2026.10.26
- 코스피 주간 등락률 직접 계산하는 법, 하루 %를 더하면 왜 틀릴까2026.10.25