84㎡·59㎡ 가격차, 줄어든 몫 나누고 15억 계단에 대 보는 순서
- 격차 축소 7132만원 중 60.2%는 84㎡ 하락 몫
- 서울 평균은 같은 집 값이 아니라 그 달 팔린 집의 평균
- 15억원 선 위아래로 필요 현금이 2억원 넘게 갈린다
2026년 9월 서울에서 팔린 전용 84㎡ 아파트의 평균값은 59㎡보다 1억6894만원 높았다. 1년 전엔 2억4026만원이었다. 리얼투데이가 국토교통부 실거래 자료로 계산한 숫자로, 7132만원, 29.7%가 줄었다.
그런데 이 1억6894만원은 같은 단지 두 집의 차이가 아니다. 그 달 팔린 84㎡들의 평균에서 그 달 팔린 59㎡들의 평균을 뺀 값이다. 어떤 집이 팔렸느냐만 바뀌어도, 개별 집값이 그대로인 채 움직인다. 59㎡에서 84㎡로 옮기려는 사람이 실제로 마련해야 할 현금의 차이는 이 숫자와 또 다르다. 그래서 몇 갈래로 쪼개 봐야 내 집 계산에 쓸 수 있다.
뺄셈의 재료 네 개부터 적어 둔다
출발점은 숫자 네 개다. 2025년 9월 84㎡ 평균 13억4402만원, 59㎡ 평균 11억376만원. 2026년 9월 84㎡ 평균 13억110만원, 59㎡ 평균 11억3216만원. 모두 리얼투데이 분석, 서울 전체, 국토교통부 실거래 기준이다.
이 네 개를 먼저 적는 이유는 기사마다 비교의 시작점이 다르기 때문이다. 어떤 기사는 1년 전과, 어떤 기사는 연초나 다른 달과 견준다. 시작 달이 바뀌면 '몇 % 줄었다'는 숫자도 통째로 바뀐다. 기준 달과 분석 주체를 맞추지 않은 채 두 기사의 숫자를 섞는 게 가장 흔한 실수다.
1단계: 줄어든 7132만원을 두 갈래로 나눈다
격차가 줄어드는 길은 두 가지다. 큰 집이 내려오거나, 작은 집이 올라오거나. 식은 한 줄이면 된다.
격차 변화 = 84㎡ 변화 − 59㎡ 변화 = (−4292만원) − (+2840만원) = −7132만원
이제 각자의 몫을 나눠 본다. 84㎡ 하락분 4292만원은 7132만원의 60.2%, 59㎡ 상승분 2840만원은 39.8%다. 줄어든 거리의 절반 넘게는 위쪽이 내려와서 생겼다.
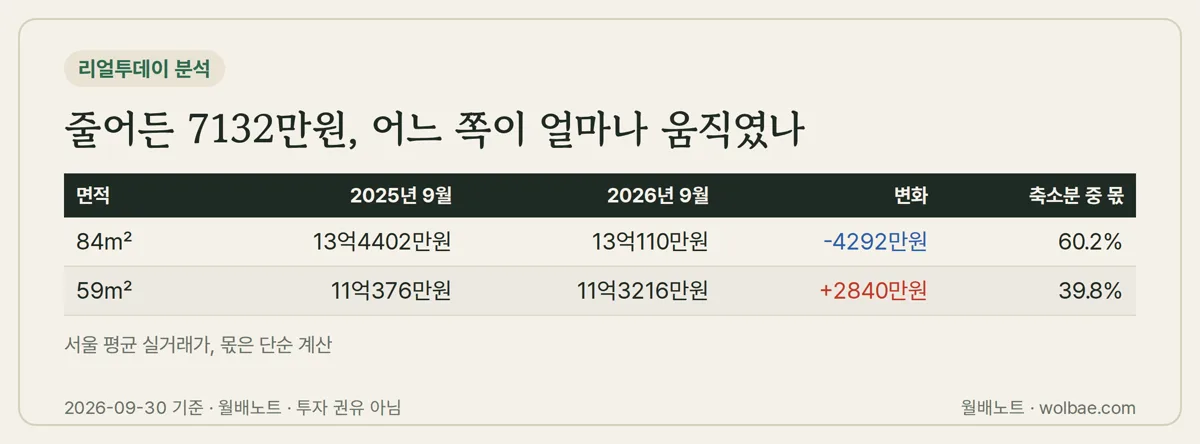
두 갈래는 읽는 사람에 따라 뜻이 다르다. 59㎡를 가진 사람이 84㎡로 옮기려 한다면 두 움직임 모두 거리를 줄여 준다. 반대로 지금 59㎡를 처음 사려는 사람에게 이 1년은 평균 2840만원이 비싸진 시간이다. 같은 '격차 축소' 기사가 누구에게는 좋은 소식, 누구에게는 아닌 소식이 되는 이유다.
여기서 하나 더 재 볼 숫자가 있다. 84㎡ 평균가 자체는 1년 새 4292만원, 약 3.2% 내렸다. 59㎡는 약 2.6% 올랐다. 각자 3% 안팎씩 움직였을 뿐인데 그 차이는 29.7% 줄었다. 큰 숫자 둘의 차액은 이렇게 작은 움직임에도 크게 흔들린다. '격차 30% 축소'를 '84㎡가 30% 싸졌다'로 읽으면 안 되는 까닭이다.
2단계: 차액 대신 '웃돈 비율'로 다시 잰다
금액 차이는 집값 수준이 다르면 견주기 어렵다. 그래서 비율로 한 번 더 잰다. 식은 (84㎡ 평균 − 59㎡ 평균) ÷ 59㎡ 평균이다.
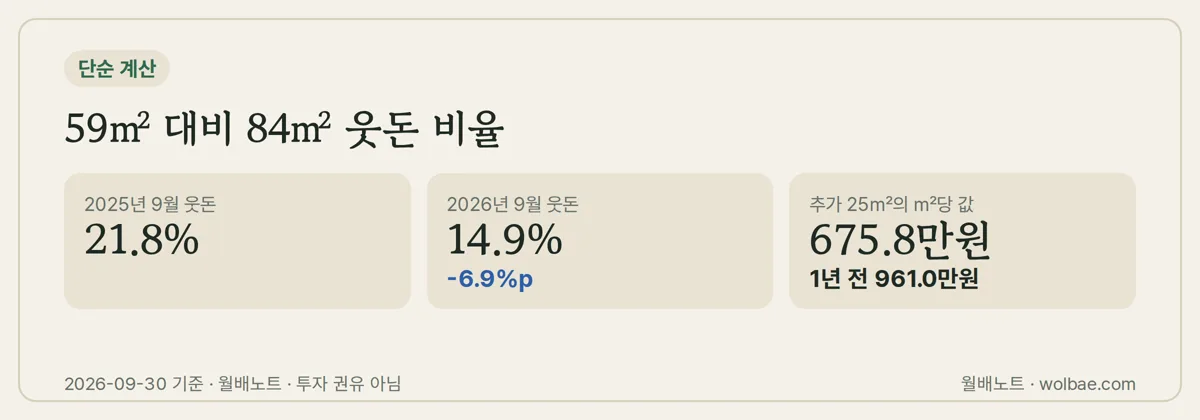
2025년 9월에는 84㎡가 59㎡보다 21.8% 비쌌다(2억4026만원 ÷ 11억376만원). 2026년 9월에는 14.9%다(1억6894만원 ÷ 11억3216만원). 59㎡ 값에 약 15%를 얹으면 84㎡ 평균에 닿는다는 뜻이고, 1년 사이 6.9%p 내려왔다.
면적당 값으로 바꾸면 그림이 또 달라진다. 2026년 9월 평균가를 면적으로 나누면 84㎡는 ㎡당 약 1548.9만원, 59㎡는 약 1918.9만원이다. ㎡당으로는 작은 집이 더 비싸다. 84㎡로 옮기며 늘어나는 25㎡에 붙는 값은 ㎡당 675.8만원으로, 1년 전 961.0만원보다 285만원가량 낮아졌다.
이 계산은 기사가 전한 면적 구분(84㎡, 59㎡)을 그대로 나눗셈에 쓴 단순 계산이다. 실제 거래는 전용 84.9㎡, 59.8㎡처럼 단지마다 조금씩 다르다. 내 단지 숫자로 다시 할 때는 등기상 전용면적을 그대로 넣는 편이 정확하다.
3단계: 권역마다 같은 뺄셈을 해 본다
같은 분석은 권역별 격차도 냈다. 2025년 9월에서 2026년 9월 사이 강남3구는 4억2445만원에서 2억9636만원으로, 금관구(금천·관악·구로)는 1억3818만원에서 9550만원으로, 노도강(노원·도봉·강북)은 1억4055만원에서 1억302만원으로 줄었다.
비율로는 각각 30.2%, 30.9%, 26.7%로 엇비슷하다. 줄어든 금액으로 바꾸면 차이가 드러난다. 강남3구 1억2809만원, 금관구 4268만원, 노도강 3753만원이다.
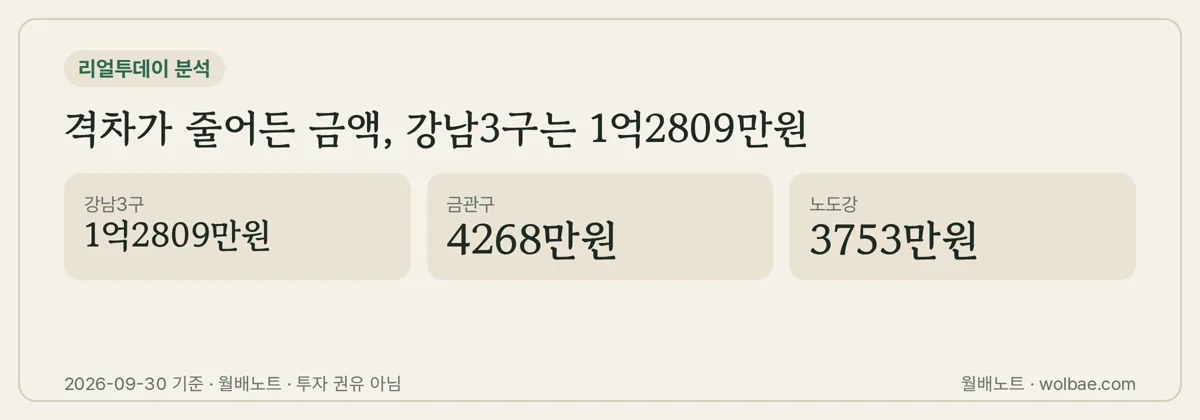
눈여겨볼 대목은 강남3구 한 권역에서 줄어든 금액이 서울 전체에서 줄어든 7132만원보다 크다는 점이다. 서울 평균은 권역 평균을 거래 건수로 섞은 값이라, 그달 어느 권역에서 거래가 많았느냐가 서울 숫자를 바꾼다. 서울 평균만 보고 우리 동네를 짐작하기보다, 내 권역의 격차부터 찾아 쓰는 게 맞다.
다만 이 분석이 권역별로 공개한 건 격차뿐이다. 권역마다 84㎡와 59㎡가 각각 얼마였는지는 보도에 나오지 않아, 1단계처럼 '어느 쪽이 움직였나'를 권역 단위로 나누는 건 이 자료로는 못 한다.
4단계: 두 평균가를 대출 계단 위에 올려 본다
격차가 줄어든 배경으로 꼽히는 건 대출 규제다. 이 규제는 집값 구간마다 높이가 다른 계단처럼 생겼다.
2025년 6·27 대책(6월 28일 시행)은 수도권·규제지역 주택구입 주담대를 최대 6억원으로 묶었다. 10·15 대책(10월 16일 시행)은 시가 15억원 이하는 6억원을 그대로 두고, 15억원 초과~25억원 이하는 4억원, 25억원 초과는 2억원으로 낮췄다. 같은 대책에서 규제지역 무주택자(처분조건부 1주택 포함)의 LTV는 70%에서 40%로 내려갔다.
계단을 읽는 식은 하나다. 대출 상한 = 집값×40%와 구간 한도 중 작은 쪽. 무주택자가 규제지역에서 산다고 가정하고 넣어 보면 이렇다(단순 계산, 자문 아님).
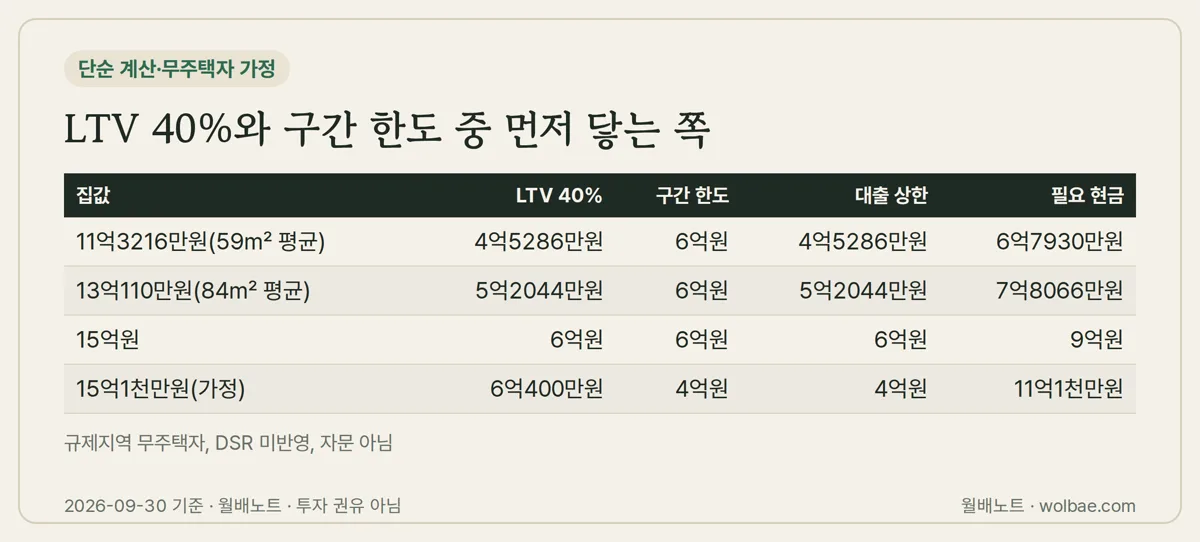
59㎡ 평균가 11억3216만원이면 40%는 4억5286만원이라 6억원 한도에 닿기 전에 LTV가 먼저 막는다. 필요한 현금은 6억7930만원이다. 84㎡ 평균가 13억110만원이면 대출 5억2044만원, 현금 7억8066만원이다. 두 면적의 현금 차이는 약 1억136만원으로, 매매가 차이 1억6894만원보다 6758만원 작다. 집값이 오르면 대출도 40%만큼 같이 붙어 오기 때문이다.
계단이 가장 가파른 곳은 15억원이다. 15억원짜리 집은 40%가 정확히 6억원이라 한도와 같다. 현금은 9억원. 그런데 15억1천만원짜리 집(가정)은 15억원 초과 구간이라 한도가 4억원으로 떨어진다. 현금은 11억1천만원. 집값이 1천만원 높을 뿐인데 마련할 현금은 2억1천만원 늘어난다. 25억원 선에서도 같은 일이 한 번 더 일어나 한도가 4억원에서 2억원으로 내려간다.
한 가지 더 남는다. 위 계산은 소득이 넉넉해 DSR(소득 대비 원리금 상환 비율)에 걸리지 않는다는 전제다. 10·15 대책은 DSR 한도를 계산할 때 대출금리에 더하는 스트레스 금리의 하한을 1.5%에서 3.0%로 올렸다. 이 3.0%는 한도 계산에만 쓰이고 실제로 내는 이자에는 붙지 않는다. 소득이 빠듯하면 LTV 40%까지 가기 전에 DSR이 먼저 대출을 줄이므로, 표의 대출액은 '최대치'로만 읽어야 한다. 내 소득을 넣은 숫자는 은행 상담에서 확인한다.
5단계: 평균이 움직인 게 집값 탓인지, 거래 구성 탓인지 가린다
84㎡ 평균가가 4292만원 내렸다고 서울의 84㎡가 대체로 그만큼 싸졌다는 뜻은 아니다. 평균은 그달 팔린 집들로만 만들어진다. 비싼 84㎡ 거래가 줄고 덜 비싼 84㎡ 거래가 늘면, 개별 집값이 그대로여도 평균은 내려간다.
이 구성 변화를 짐작하게 하는 숫자가 있다. 한국은행 자료를 인용한 보도에 따르면 10·15 대책 뒤 서울 아파트 거래에서 15억원 이하가 차지한 비중은 2025년 10월 16~31일 64.6%, 11월 73.2%, 12월 81.5%로 올라갔다. 4단계의 계단을 생각하면, 거래가 15억원 아래로 몰린 흐름과 겹쳐 보인다.
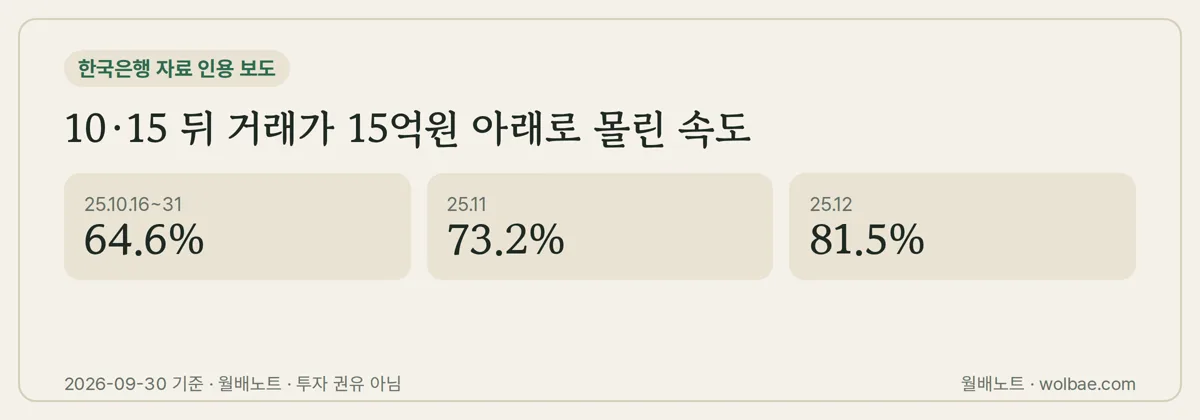
다만 이 비중은 2025년 12월까지의 숫자다. 2026년 9월 거래에 그대로 대입할 수 없고, 84㎡ 평균 하락분 가운데 얼마가 구성 변화이고 얼마가 실제 가격 하락인지도 이 자료로는 나눌 수 없다. 그 몫을 가르는 유일한 방법은 같은 집끼리 비교하는 것이다.
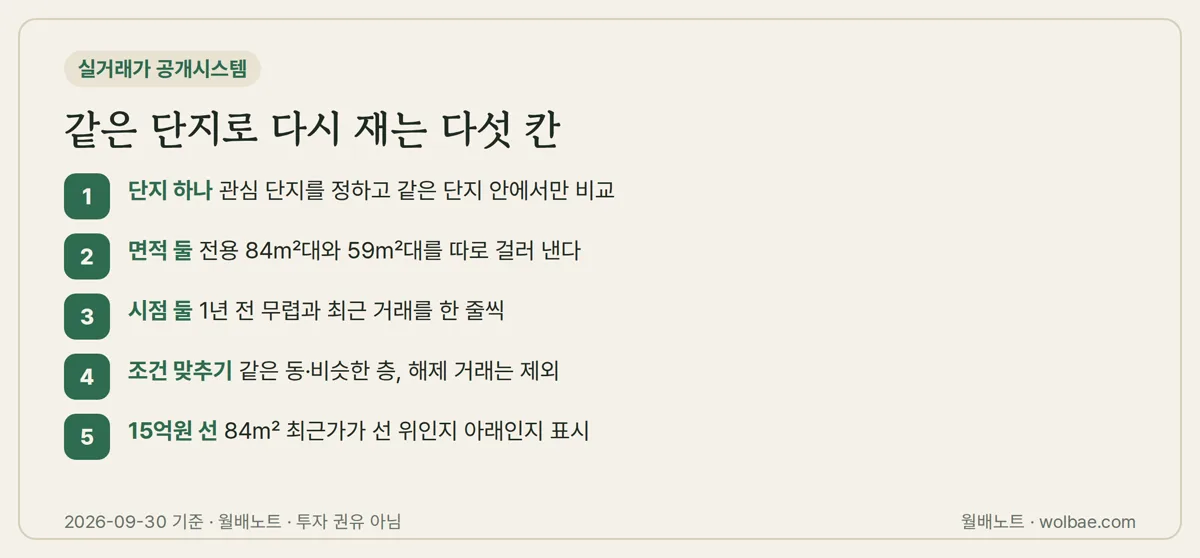
국토교통부 실거래가 공개시스템에서 할 수 있다. 내 관심 단지를 하나 고르고, 전용 84㎡와 59㎡를 따로 걸러 1년 전 무렵과 최근 거래를 뽑는다. 같은 동이나 비슷한 층끼리 묶고, 해제 표시가 붙은 거래는 뺀다. 그렇게 얻은 두 차액이 서울 평균이 아닌 '내 단지의 격차'다.
확인할 것
규제가 지금도 그대로인가. 10·15 대책의 한도와 LTV 40%, 스트레스 금리 하한 3.0%는 2025년 10월 16일 시행이 1차 출처로 확인된다. 2026년 11월 10일 기준으로 바뀌었다는 보도는 찾지 못했지만, 현재 유효 여부를 1차 출처로 다시 확인하지는 못했다. 금융위원회 발표와 거래 은행 안내로 직접 확인한다.
내 조건이 표의 가정과 같은가. LTV 40%는 규제지역 무주택자 기준이다. 관심 단지가 규제지역인지, 내가 무주택자인지 처분조건부 1주택자인지에 따라 계산이 달라진다. 1주택자의 다른 조건은 이 글에서 다루지 않았다.
평균의 기준 달이 같은가. 이 글의 격차·권역 숫자는 2025년 9월과 2026년 9월 리얼투데이 분석이고, 15억원 이하 비중은 2025년 10~12월 숫자다. 서로 다른 기간의 숫자를 한 문장에 묶을 때는 날짜를 함께 적는다.
실거래 한 줄이 시세인가. 해제된 거래, 저층·특수 조건 거래가 섞이면 같은 단지 비교도 흔들린다. 거래가 한두 건뿐인 면적은 차액보다 거래 날짜와 층을 먼저 본다.
마치면서
격차가 줄어든 것, 그 절반 넘게가 84㎡ 평균이 내려와서 생긴 것까지는 숫자로 확인된다. 하지만 서울의 84㎡ 집값이 실제로 그만큼 내렸는지는 이 자료로 가릴 수 없다. 거래가 15억원 아래로 몰리던 흐름과 겹쳐 있어, 평균 하락의 일부는 덜 비싼 집이 더 많이 팔린 결과일 가능성을 배제하지 못한다. 그 몫은 같은 단지, 같은 면적의 거래를 직접 비교해야 드러난다.
반면 지금 바로 판단할 수 있는 것도 있다. 규제지역 무주택자 기준으로, 관심 있는 84㎡의 최근 실거래가가 15억원 위인지 아래인지에 따라 마련해야 할 현금은 2억원 넘게 갈린다. 서울 평균 격차가 몇 % 줄었는지보다, 내 단지 84㎡가 그 계단의 어느 쪽에 서 있는지가 먼저 확인할 숫자다.
출처는 리얼투데이 분석을 인용한 뉴스로드·아이뉴스24 보도, 금융위원회 2025년 10월 15일 보도자료, 정책브리핑 6·27 대책 안내, 한국은행 보고서를 인용한 더팩트 보도다. 비율·㎡당 값·LTV 대입 금액·15억원 전후 현금 차이는 보도 숫자와 가정 숫자로 한 단순 계산이며 자문이 아니다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.09.30 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/26(목) · ETF 141개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
부동산·주거의 다른 글
전체 →- 서울 실거래가지수 검산법, 권역 칸·전년 대비·거래 건수 대조 순서2026.11.19
- 전월세 물가 1.4% 검산법, 지수 106.56에서 내 계약서 5%까지2026.11.16
- 전세사기 최소지원금, 배당표로 내 몫을 직접 계산하는 순서2026.11.09
- 주가 급락이 집 살 돈을 얼마나 깎나, 기준일과 주식 몫으로 재는 순서2026.11.06
- 실거래가 '직거래' 줄, 내 단지에서 세고 정책 날짜에 대 보는 순서2026.11.05