나스닥 회복 기간, 고점 시계와 저점 시계로 직접 세는 순서
- 고점까지 다시 오를 폭은 약 +8.5%
- 2022년 회복은 고점 기준 27개월, 저점 기준 14개월
- 하락률이 어느 날 종가 기준인지부터 확인
10월 30일 종가로 재면 나스닥이 10월 6일 고점에 다시 닿으려면 약 8.5% 올라야 한다.
같은 2021~22년 하락장도 고점에서 재면 약 27개월, 저점에서 재면 약 14개월이다.
하루 -5% 급락일 이후 수익률 분포는 공개 집계를 확인하지 못해, 직접 세는 순서를 적었다.
10월 30일(미국 시간) 나스닥 종합지수가 하루 2.86% 내린 25,437.00에 마감했다. 곡소리가 몇 번 나야 바닥이냐는 질문이 다시 돌았는데, 과거 하락장의 '회복 기간'을 찾아보면 같은 하락장을 두고도 숫자가 1년 넘게 엇갈린다.
회복 기간은 두 날짜 사이의 거리다. 어느 날 종가를 고점으로 잡는지, 거리를 고점에서 재는지 저점에서 재는지에 따라 답이 바뀐다. 그래서 남이 낸 평균을 가져오기 전에 자부터 정했고, 아래는 그 자로 직접 재는 순서다.
1단계: 기준 고점을 종가 하나로 못 박는다
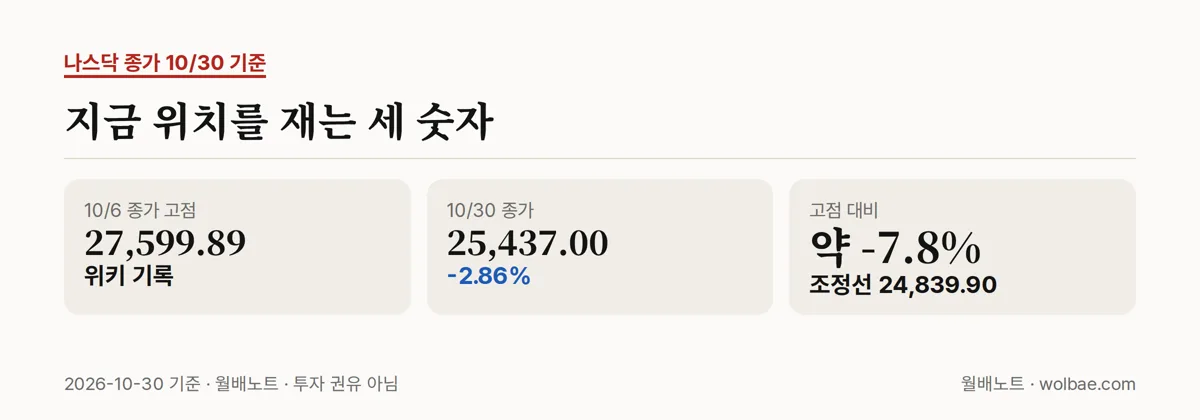
첫 숫자는 고점이다. 위키백과의 나스닥 종가 기록 표 기준으로 역대 종가 최고치는 2026년 10월 6일의 27,599.89다. 나스닥 공식 자료로는 아직 대조하지 못한 값이라, 직접 확인할 땐 거래소가 공개하는 과거 시세에서 같은 날 종가를 한 번 더 찾아 두는 편이 안전하다.
흔한 실수는 장중 최고가와 종가를 섞는 것이다. 장중 고점을 쓰면 낙폭은 더 깊게, 회복 기간은 더 길게 잡힌다. 2021년 하락장처럼 자료마다 고점 날짜가 하루 이틀 다르게 적힌 경우도 있는데, 대개 한쪽은 종가, 다른 쪽은 장중 기준이다. 이 글은 처음부터 끝까지 종가만 쓴다.
2단계: 지금 자리를 낙폭 한 줄로 적는다
식은 한 줄이다. 낙폭 = 현재 종가 ÷ 기준 고점 − 1. 25,437.00 ÷ 27,599.89 − 1 은 약 -7.8%다(단순 계산, 공식 발표치가 아니다).
이 숫자 옆에 선 두 개를 같이 적어 두면 위치가 또렷해진다. 시장에서는 고점 대비 -10%를 조정, -20%를 약세장이라 부르곤 하는데, 27,599.89 기준으로 각각 약 24,839.90과 22,079.91이다. 30일 종가는 첫 선보다 600포인트가량 위에 있다.
3단계: 내려간 폭 말고 '올라야 할 폭'을 구한다
낙폭을 뒤집으면 회복에 필요한 상승률이 나온다. 필요 상승률 = 1 ÷ (1 − 낙폭) − 1. -7.8%라면 약 +8.5%다. 줄어든 금액을 기준으로 다시 퍼센트를 재기 때문에, 올라가야 할 폭은 늘 내려간 폭보다 크다.
이 간격은 낙폭이 깊을수록 빠르게 벌어진다. -10%면 +11.1%, -20%면 +25.0%지만, 2022년 나스닥의 종가 저점에서는 +57% 넘게 올라야 했다. 하락장마다 회복 기간이 들쭉날쭉한 첫째 이유가 이 비대칭이다.
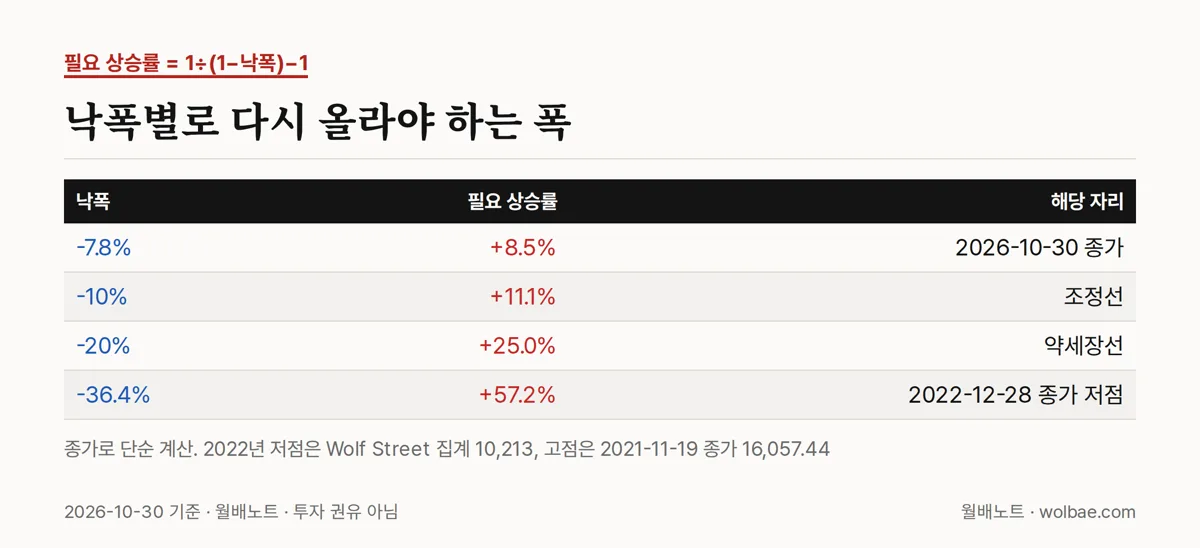
여기서 하나 걸러야 할 게 있다. 2022년 나스닥 하락폭은 '고점 대비 -35.4%'로 많이 인용됐는데, 2022년 말 시점으로 잰 값이고 기준 고점도 이 글의 종가 고점과 다르게 잡았다. 그해 종가 저점인 12월 28일 10,213(Wolf Street 집계)을 2021년 11월 19일 종가 고점 16,057.44로 나누면 약 -36.4%가 나온다(단순 계산).
1%p 차이지만 보도된 하락률을 그대로 가져와 필요 상승률을 구하면 저점 기준 숫자와 어긋난다. 하락률을 옮겨 적기 전에 분자와 분모가 각각 어느 날 종가인지부터 확인한다.
4단계: 시계를 고점에서 켤지, 저점에서 켤지 정한다
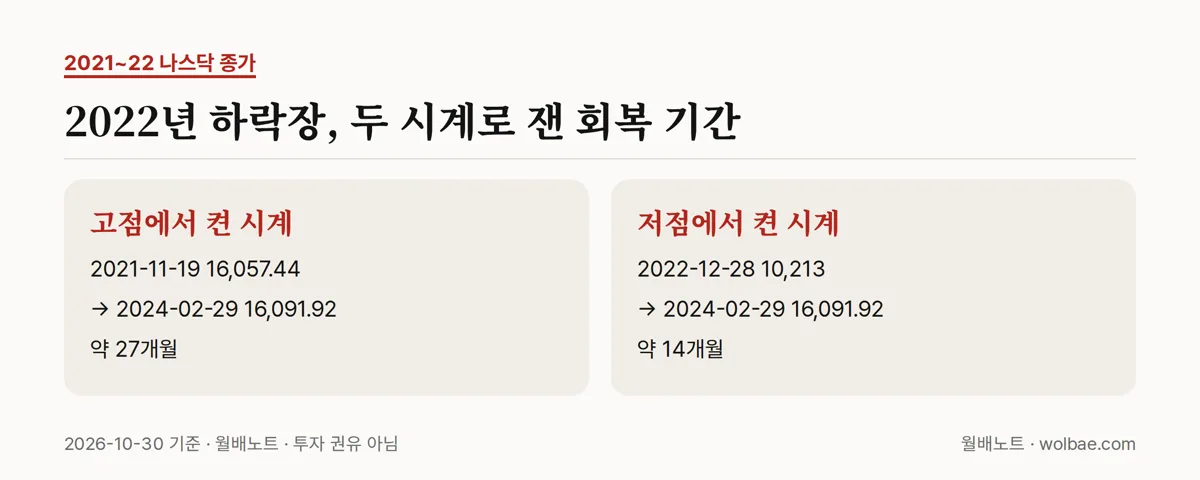
'회복까지 몇 개월'에는 두 종류가 있다. 고점에서 시계를 켜고 다시 그 위에서 마감한 날 끄는 방식, 그리고 저점에서 켜는 방식이다. 고점 근처에서 들어간 사람에게는 앞의 숫자가, 바닥 근처에서 들어간 사람에게는 뒤의 숫자가 자기 계좌에 가깝다.
2021~22년 하락장에 두 시계를 맞대 보면 차이가 크다. 고점(2021년 11월 19일 16,057.44)에서 재면 처음 그 위에서 마감한 2024년 2월 29일(16,091.92)까지 약 27개월이다. 저점(2022년 12월 28일 10,213)에서 재면 같은 날까지 약 14개월이다. 같은 하락장인데 13개월이 차이 난다.
다른 구간도 같은 칸에 넣을 수 있지만, 확인된 날짜가 어느 시계의 것인지 구분해야 한다.
| 구간 | 시계 켠 날(종가) | 시계 끈 날(종가) | 걸린 시간 |
|---|---|---|---|
| 닷컴 버블 | 고점 2000-03-10 5,048.62 | 2015-04-23 5,056.06 | 약 15년 1개월 |
| 2021~22년 | 고점 2021-11-19 16,057.44 | 2024-02-29 16,091.92 | 약 27개월 |
| 2021~22년 | 저점 2022-12-28 10,213 | 2024-02-29 16,091.92 | 약 14개월 |
| 2025년 관세 | 고점 2024-12-16 | 2025-06-27 | 약 6개월 |
| 2026년 3월 | 저점 2026-03-30 약 20,794.64 | 2026-06-02 27,093.90(최고치) | 두 달 남짓 |
닷컴 버블은 고점 시계로만 적었다. 저점 숫자가 출처 한 곳에서만 확인돼 저점 시계 칸은 비워 둔다. 2025년 구간은 4월 3일 코로나 이후 하루 최대 낙폭(배런스는 약 6%로 보도)을 거친 하락장인데, 매체마다 종가 수치가 달라 날짜만 적었다.
올해 3월은 거꾸로 저점 시계만 확실하다. 나스닥은 3월 26일 조정장(고점 대비 -10%)에 들어섰고, 다우존스 데이터 기준 종가 저점은 3월 30일의 약 20,794.64다(출처 한 곳). 그 직전 고점을 어느 날로 잡을지는 자료마다 달라 고점 시계로는 재지 않았다. 표의 '두 달 남짓'은 저점에서 다음 사상 최고치까지의 거리다.
5단계: 바닥 아래 바닥은 따로 센다
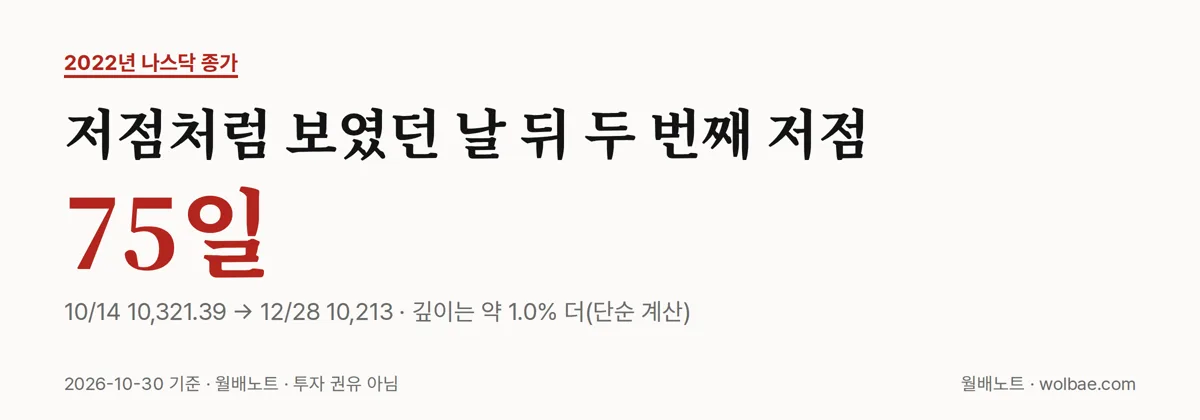
2022년엔 10월 14일 종가 10,321.39가 저점처럼 보였다. 실제 종가 저점은 75일 뒤인 12월 28일의 10,213이었다. 깊이로는 약 1.0% 더 내려간 데 그쳤지만(단순 계산), 10월에 바닥을 정한 사람은 두 달 반을 더 버텨야 했다.
깊이보다 시간이 더 길었던 셈이다. 이런 경우를 놓치지 않으려면 급락일마다 '이후 가장 낮은 종가'와 '거기까지 걸린 거래일 수'를 함께 적는다. 평균 수익률만 보면 이 칸이 통째로 사라진다.
6단계: 급락일 이후 1·3·6·12개월, 직접 집계하는 법
'하루 -5% 이상 빠진 날 이후 1·3·6·12개월 수익률'을 정리해 공개한 자료는 이번에 서로 다른 출처 두 곳 이상으로 확인하지 못했다. 반도체 지수(SOX)도 같다. 그래서 숫자 대신 집계 순서를 적는다.
- 나스닥 종합지수(또는 SOX) 일별 종가를 최대한 길게 받는다. 2000년 이전부터 있어야 15년짜리 사례가 표본에 들어간다.
- 전일 대비 -5% 이하인 날을 모두 표시한다. 기준을 -3%로 낮추면 표본이 크게 늘어나니, 기준은 처음에 하나로 정하고 바꾸지 않는다.
- 며칠 안에 몰린 급락일은 한 '사건'으로 묶는다. 같은 주에 -5%가 세 번 나왔다면 표본은 셋이 아니라 하나다. 묶지 않으면 한 하락장이 분포를 독차지한다.
- 사건 첫날 종가를 기준으로 약 21·63·126·252거래일 뒤 종가를 나눠 1·3·6·12개월 수익률을 구한다.
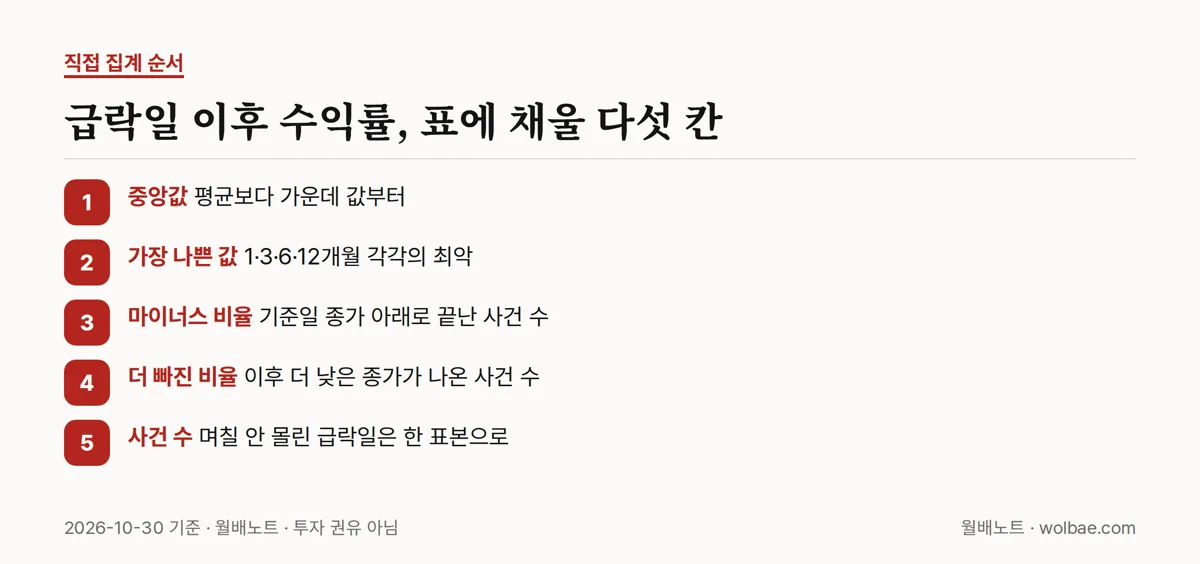
- 평균 대신 다섯 칸을 채운다. 중앙값, 가장 나쁜 값, 마이너스로 끝난 비율, 그 사이 기준일보다 더 낮은 종가가 나온 비율, 그리고 묶은 사건 수다.
평균과 중앙값이 크게 벌어지면 원인부터 본다. 고점 회복에 15년이 걸린 닷컴 구간의 사건이 몇 개 들어갔느냐에 따라 평균은 쉽게 흔들린다. 그 경우 닷컴 구간을 넣은 표와 뺀 표를 둘 다 만들어 두면 숫자가 어디서 왔는지 보인다.
7단계: 레버리지 ETF는 지수 회복과 따로 계산한다
일간 2배·3배 상품은 '하루' 등락률에 배수를 곱해 따라간다. 지수가 출발점으로 돌아와도, 그 사이 오르내린 길에 따라 상품 값은 다른 자리에 선다.
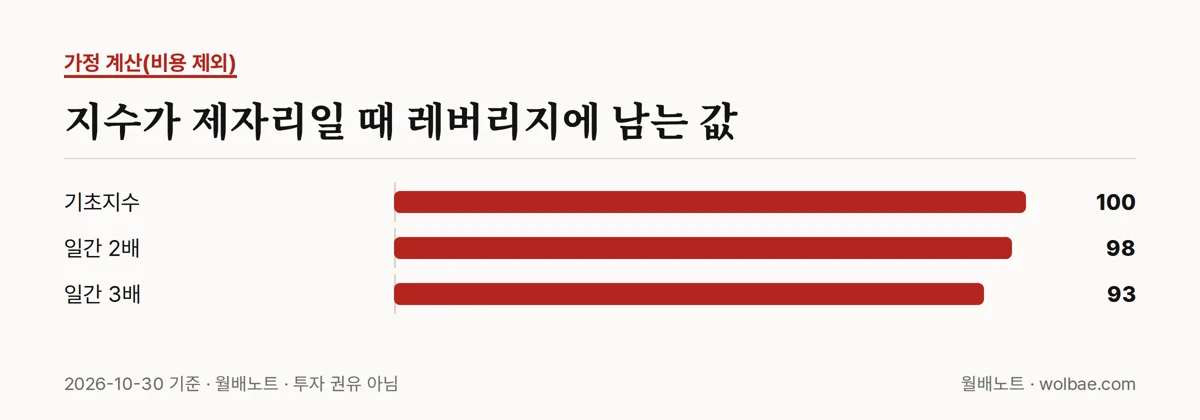
가정 숫자로 해 보자. 지수가 하루 -10% 뒤 다음 날 약 +11.1% 올라 제자리로 오면, 2배 상품은 -20% 뒤 +22.2%로 원래의 약 97.8%, 3배 상품은 -30% 뒤 +33.3%로 약 93.3%에 머문다. 계산 연습용 가정이고 보수·환율·비용은 뺐다.
직접 계산할 땐 일별 등락률마다 (1 + 배수 × 그날 등락률)을 구해 보유 기간 내내 곱한다. 같은 곱셈을 기초지수에도 하고 두 값을 나란히 두면, 내 보유 기간의 출렁임이 얼마나 비용으로 쌓였는지 드러난다. 실제 상품에는 보수와 운용 비용이 더 붙으므로 마지막엔 운용사가 공시하는 순자산가치(NAV)와 맞춰 본다.
확인할 것
- 기준 고점이 종가인지 장중인지, 날짜가 자료마다 같은지
- 보도된 하락률의 분자가 저점 종가인지, 연말 같은 특정 날짜 종가인지
- '회복까지 몇 개월'이 고점 시계인지 저점 시계인지
- 급락일 집계에서 몰린 날을 한 사건으로 묶었는지, 최악값과 더 빠진 비율을 적었는지
- 레버리지 상품은 일별 곱셈과 NAV로 따로 맞춰 봤는지
마치면서
코로나 이후 하루 최대 낙폭을 거친 2025년 4월의 하락장은 고점 시계로 약 6개월 만에 끝났다. 같은 표에서 15년이 걸린 건 닷컴 버블이었다. 3단계 식으로 보면 다시 올라야 할 폭을 정하는 건 하루의 크기가 아니라 고점에서 저점까지 내려간 깊이다.
30일의 -2.86%는 하루 -5% 기준으로 세면 6단계 표에 한 줄도 보태지 않는 날이다. 지금 확인된 건 고점 시계를 켠 날짜 10월 6일과, 25,437.00에서 27,599.89까지 남은 약 +8.5%다. 저점 시계는 아직 켤 날짜가 정해지지 않았다.
출처: 위키백과 나스닥 종가 기록, 야후파이낸스, 로이터, Wolf Street, 배런스, AP, 포천, 다우존스 데이터(타이거브로커스), 모틀리풀. 낙폭·필요 상승률·조정선·약세장선·기간 차이는 보도·기록 종가로 단순 계산한 값이며, -10%·+11.1% 이틀과 레버리지 예시는 계산 연습용 가정 숫자로 실제 상품 값이 아니다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
- Wikipedia Closing milestones of the Nasdaq Composite
- Yahoo Finance Stock market today Oct 30
- Reuters via StreetInsider Nasdaq first record close since 2021
- Wolf Street 2022 bear-market rallies
- Inquirer/Reuters Nasdaq new bear market low
- Barron's via Tiger tariffs recovery
- AP via Arab Times all-time high after tariff plunge
- Fortune record high June 27 2025
- Tiger Brokers Dow Jones Data Talk 20794.64
- Motley Fool Nasdaq correction territory
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.10.30 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
증시 흐름의 다른 글
전체 →- S&P500 선물 -0.5%, 알파벳 몫은 비중 하나로 나눠 본다2026.10.29
- 코스피 +6.63% 뒤 -1.24%, 이틀 수익률은 곱해서 잰다2026.10.29
- 코스피 6000 회복, 종가 네 개로 낙폭·기여도 직접 재는 순서2026.10.29
- 인도네시아 증시 '반 토막' 맞나, 종가로 낙폭 직접 재는 법2026.10.26
- 코스피 주간 등락률 직접 계산하는 법, 하루 %를 더하면 왜 틀릴까2026.10.25