국민연금 수급자 800만, 월 증가 속도로 돌파 시점 직접 세는 순서
- 2025년 11월 말 수급자 782만9,598명
- 11개월 동안 한 달 약 4만1,600명씩 늘었다
- 통계표의 집계 기간 칸부터 확인할 것
국민연금 수급자가 800만 명을 언제 넘는지 알려면 숫자 두 개와 나눗셈 한 번이면 된다. 어려운 건 계산이 아니라, 그 두 숫자가 같은 방식으로 세어졌는지 확인하는 일이다.
최근 '800만 돌파' 보도가 나왔지만, 이 글은 두 언론이 함께 전한 2025년 11월 말 숫자에서 출발한다. 거기서 속도를 뽑고, 남은 거리를 나누고, 그 계산이 어디서 틀어질 수 있는지까지 차례로 짚는다.
출발점이 되는 숫자 세 칸
세계일보와 경기일보가 2026년 3월 2일 국민연금공단 공표통계를 인용해 전한 숫자는 이렇다. 2025년 11월 30일 기준 전체 수급자 782만9,598명, 2024년 말 737만2,039명, 그 사이 증가율 6.2%.
이 782만9,598명에는 노령·유족연금 수급자와 일시금 수급자가 함께 들어 있다. 그 뒤 사망해 수급권이 없어진 사람도 빠지지 않았다. '지금 이 순간 매달 연금을 받는 사람 수'와는 다른 숫자라는 뜻이다.
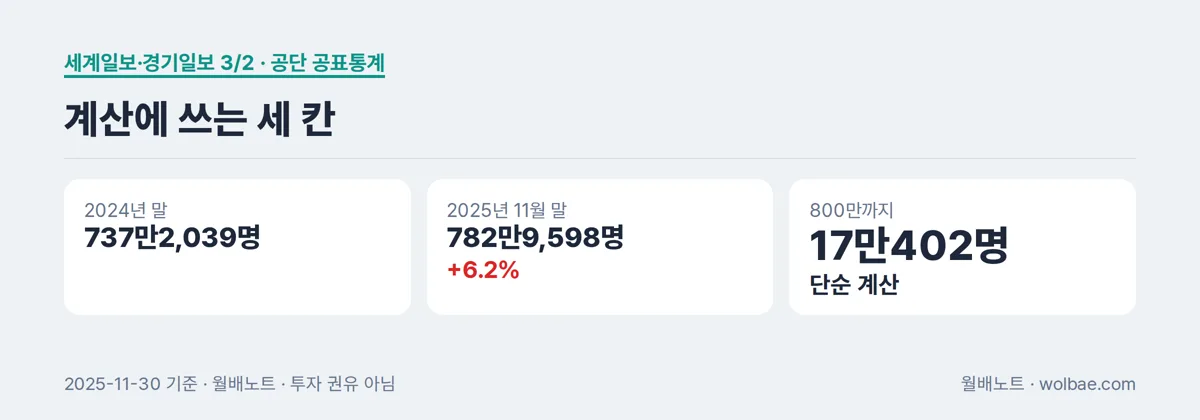
여기에 하나를 더 적어 둔다. 2026년 3월 보도 당시 공단 관계자는 수급자가 올해 안에 800만 명을 넘을 것으로 내다봤다. 2024년 11월 말 700만 명을 넘은 지 2년이 채 안 된 시점이었다. 이건 전망이고, 아래 계산은 그 전망이 숫자로 어느 정도 앞뒤가 맞는지 보는 작업이다.
1단계: 6.2%를 직접 다시 낸다
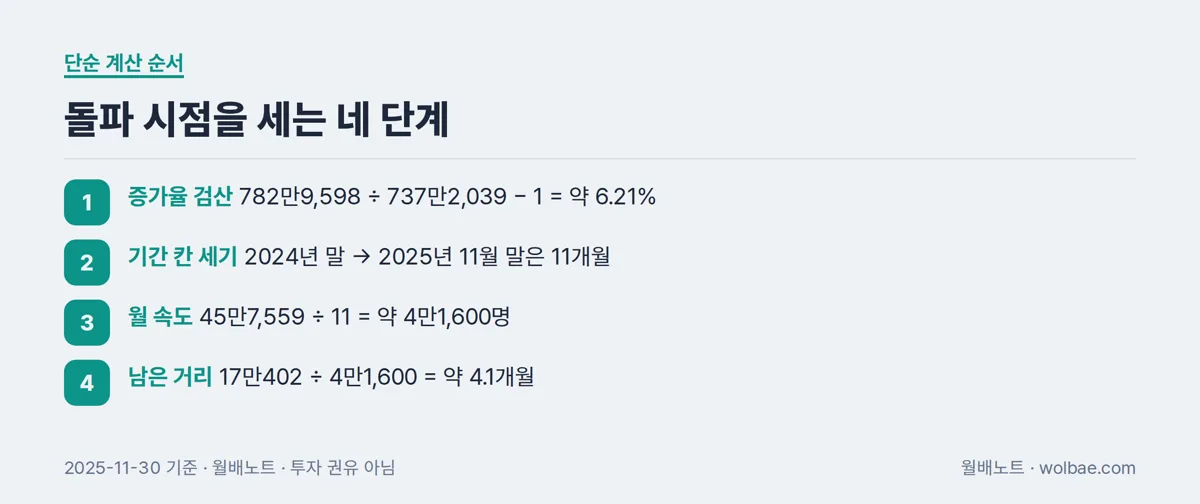
보도에 나온 증가율부터 손으로 다시 계산한다. 식은 한 줄이다. 782만9,598 ÷ 737만2,039 − 1 = 약 6.21%. 보도의 6.2%와 맞는다.
이 단계를 건너뛰지 않는 이유가 있다. 증가율이 맞아떨어지면 두 숫자가 같은 통계표의 같은 집계 방식에서 나왔을 가능성이 높다. 반대로 어긋나면, 한쪽이 다른 기준(특정 월 지급 인원이나 노령연금만 센 숫자)일 수 있으니 거기서 멈추고 출처를 다시 봐야 한다.
차이를 인원으로도 적어 둔다. 782만9,598 − 737만2,039 = 45만7,559명. 다음 단계는 이 45만 명을 기간으로 나누는 일이다.
2단계: 한 달에 몇 명씩 늘었나
여기서 가장 흔한 실수가 나온다. 2024년 말에서 2025년 11월 말까지는 12개월이 아니라 11개월이다. 연간 증가율처럼 보이는 6.2%도 사실 11개월치 변화다.
11로 나누면 45만7,559 ÷ 11 = 약 4만1,600명. 한 달에 이 정도씩 늘었다는 계산이다(단순 계산). 같은 속도를 1년으로 늘리면 연 50만 명 안팎이 된다.
12로 잘못 나누면 한 달 약 3만8,100명이 나온다. 한 달에 3,500명쯤 차이지만, 다음 단계에서 남은 거리를 나눌 때 돌파 시점이 반달가량 밀린다. 기간 칸을 세는 손이 결과를 바꾸는 셈이다.
3단계: 800만까지 남은 거리를 속도로 나눈다
남은 거리는 800만 − 782만9,598 = 17만402명. 이걸 한 달 약 4만1,600명으로 나누면 약 4.1개월이다. 2025년 11월 말에서 넉 달 남짓, 2026년 4월 무렵이라는 답이 나온다(같은 속도가 이어진다는 가정의 단순 계산).
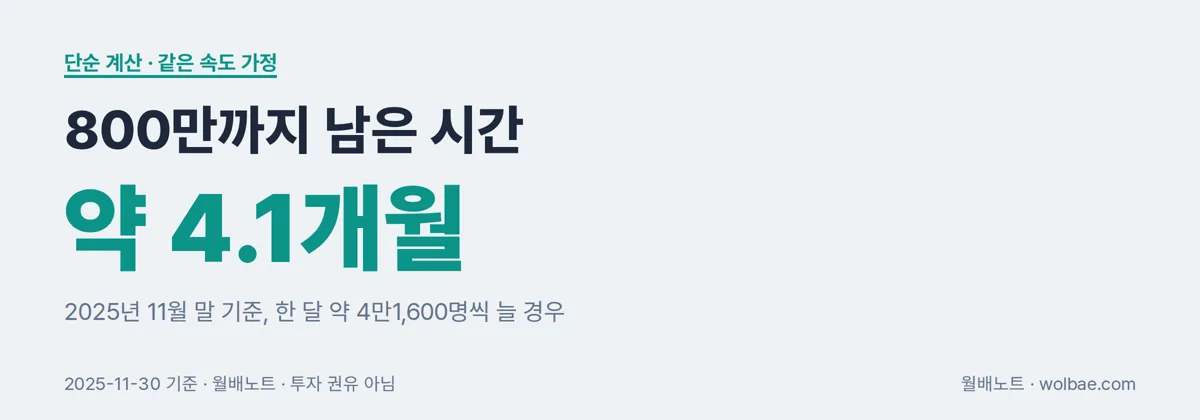
공단이 3월에 '올해 안'이라고 한 전망과 방향은 어긋나지 않는다. 다만 이 계산이 맞으려면 한 가지 전제가 버텨야 한다. 2026년의 숫자가 2025년 11월 말 숫자에 이어서 쌓인다는 전제다.
이 계산이 틀어지는 지점: 누계는 언제 다시 시작하나
수급자 수는 집계 방식에 따라 숫자가 달라진다. 어떤 기간 동안 한 번이라도 받은 사람을 모두 더하는 누계가 있고, 특정 달에 실제로 지급받은 사람만 세는 방식이 있다. 사망으로 수급권이 끝난 사람을 넣느냐 빼느냐도 기사마다 다르다.
기간 누계라면 숫자가 연중 내려가지 않는다. 그 해 들어 받은 사람이 사망해도 명단에서 빠지지 않기 때문이다. 그런데 누계 기간이 '그 해 1월부터'라면, 해가 바뀌는 순간 집계가 새로 시작된다. 그 경우 2026년 초 숫자는 2025년 11월 말 숫자에 이어 붙지 않고, 3단계의 4.1개월도 그대로 쓸 수 없다.
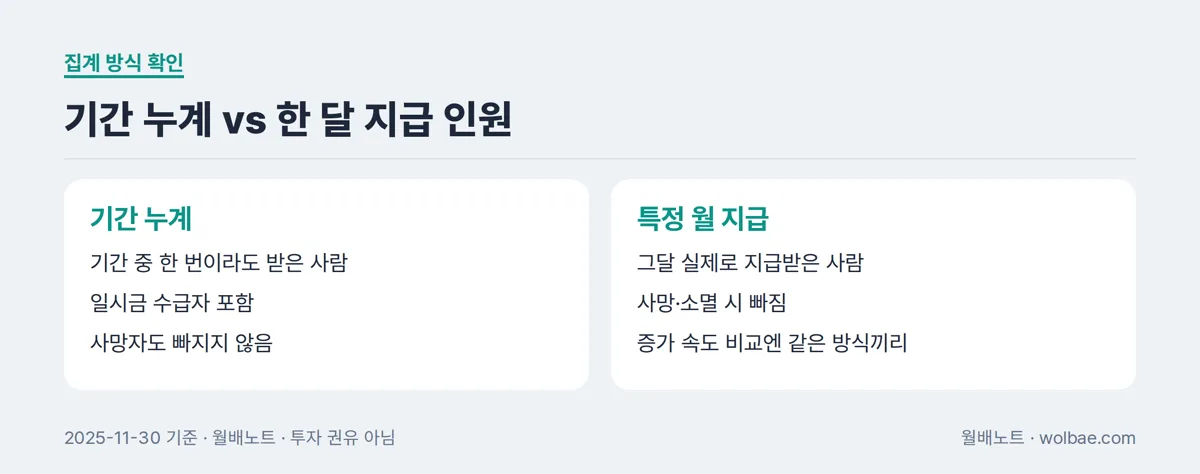
그래서 공표통계 표를 열면 숫자보다 먼저 볼 칸이 있다. 집계 기간(누계 시작 시점), 일시금 포함 여부, 사망자 포함 여부 세 줄이다. 이 세 줄이 두 시점에서 같아야 1~3단계의 나눗셈이 의미를 가진다.
구간 비율을 같은 분모에 올려 보기
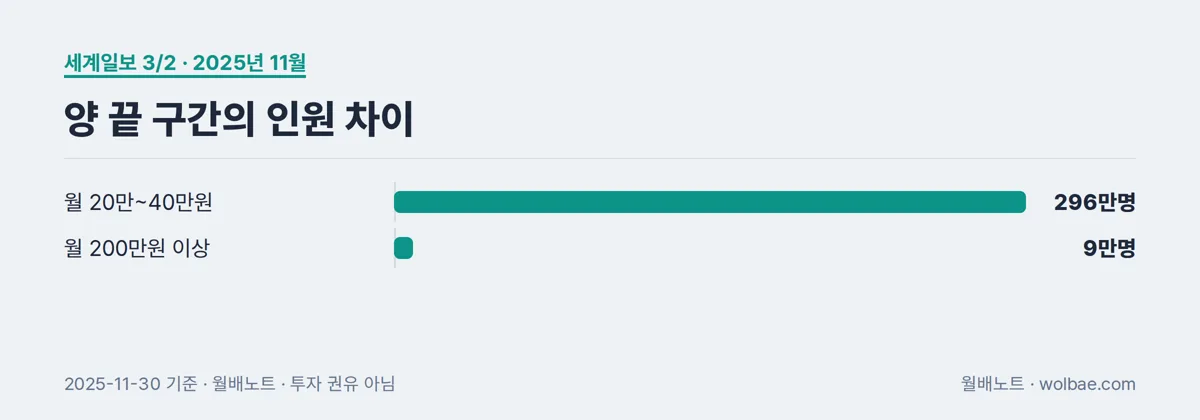
수급자 수만큼 자주 인용되는 게 월 수급액 구간 비율이다. 2025년 11월 기준 월 20만~40만원 미만 구간이 39.4%로 가장 크고, 세계일보는 이 구간 인원을 295만9,701명으로 적었다. 월 200만원 이상은 9만1,117명(경기일보는 '9만1천여 명'), 1.2%다.
같은 달의 전체 수급자 782만9,598명으로 직접 나눠 보면 결과가 갈린다. 200만원 이상은 9만1,117 ÷ 782만9,598 = 약 1.2%로 보도와 맞는다. 20만~40만원 구간은 약 37.8%가 나와 39.4%와 1.6%p 벌어진다.
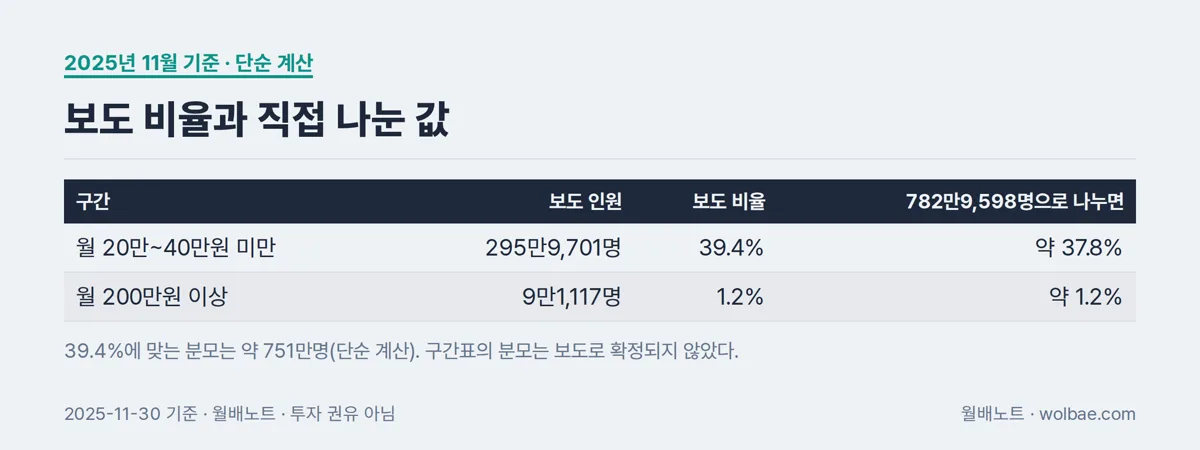
39.4%를 맞추려면 분모가 약 751만 명이어야 한다(295만9,701 ÷ 0.394, 단순 계산). 구간표가 전체 수급자와 다른 인원(예를 들어 일시금을 뺀 월 지급 인원)을 기준으로 했을 가능성이 있지만, 보도만으로는 어느 쪽인지 확정할 수 없다. 비율을 쓸 때는 그 비율이 붙어 있던 표의 분모를 함께 옮겨야 하는 이유다.
양 끝 구간의 크기 차이도 같은 표 안에서는 비교할 수 있다. 20만~40만원 구간 인원은 200만원 이상 인원의 약 32.5배다(295만9,701 ÷ 9만1,117).
받는 금액을 내 계획에 옮겨 보려면
통계표는 전체 분포를 보여 줄 뿐, 내가 얼마를 받을지는 알려 주지 않는다. 내 예상 수령액은 국민연금공단의 '내 연금 알아보기'에서 가입 이력을 기준으로 따로 확인해야 한다. 그 금액이 정해지면, 목표 생활비와의 차이를 숫자로 적을 수 있다.
예를 들어 생활비 목표와 예상 연금 사이에 월 30만원 공백이 있다고 가정해 보자. 그 30만원을 분배금으로 채운다면 분배율 5%일 때 원금이 얼마 필요한지 계산만 해 볼 수 있다. 30만원과 5%는 계산 연습용 가정이며, 분배율은 상품과 시기에 따라 달라지고 원금 손실 가능성도 있다.
공백 금액과 목표 시점을 바꿔 가며 필요한 원금이 어떻게 움직이는지는 목표 계산 화면에서 이어서 볼 수 있다.
확인할 것
- 집계 기간: 누계가 언제부터 시작하는지. 두 시점의 시작점이 다르면 증가 속도 계산을 버린다.
- 포함 범위: 일시금 수급자, 유족연금 수급자, 사망자가 들어 있는지. 노령연금만 센 숫자와 섞지 않는다.
- 기간 칸 세기: 연말에서 11월 말까지는 11개월이다. 나누는 수를 먼저 적어 두고 계산한다.
- 비율의 분모: 구간 비율은 그 비율이 실린 표의 전체 인원으로 다시 나눠 맞는지 본다. 맞지 않으면 비율은 그 표 안에서만 쓴다.
- 전망과 실적: '올해 안 800만'은 2026년 3월 시점 공단 관계자의 전망이다. 공단 공표통계 원문으로 확인한 숫자와 구분한다.
끝으로
3단계의 4.1개월은 한 달 약 4만1,600명이라는 속도와, 누계가 해를 넘어 이어진다는 가정 두 개 위에 서 있다. 속도는 보도 숫자로 검산이 됐고, 가정은 아직 통계표의 집계 기간 칸으로 확인해야 한다.
공단 공표통계에 2025년 12월 말 숫자가 올라오면 11월 말 782만9,598명과의 차이부터 뺀다. 그 한 달 증가분이 4만 명대면 속도 가정이 버틴 것이고, 전혀 다른 크기라면 집계 기준이 바뀌었다는 신호다.
출처: 세계일보·경기일보(2026-03-02) 보도가 인용한 국민연금공단 공표통계, 집계 방식 설명은 경기일보(2026-11-01). 증가율 검산, 월 증가 속도, 남은 거리·개월 수, 구간 비율 재계산과 배수는 보도 숫자를 단순 계산한 값이다. 월 30만원 공백과 분배율 5%는 계산 연습용 가정 숫자로 실제 상품 값이 아니다. 연금·세금 관련 내용은 단순 정리이며 자문이 아니다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2025.11.30 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
은퇴·자산설계의 다른 글
전체 →- 국민연금 14.77%, 자산별 몫을 평가액으로 거꾸로 재는 순서2026.10.31
- 퇴직연금 위험자산 비중, 내 DC·IRP 계좌에서 직접 재는 다섯 단계2026.10.27
- 열흘 뒤 텅장 비율, 내 월급 통장으로 다시 재는 순서2026.10.27
- 월 50만원 10년 적립 수령액, 세후 분배율로 직접 계산하는 순서2026.10.27
- 퇴직금 1억 월 현금흐름, 세 가지 숫자로 직접 따져 보는 순서2026.10.25