국민연금 10년 vs 기초연금, A값 비율로 직접 검산하는 순서
- A값 기준으로는 10.75%와 10.95%, 0.2%p 차이
- 기초연금은 확정액이고 10년 연금은 연구 추계
- 내 숫자는 공단 예상연금액으로 다시 대 본다
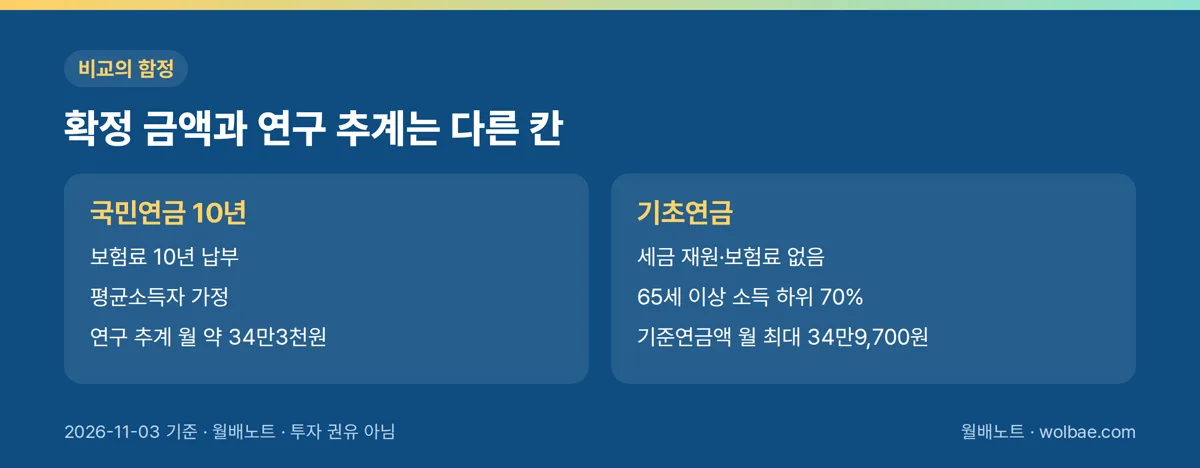
평균소득자가 국민연금을 딱 10년 부으면 월 약 34만3천원. 보험료 없이 세금으로 주는 기초연금 기준연금액은 월 34만9,700원이다. 한 달 약 6,400원 차이로, 보험료를 낸 쪽이 오히려 아래에 있다. 11월 3일 국민연금연구원 보고서가 꺼낸 이 비교는 숫자만 보면 단순하지만, 두 금액은 성격부터 다른 숫자다.
검산에 필요한 재료는 많지 않다. 보고서는 두 연금을 모두 'A값', 즉 국민연금 전체 가입자의 평균소득월액에 대한 비율로 적었다. A값과 비율 두 개만 있으면 기사 속 계산은 누구나 다시 할 수 있다. 어려운 건 계산이 아니라, 그 계산이 내 연금에 대해 어디까지를 말해 주는지 가려내는 쪽이다.
비교하려는 것은 '법에 정해진 금액'과 '가정 위의 추계'다
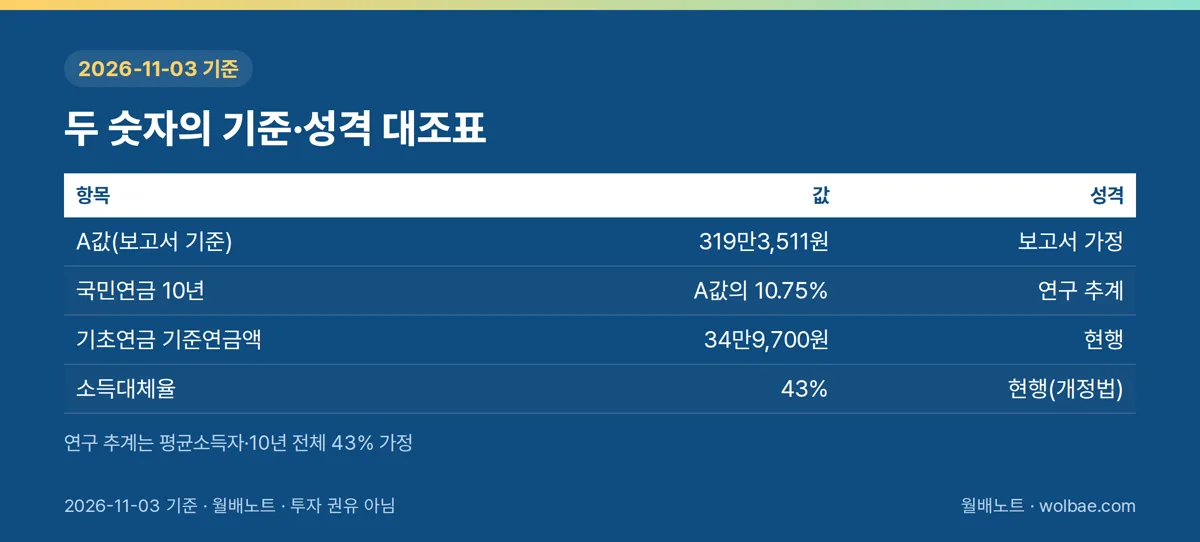
먼저 두 숫자의 성격이 다르다. 기초연금 기준연금액 월 34만9,700원은 올해 1월부터 적용된 현행 금액이다. 국민연금 10년 가입자의 월 약 34만3천원은 국민연금연구원 김형수 부연구위원이 11월 3일 연금포럼에서 발표한 보고서의 연구 추계다.
추계에는 가정이 세 개 깔려 있다. 소득이 A값과 같은 평균소득자일 것, 가입기간이 최소가입기간인 10년(120개월)일 것, 그리고 2026년 1월 시행된 개정 국민연금법의 소득대체율 43%를 적용할 것. 이 셋 중 하나만 달라져도 34만3천원은 내 숫자가 아니게 된다.
그래서 이 글의 틀은 단순하다. 확정된 숫자는 그대로 받아들이고, 추계는 가정을 하나씩 내 상황으로 바꿔 가며 다시 잰다.
| 항목 | 값 | 성격 | 기준 |
|---|---|---|---|
| 2026년 A값(보고서 기준) | 319만3,511원 | 보고서 가정 | 2026년 |
| 국민연금 10년, 평균소득자 | A값의 10.75%, 월 약 34만3천원 | 연구 추계 | 2026-11-03 발표 |
| 기초연금 기준연금액 | 월 34만9,700원, A값의 약 10.95% | 현행 | 2026-01-01 적용 |
| 소득대체율 | 43% | 현행(개정법) | 2026-01-01 시행 |
| 최소가입기간 | 10년(120개월) | 현행 | — |
1단계: 비율을 금액으로 바꿔 기사 숫자를 맞춘다
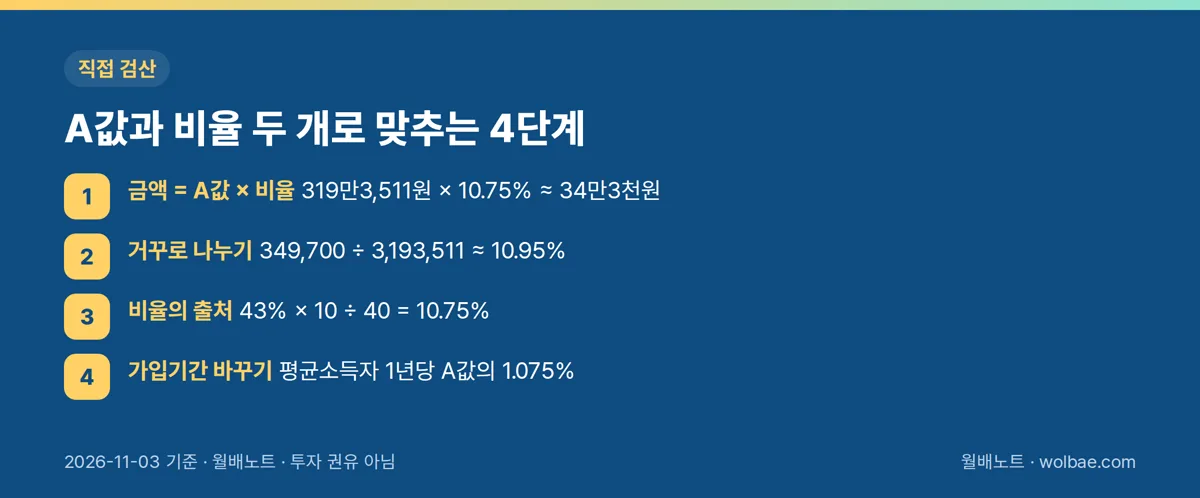
첫 계산은 한 줄이다. 월 연금액 = A값 × 비율.
319만3,511원 × 10.75%를 하면 34만3,302원이 나온다. 기사와 보도에서 말한 '약 34만3천원'과 맞는다. 같은 A값에 10.95%를 곱하면 34만9,690원 남짓으로, 기초연금 기준연금액 34만9,700원과 원 단위 반올림 차이만 남는다.
거꾸로 검산하는 편이 더 깔끔하다. 349,700 ÷ 3,193,511을 계산기에 넣으면 0.1095가 찍힌다. 보고서가 기초연금을 'A값의 약 10.95%'라고 쓴 이유가 이 나눗셈이다.
두 금액의 차이는 349,700 − 343,302 = 약 6,400원이다. 흔한 실수는 이 6,400원을 '국민연금이 기초연금보다 이만큼 손해'로 읽는 것이다. 이건 평균소득자가 정확히 10년에서 멈췄을 때의 단면이고, 한 달 치 금액 비교일 뿐 평생 받는 총액이나 낸 보험료와의 비교가 아니다.
2단계: 10.75%가 어디서 나왔는지 확인한다
10.75%는 보고서가 내놓은 결과지만, 출처를 짐작할 수 있는 숫자이기도 하다. 소득대체율은 평균소득자가 40년 가입했을 때 받는 연금이 생애 평균소득의 몇 %인지를 나타내는 비율이다. 43%를 40년으로 나누고 10년을 곱하면 43 × 10 ÷ 40 = 10.75로 딱 떨어진다.
이 검산이 맞아떨어진다는 건, 보고서가 10년 전체에 개정법의 43%를 적용했다는 뜻으로 읽힌다. 이미 가입기간이 쌓인 사람이라면 여기서 멈칫해야 한다. 과거 가입기간에 어떤 비율이 적용되는지는 이 계산에 들어 있지 않고, 이 글도 그 부분은 단정하지 않는다. 10년 추계는 연구 가정 위의 숫자로만 다룬다.
같은 이유로 '1년 가입할 때마다 A값의 1.075%'라는 단순한 비례식이 나온다. 평균소득자에 한해서, 그리고 43% 가정 안에서만 성립하는 식이다.
3단계: 가입기간을 내 숫자로 바꿔 본다
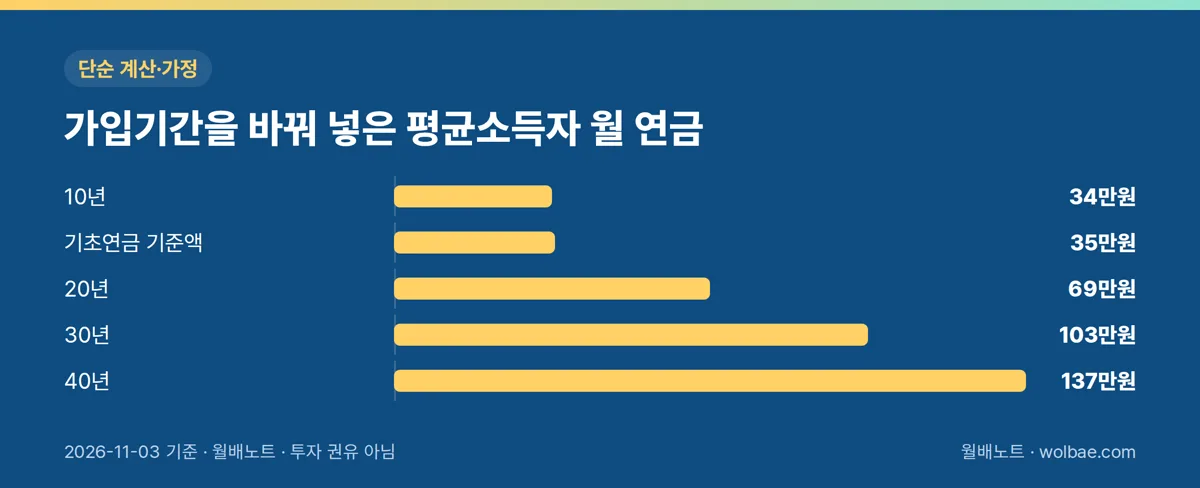
비례식이 생기면 가입기간을 바꿔 넣을 수 있다. 1년당 A값의 1.075%는 월 약 3만4,330원이고, 한 달 가입에 약 2,860원씩 늘어나는 셈이다.
그러면 질문이 바뀐다. 10년에 6,400원이 모자랐다면 몇 달을 더 넣어야 기초연금 기준연금액과 같아지나. 6,400 ÷ 2,860 ≈ 2.2이니, 단순 계산으로는 두 달 남짓이다. 셋째 달 안에 따라잡으니, 10년 3개월째에서 두 선이 만난다.
기간을 더 늘리면 차이는 금방 벌어진다. 20년이면 A값의 21.5%로 월 약 68만6,600원, 30년이면 32.25%로 약 103만원, 40년이면 43% 그대로 약 137만3,200원이다. '역전'이라는 말은 이 그래프의 맨 왼쪽 끝, 10년 언저리에서만 성립한다.
다만 여기서 흔히 놓치는 게 있다. 이 계산은 평균소득자, 즉 내 소득이 A값과 같을 때만 쓸 수 있다. 소득이 A값보다 낮거나 높으면 같은 가입기간이라도 비율이 달라진다. 내 숫자는 국민연금공단의 예상연금액 조회에서 확인하는 게 가장 정확하고, 위 비례식은 그 결과가 대략 어느 자리에 있는지 가늠하는 데까지만 쓴다.
4단계: 기초연금 쪽 숫자도 '최대'라는 걸 기억한다
국민연금 쪽만 가정이 있는 건 아니다. 34만9,700원은 기준연금액, 보도 표현으로는 '월 최대' 금액이다. 기초연금은 65세 이상 소득 하위 70%를 대상으로 세금으로 지급하고, 실제로 받는 돈은 소득·재산 상황 등에 따라 개인마다 달라진다.
그러니 '10년 국민연금 34만3천원 vs 기초연금 34만9,700원'은 한쪽의 평균적 추계와 다른 쪽의 상한을 맞댄 비교다. 기사 제목이 틀렸다는 뜻은 아니다. 보고서가 짚은 건 개별 가구의 손익이 아니라, 보험료를 10년 낸 사람의 기본 몫이 보험료 없는 제도의 기준액보다 낮게 설계돼 있다는 제도의 모양이다.
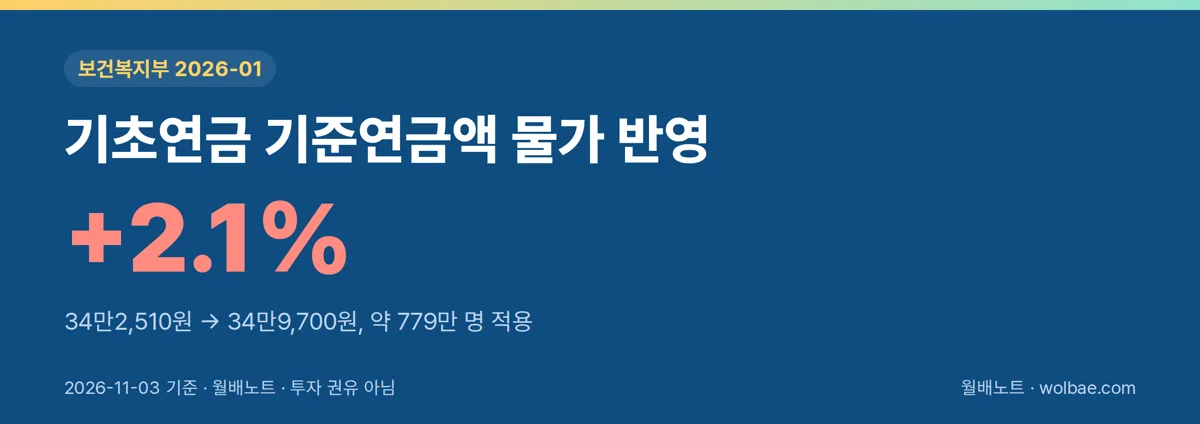
기초연금 금액은 해마다 그대로 있지 않다. 올해 34만9,700원은 지난해 34만2,510원에 전년도 소비자물가상승률 2.1%를 반영한 값이다. 342,510 × 1.021을 해 보면 34만9,703원으로, 원 단위를 정리한 금액과 맞는다. 올해 이 금액을 받는 사람은 약 779만 명이다.
이 금액을 연금이 아닌 다른 현금흐름으로 채운다면 원금이 얼마나 필요한지도 같은 식으로 잴 수 있다. 아래 계산기의 분배율 5%는 계산 연습용 가정 숫자로, 실제 상품 값이 아니다.
5단계: 내는 쪽 숫자도 같은 잣대로 놓아 본다
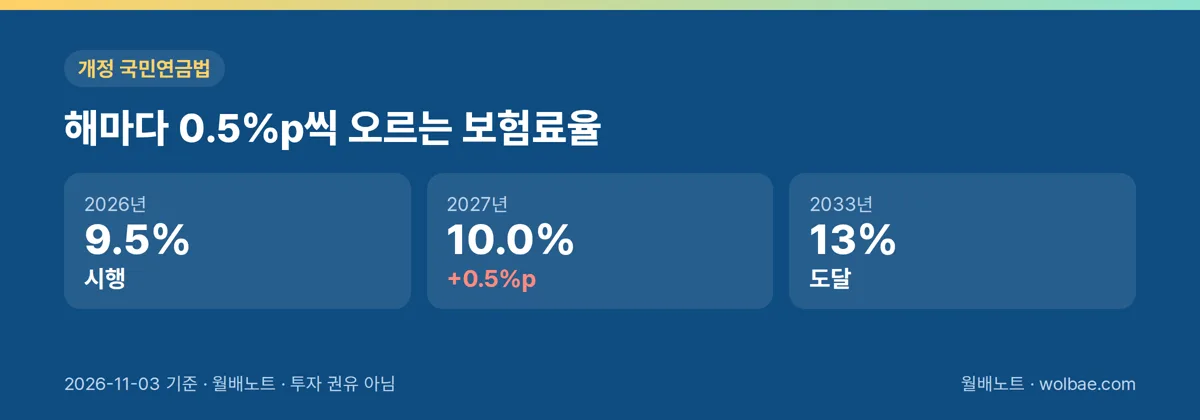
연금액만 보면 계산이 반쪽이다. 개정법에서 보험료율은 올해 9.5%에서 매년 0.5%p씩 올라 2027년 10.0%, 2033년 13%에 이른다. 같은 A값으로 올해 한 달 보험료 전체를 재면 319만3,511원 × 9.5% = 약 30만3,400원이다.
보험료율이 오르는 동안에도 소득대체율 43%는 바뀌지 않는다는 게 개정법의 구조다. 10년을 앞으로 채워 갈 사람이라면 뒤쪽 해일수록 같은 소득에 더 높은 율이 붙는다. 이 부분은 낸 돈과 받는 돈을 따로 맞춰 봐야 하는 계산이라, 연금 한 달 치 비교만으로는 드러나지 않는다.
연금 관련 내용은 보도와 법 개정 내용을 단순 계산한 것이며 자문이 아니다.
확인할 것
보고서 숫자를 그대로 옮기기 전에 짚어 볼 칸은 네 개다.
- A값의 출처: 319만3,511원은 보고서와 보도에 쓰인 2026년 A값이다. 이 글은 공단 공고 원문을 직접 대조하지 못했으니, 계산에 쓸 때는 '보고서 기준'이라고 붙여 둔다.
- 가입기간 전체의 소득대체율: 10.75%는 10년 전부에 43%를 적용한 연구 가정이다. 이미 쌓인 가입기간이 있다면 예상연금액 조회 결과와 비례식의 차이부터 본다.
- 내 소득과 A값의 거리: 소득이 A값과 다르면 1년당 1.075%라는 식은 맞지 않는다.
- 기초연금은 상한: 34만9,700원은 기준연금액이고, 실제 수급액은 가구 상황에 따라 다르다.
직접 숫자를 넣어 노후 월 현금흐름 목표를 잡아 보려면 아래에서 해 볼 수 있다.
마치면서
같은 잣대로 놓고 보면 이번 '역전'은 A값의 10.75%와 10.95% 사이, 평균소득자 기준으로 가입기간 두 달 남짓의 간격이다. 간격이 작다고 보고서의 문제 제기가 가벼워지지는 않는다. 보험료를 10년 낸 사람의 기본 몫과 보험료 없이 받는 기초연금의 상한이 거의 같은 높이에 있다는 것, 그 자체가 보고서가 짚은 설계 문제다. 다만 그건 제도의 모양에 대한 진단이지 내 연금이 기초연금보다 적다는 판정은 아니다. 그 판정은 내 소득과 가입기간이 들어간 공단 예상연금액으로만 내릴 수 있다.
이 비교가 다시 움직이는 건 내년 기준연금액이 정해질 때다. 기초연금은 물가를 따라 해마다 바뀌고, 그 금액을 그해 A값으로 나눈 비율이 10.75%보다 위에 있는 한 소득대체율 43% 가정에서 평균소득자 10년 가입자의 연금은 기초연금 선 아래에 머문다.
10년 연금액은 국민연금연구원 보고서(2026-11-03)의 연구 추계이고, 20·30·40년 금액과 '두 달 남짓', 보험료 예시는 평균소득자·소득대체율 43%를 가정한 단순 계산이다. 분배율 5%는 계산 연습용 가정 숫자다. 출처는 연합뉴스(뉴스통)·SBS Biz·복지로(보건복지부)·서울신문·다음뉴스 보도다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.11.03 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
은퇴·자산설계의 다른 글
전체 →- 정년부터 연금까지 내 공백, 개월 수와 월 부족분으로 직접 세는 순서2026.11.02
- 국민연금 수급자 800만, 월 증가 속도로 돌파 시점 직접 세는 순서2026.11.01
- 국민연금 리밸런싱 허용범위, 목표비중 ±5%p로 이탈 폭 직접 재기2026.11.01
- 국민연금 14.77%, 자산별 몫을 평가액으로 거꾸로 재는 순서2026.10.31
- 퇴직연금 위험자산 비중, 내 DC·IRP 계좌에서 직접 재는 다섯 단계2026.10.27