정년부터 연금까지 내 공백, 개월 수와 월 부족분으로 직접 세는 순서
- 1961~64년생은 60~62세 36개월이 빈다
- 재취업자 61.3%가 임시·일용직, 정규직은 22.1%
- '절반 미만' 기준선은 같은 세대 55~59세 중위소득
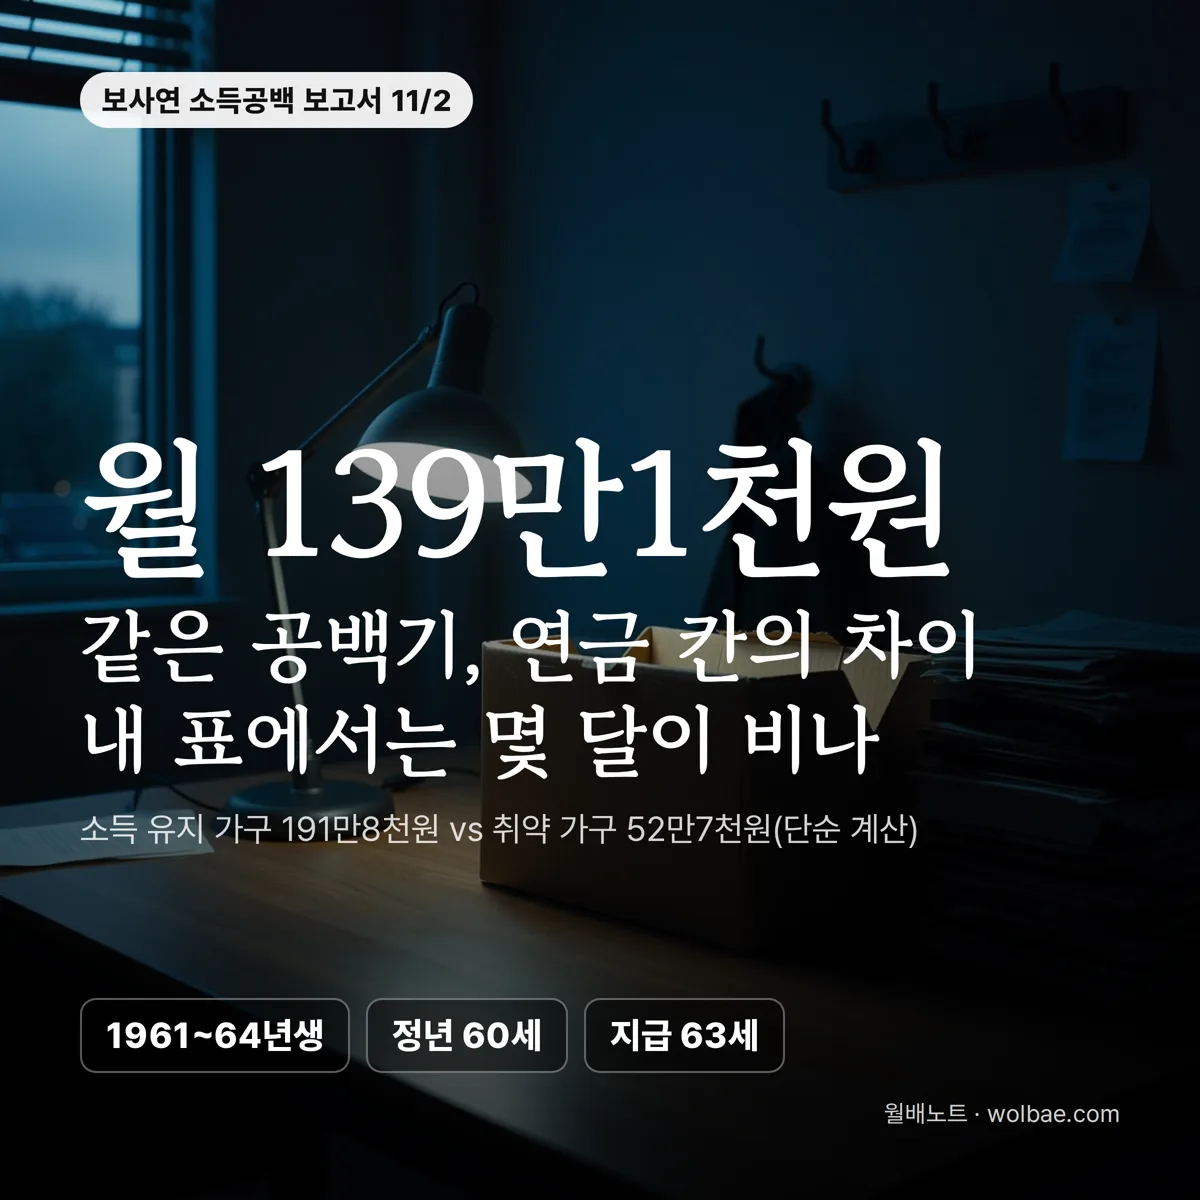
내 소득공백이 몇 달인지는 날짜 두 개만 있으면 센다. 마지막 월급이 들어오는 달, 그리고 노령연금이 처음 통장에 찍히는 달이다. 어려운 건 그다음이다. 그 사이를 무엇으로 메우고, 메우고 나서도 얼마가 비는지는 칸을 하나씩 채워 봐야 나온다.
11월 2일 보도된 한국보건사회연구원 보고서 「중고령층 소득공백의 현황과 대응 방안」은 1961~1964년생의 이 칸들을 세대 평균으로 채워 놓았다. 같은 세대, 같은 공백 기간인데도 공백기 형편은 크게 갈렸다. 평균은 내 가계부가 그중 어느 쪽에 서는지까지는 알려 주지 않는다. 아래는 그 숫자를 내 쪽으로 옮겨 오는 네 단계다.
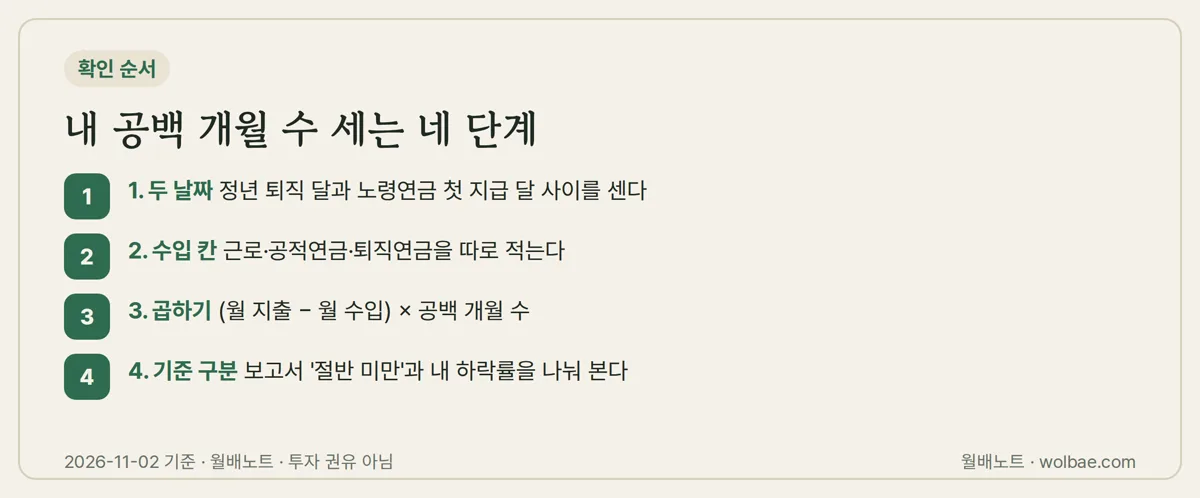
1단계: 정년 달과 첫 지급 달 사이를 센다
식은 한 줄이다. 공백 개월 수 = 노령연금 첫 지급 달 − 정년퇴직 달.
1961~1964년생의 노령연금 지급개시연령은 만 63세다(2026년 11월 2일 보도 기준). 정년이 60세라면 60~62세, 36개월이 빈다. 국민연금 의무가입은 59세에서 끝나니 이 기간에는 보험료를 내는 쪽도, 연금을 받는 쪽도 아니다.
이 63세는 고정값이 아니다. 수급개시연령은 2013년 61세에서 시작해 5년마다 1세씩 올라 2033년 65세가 되는 현행 제도다. 1965년 이후 출생이라면 63세를 그대로 가져다 쓰지 말고, 국민연금공단에서 내 출생연도의 지급개시연령과 첫 지급 예정 월을 확인해 넣는다.
흔한 실수는 정년 퇴직일을 '60세 생일'로 잡는 것이다. 퇴직일은 회사 취업규칙에 적힌 날짜로 잡는다. 시작점이 몇 달만 밀려도 3단계의 곱셈 결과가 그만큼 달라진다.
2단계: 공백기 수입을 칸별로 적는다
공백기 수입은 한 덩어리로 적으면 틀린다. 칸마다 확인할 곳이 다르기 때문이다.
| 칸 | 적을 숫자 | 확인할 곳 |
|---|---|---|
| 근로 | 재고용·재취업 월 급여, 계약 기간 | 취업규칙·인사팀 |
| 공적연금 | 가구원별 예상 월액과 첫 지급 달 | 국민연금공단 |
| 퇴직연금 | 남은 적립금, 연금으로 받을 수 있는 시점 | 퇴직연금 사업자 |
| 그 밖 | 이자·분배금 등 정기 수입 | 각 계좌 |
근로 칸: 같은 월급이 36개월 이어지나
60~64세 경제활동참가율은 2011년 57.0%에서 2025년 66.7%로 올랐다. 이 나이에 일하는 사람은 분명 늘었다.
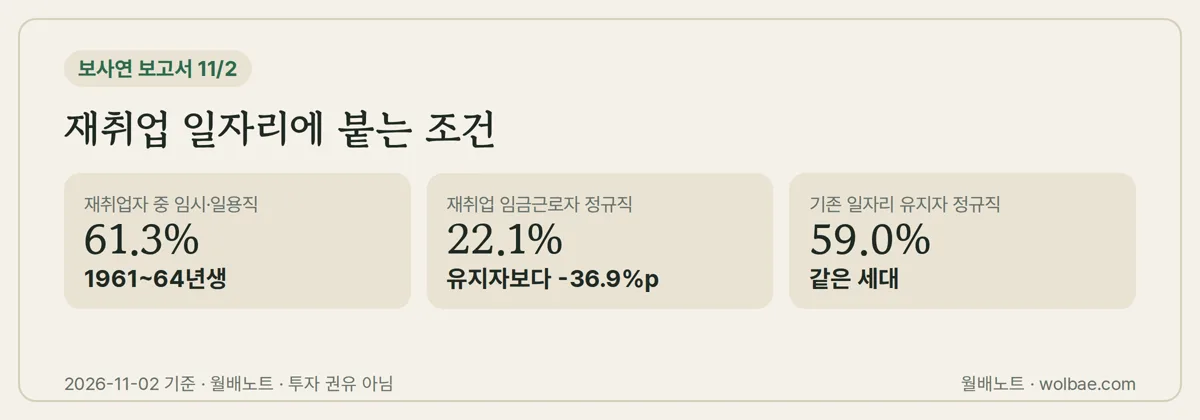
일자리의 조건은 따로 봐야 한다. 1961~1964년생 가운데 60세 이후 새 일자리에 들어간 재취업자의 61.3%가 임시·일용직이었다. 임금근로자만 놓으면 재취업자의 정규직 비율은 22.1%, 원래 일자리에 남은 사람은 59.0%로 36.9%포인트 벌어진다(단순 계산).
그래서 근로 칸에는 지금 받는 월급이 아니라 계약 기간이 붙은 월급을 적는다. 첫 확인은 다니는 회사에 정년 뒤 재고용 제도가 있는지, 있다면 기간과 급여가 어떻게 바뀌는지다. 같은 세대 안에서도 남느냐 옮기느냐에 따라 고용 형태가 이만큼 갈렸다.
연금 칸: 가구 안에서 누가 언제 받나
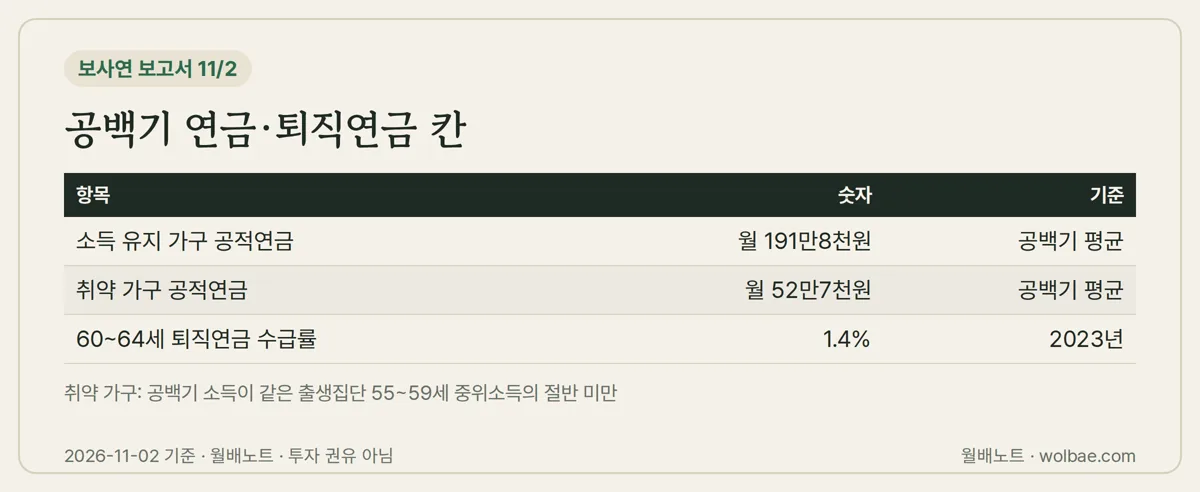
보고서는 공백기에 가구가 받은 국민연금 등 공적연금을 소득 형편별로 비교했다. 소득이 유지된 가구는 월평균 191만8천원, 소득이 절반 미만으로 떨어진 취약 가구는 52만7천원이었다. 두 가구 사이는 월 139만1천원이다(단순 계산).
본인 연금이 63세에 시작하더라도 가구 단위로는 다른 가구원의 연금이 공백기에 들어올 수 있다. 가구원마다 예상 월액과 첫 지급 달을 같은 표에 나란히 적어 두면, 36개월 가운데 연금 칸이 비어 있는 달이 몇 달인지가 따로 보인다.
퇴직연금 칸: 수급률 1.4%
2023년 기준 60~64세의 퇴직연금 수급률은 1.4%였다. 퇴직급여를 받은 사람은 많아도, 그것이 연금 형태로 이 나이의 생활비를 받치는 경우는 드물었다는 뜻이다.
내 쪽에서 확인할 것은 두 가지다. 이직이나 중간정산으로 적립금이 이미 일시금으로 빠져나가지 않았는지, 남아 있다면 몇 살부터 어떤 방식으로 나눠 받을 수 있는지다. 이 칸이 0이라면 0으로 적는다.
3단계: 월 부족분에 개월 수를 곱한다
공백 총 부족액 = (공백기 월 지출 − 공백기 월 수입) × 공백 개월 수.
계산 연습용 가정 숫자로 해 보면 이렇다. 공백기 월 지출 250만원, 근로 수입 150만원, 다른 칸이 비어 있다면 월 부족분은 100만원이다. 36개월을 곱하면 3,600만원이다. 물가와 세금은 넣지 않았다.
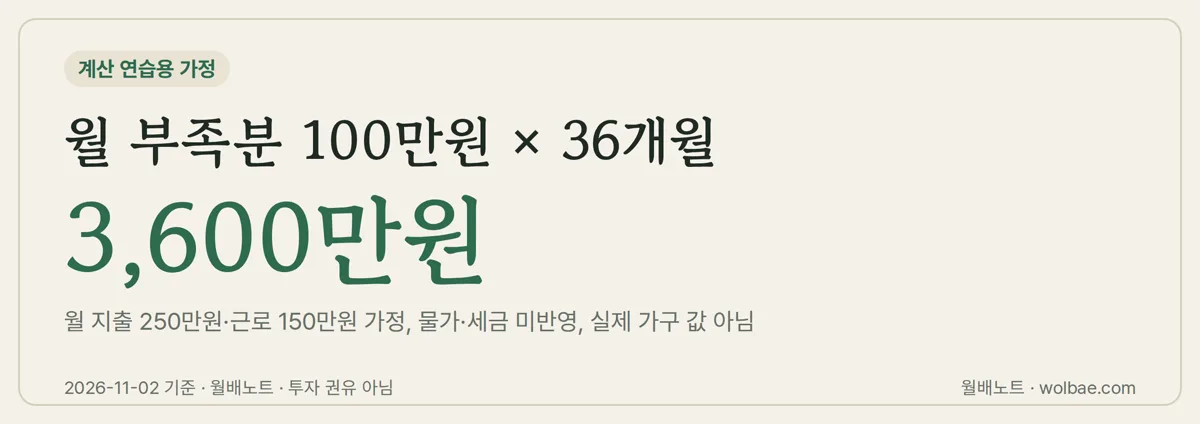
흔한 실수가 둘 있다. 하나는 근로 수입을 36개월 내내 같은 금액으로 두는 것이다. 재취업자의 61.3%가 임시·일용직이었다는 점을 생각하면, 계약이 끊긴 달의 근로 수입을 0으로 둔 두 번째 표를 함께 만들어 두는 편이 현실에 가깝다.
다른 하나는 지출을 한 줄로 적는 것이다. 식비·주거비·의료비처럼 줄이기 어려운 지출과 나머지를 나눠 적어야, 부족분이 생겼을 때 어디까지 줄일 수 있는지가 숫자로 나온다.
공백기 부족분을 분배금 같은 정기 수입으로 메운다면 원금이 얼마 필요한지는 아래 칸에서 계산만 해 볼 수 있다. 분배율 5%는 계산 연습용 가정이고, 분배금 가운데는 원금이 줄어든 몫이 섞일 수 있으니 받은 돈과 번 돈은 따로 본다.
4단계: 보고서의 '절반 미만'과 내 하락률을 나눠 본다
보고서는 공백기 소득이 같은 출생집단의 정년 전(55~59세) 중위소득 절반에 못 미치는 가구를 취약 가구로 봤다. 출생집단별로 15.6~17.2%였고, 이 가운데 70.2~72.5%가 공백기에 월 적자를 냈다.
이 기준선은 내 퇴직 전 소득이 아니다. 같은 세대 전체의 가운데 값이다. 정년 전부터 소득이 낮았던 집은 공백기에 크게 줄지 않아도 '절반 미만'에 들어가고, 퇴직 전 소득이 높았던 집은 반 토막이 나도 기준선 위에 남을 수 있다.
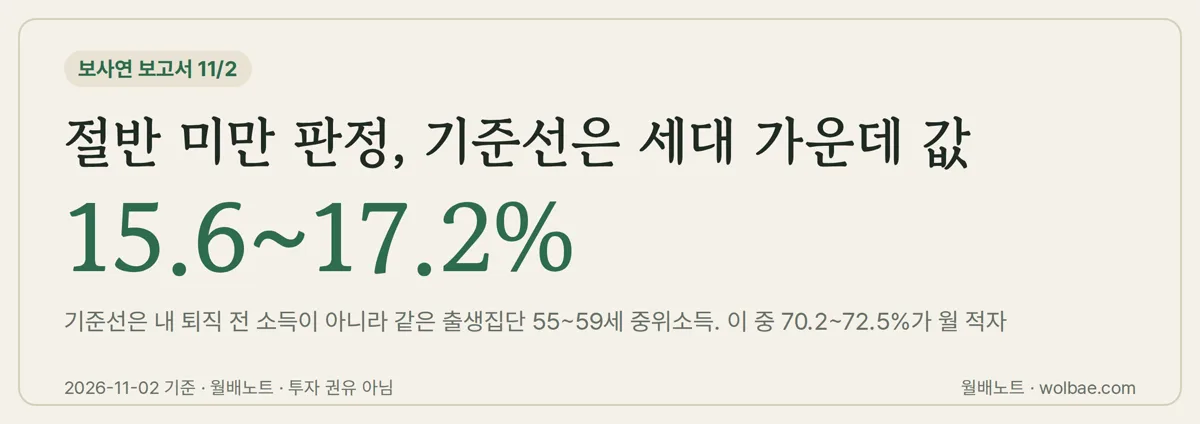
그래서 내 쪽에서는 두 숫자를 따로 낸다. 첫째, 내 하락률 = 공백기 월소득 ÷ 55~59세 때 월소득. 둘째, 3단계의 월 부족분이 0보다 큰지. 보고서의 70%대 적자 비율과 견줄 것은 하락률이 아니라 두 번째 숫자다. 소득이 많이 줄어도 지출을 맞추면 적자가 아니고, 적게 줄어도 지출이 그대로면 적자다.
공백이 끝난 뒤의 연금액도 구간에 대 본다
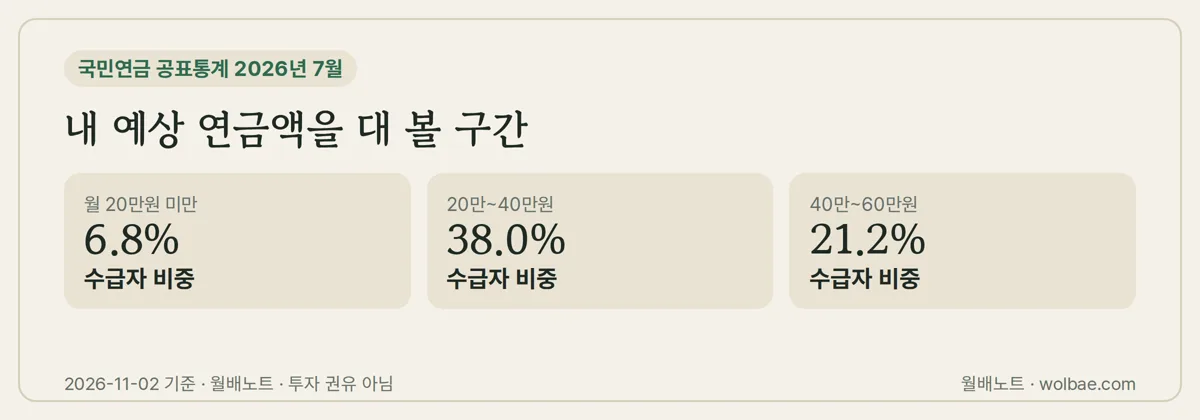
63세가 되어 연금이 나오기 시작해도 그 금액이 생활비를 덮는지는 다른 질문이다. 국민연금 공표통계 기준 2026년 7월 통계 대상자 786만3299명 가운데 66.0%(519만3269명)가 월 60만원 미만을 받았다.
자주 보이는 806만2142명은 1~7월 중 한 번이라도 연금을 받은 사람으로, 기간 중 사망자와 일시금 수급자가 들어 있어 66.0%의 분모가 아니다. 공단에서 조회한 내 예상 월액을 아래 구간에 대 보면, 공백 뒤의 연금 칸이 3단계의 부족분을 얼마나 줄이는지가 바로 계산된다.
보고서가 낸 제안은 아직 제도가 아니다
연구진은 연금 수급연령에 맞춘 단계적 정년 연장, 중소기업 재고용 제도, 국민연금 가입 상한연령 연장, 부분연금제, 실업급여 수급 요건 완화, 공공 가교 일자리 확대를 제안했다. 모두 보고서의 제안이고 정해진 제도가 아니다.
내 표에는 현행 기준만 넣는다. 제안 가운데 어느 것이 법이나 회사 규정이 되면 그때 해당 칸만 고치면 된다. 정년이 연금 나이에 맞춰 늘어나면 1단계의 공백 개월 수가, 부분연금이 생기면 2단계의 연금 칸이 바뀐다.
확인할 것
- 내 출생연도의 노령연금 지급개시연령과 첫 지급 예정 월(국민연금공단)
- 회사 취업규칙의 정년 퇴직일, 정년 뒤 재고용 제도의 기간과 급여
- 60세 이후 국민연금 가입을 이어 갈 수 있는지와 그 조건(국민연금공단)
- 퇴직연금 적립금이 남아 있는지, 연금으로 받을 수 있는 시점과 방식
- 가구원별 예상 연금 월액과 첫 지급 달
- 보고서 수치는 원문이 아닌 언론 보도(11월 2일) 기준이며, 수급액 구간은 2026년 7월 공표통계 기준이라 기준일이 다르다
마치면서
보고서가 소득 형편별로 나란히 놓은 숫자는 공적연금이었다. 소득이 유지된 가구와 취약 가구의 월 139만1천원 차이는 36개월이면 5,007만6천원이 된다(단순 계산). 다만 연금 때문에 형편이 갈린 것인지, 형편이 나은 가구가 연금도 더 받은 것인지는 보도된 수치만으로 가를 수 없다.
내 표에서는 그 구분이 필요 없다. 연금 칸이 비어 있는 달이 몇 달인지 세면 된다. 그 달 수만큼은 계약 기간이 붙은 근로 칸 하나가 끊기지 않고 버텨야 공백이 채워진다.
보고서 수치는 한국보건사회연구원 보고서를 인용한 연합뉴스·경북매일·헤럴드경제 보도, 수급액 구간은 국민연금 공표통계를 인용한 파이낸셜뉴스·세계일보 보도다. 차이·곱셈은 보도 숫자를 단순 계산한 값이고, 월 지출 250만원·근로 150만원·분배율 5%는 계산 연습용 가정 숫자로 실제 값이 아니다. 연금 관련 내용은 단순 정리이며 자문이 아니다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.11.02 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
은퇴·자산설계의 다른 글
전체 →- 국민연금 수급자 800만, 월 증가 속도로 돌파 시점 직접 세는 순서2026.11.01
- 국민연금 리밸런싱 허용범위, 목표비중 ±5%p로 이탈 폭 직접 재기2026.11.01
- 국민연금 14.77%, 자산별 몫을 평가액으로 거꾸로 재는 순서2026.10.31
- 퇴직연금 위험자산 비중, 내 DC·IRP 계좌에서 직접 재는 다섯 단계2026.10.27
- 열흘 뒤 텅장 비율, 내 월급 통장으로 다시 재는 순서2026.10.27
다른 주제에서