서울 월세 15.1%와 7.7%, 기간·계열 맞춰 내 계약에 대는 순서
- 지수 7.7%를 1년 속도로 바꾸면 약 10.4%
- 평균 금액 15.1%와 여전히 약 4.7%p 차이
- 내 단지 신규 계약은 보증금까지 맞춰 비교
같은 한국부동산원 자료인데, 이번 주 기사에 오른 서울 아파트 월세 상승률은 셋이다. 1년 새 15.1%, 올해 들어 약 7.7%, 노원구 12.88%. 어느 것도 틀린 숫자는 아니다.
문제는 이 중 하나를 지금 내는 월세에 곱할 때 생긴다. 고른 숫자에 따라 다음 계약서 금액이 달라지고, 노원 12.88%를 서울 15.1% 옆에 놓으면 노원이 덜 오른 동네처럼 보인다. 무엇을 쟀는지, 몇 달을 쟀는지, 어디를 쟀는지를 맞추면 그 순서부터 뒤집힌다.
아래는 세 숫자를 같은 자로 다시 재는 네 단계다.
1단계: 금액인지 지수인지부터 표시한다
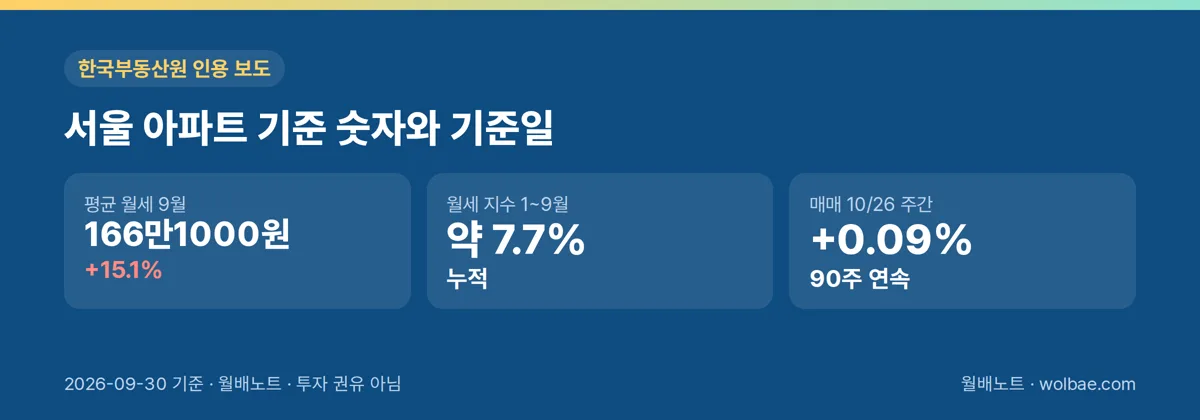
15.1%는 평균 월세 금액의 변화다. 한국부동산원 전국주택가격동향조사 기준 서울 아파트 평균 월세는 2025년 9월 144만3000원에서 2026년 9월 166만1000원으로 올랐다(헤럴드경제·kbmaeil 보도, 2026년 9월 기준). 그달 계약된 집들의 월세를 평균 낸 값이라, 어떤 집이 계약됐느냐가 바뀌면 같은 집 월세가 그대로여도 평균은 움직인다.
7.7%와 12.88%는 월세 지수 쪽 숫자다. 보증금과 월세가 섞인 여러 계약의 가격 변동을 하나로 묶어 따라가는 지표다. 데일리안은 노원구 12.88%가 모든 임차인의 월세가 같은 비율로 올랐다는 뜻은 아니라고 짚었다.
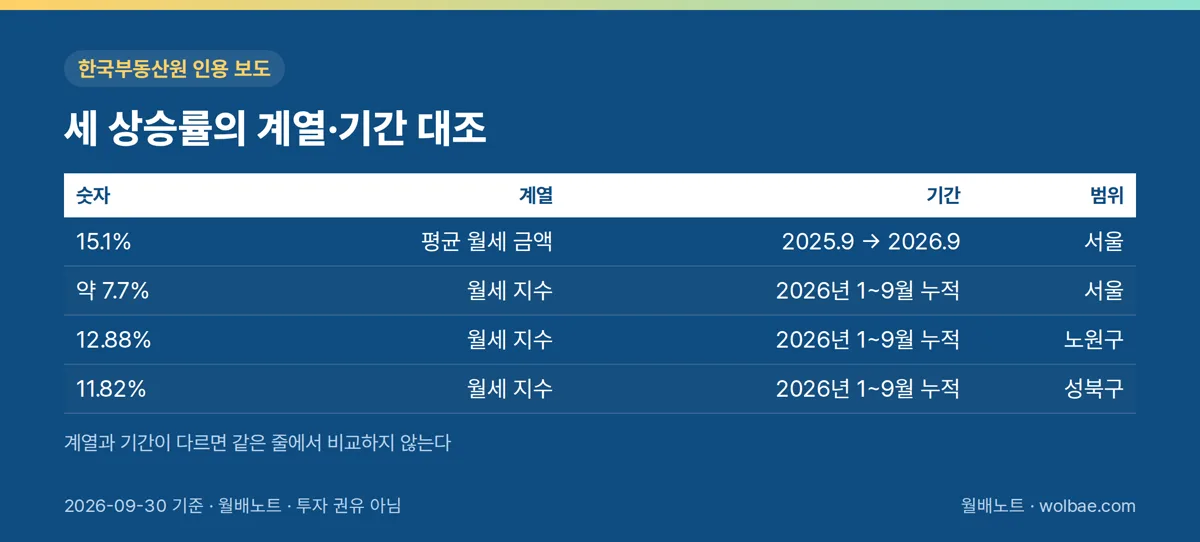
가장 흔한 실수는 평균 금액 15.1%와 구 지수 12.88%를 한 줄에 놓고 "노원은 서울 평균보다 덜 올랐다"고 읽는 것이다. 계열도 기간도 다르다. 지수끼리 놓으면 이야기가 반대가 된다. 노원 12.88%는 서울 전체 약 7.7%보다 5%p 넘게 높다.
확인할 곳은 기사 본문의 단어 두 개다. '평균'인지 '지수'인지, 그리고 '전년 동월 대비'인지 '연초 대비 누적'인지. 서울 지수가 매체마다 7.68%, 7.69%로 다르게 적힌 것은 반올림 차이로 보이니 '약 7.7%'로 적어 두면 된다.
2단계: 9개월 누적을 1년 속도로 바꿔 본다
계열을 표시했으면 다음은 길이다. 15.1%는 12개월, 7.7%는 1~9월 9개월 치다. 길이가 다른 두 숫자를 비교하려면 누적 상승률을 연 속도로 바꾸는 식을 한 줄 쓴다.
연 환산 = (1 + 누적 상승률)^(12 ÷ 경과 개월 수) − 1
서울 지수에 넣으면 1.077의 12/9제곱, 약 1.104다. 1년 속도로 약 10.4%다. 같은 식으로 노원 12.88%는 약 17.5%, 성북 11.82%는 약 16.1%가 된다.
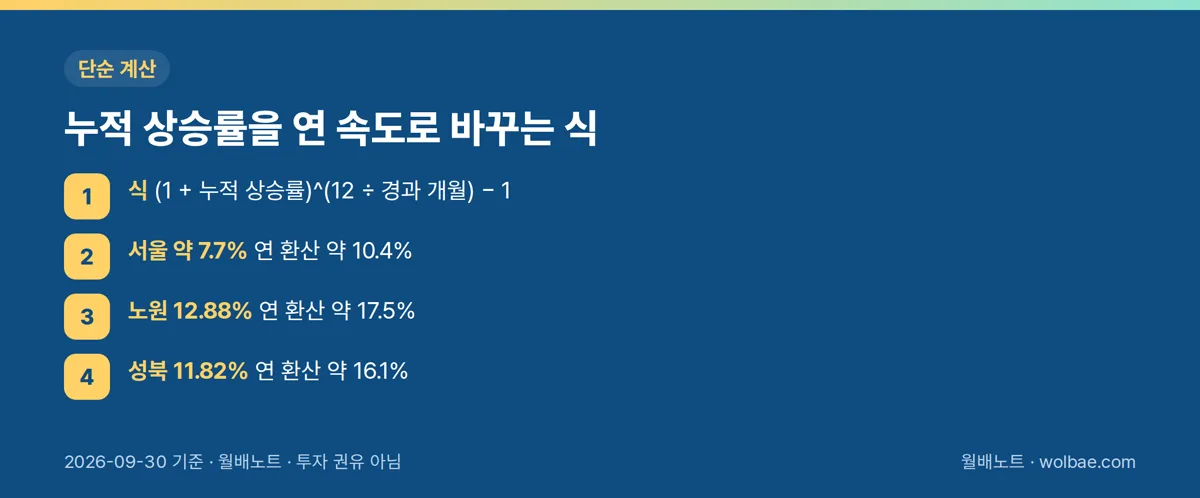
이렇게 늘려도 서울 지수는 약 10.4%로 평균 금액 15.1%에 못 미친다. 남는 약 4.7%p에 무엇이 들어 있는지는 이번 자료로 가를 수 없다. 평균 쪽에 계약 구성 변화가 섞였을 수도 있고, 두 숫자가 덮는 달이 달라서일 수도 있다. 15.1%는 작년 10~12월을 포함하고, 7.7%는 포함하지 않는다.
간편하게 7.7에 12/9를 곱해도 10.27%로 큰 차이는 없다. 다만 누적이 클수록 벌어진다. 노원은 단순 곱셈으로 17.17%, 복리 식으로 약 17.5%다.
이 환산은 남은 석 달도 1~9월과 같은 속도로 오른다는 가정 위의 숫자다. 연말 월세를 내다본 값이 아니라, 길이가 다른 두 숫자를 같은 눈금에 올려 보는 도구로만 쓴다.
3단계: 구 단위로 내려가 매매·전세와 나란히 놓는다
서울 숫자를 내 동네로 옮길 때는 구 지수가 한 단계 가깝다. 확인된 구별 수치는 노원과 성북 두 곳이다. 노원구는 1~9월 월세 지수 12.88%로 서울 25개 자치구 가운데 1위였고, 성북구는 11.82%였다(데일리안·EBN 보도, 한국부동산원 인용).
노원은 같은 기간 매매와 전세 숫자도 함께 나왔다. 매매 11.54%, 전세 12.96%, 월세 12.88%. 셋을 한 그림에 놓으면 차이가 1.5%p 안쪽이다.
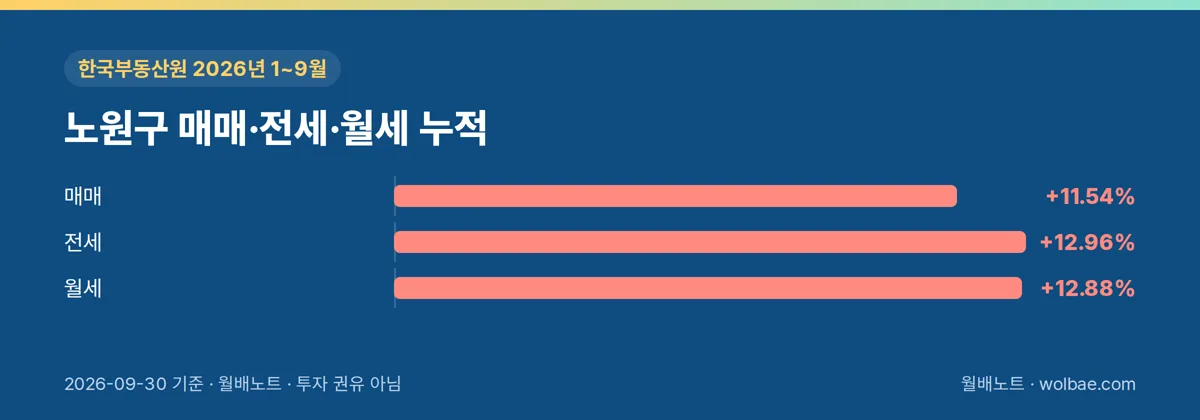
월세만 따로 튄 게 아니라 집값·전셋값과 비슷한 폭으로 같이 움직였다는 얘기다. 데일리안은 배경으로 전세 물량 부족과 전세의 월세 전환, 역전세 때 낮은 보증금으로 계약한 세입자가 만기에 오른 전셋값을 감당하기 어려워진 점을 들었다. 기사의 분석이지 통계로 확인된 인과는 아니다.
서울 전체 매매 쪽은 주간 통계로 나온다. 한국부동산원 주간 동향에서 서울 아파트값은 10월 26일 기준 전주보다 0.09% 올라 90주 연속 상승했다. 전주 상승률은 0.13%였다.
주의할 점은 이 주간 상승률을 월간 누적 지수와 섞지 않는 것이다. 기준일이 10월 26일이라 9월 말 월세 숫자보다 한 달가량 뒤이고, 측정 단위도 일주일이다.
구별 일반화도 조심한다. 노원과 성북 두 곳이 높다고 서울 북쪽 전체가 같은 폭이라고 볼 근거는 없다. 내 구의 숫자는 한국부동산원 통계표에서 직접 찾아 서울 약 7.7% 옆에 적는다.
4단계: 내 단지 실거래에서 보증금까지 맞춘다
구 지수까지 내려와도 여전히 남의 집이 섞인 값이다. 마지막은 국토교통부 실거래가 공개시스템의 아파트 전월세 메뉴다. 내 단지, 같은 전용면적을 골라 최근 계약의 보증금과 월세를 옮겨 적는다.
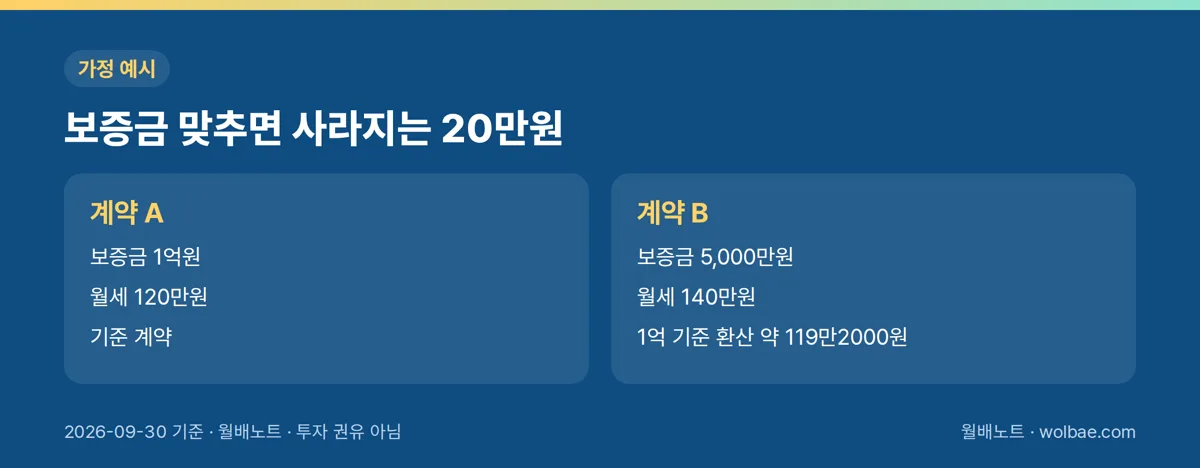
여기서 월세만의 함정이 하나 있다. 보증금이 다르면 월세를 그대로 비교할 수 없다. 보증금 1억원에 월 120만원인 계약과 5,000만원에 월 140만원인 계약을 나란히 놓으면 20만원 오른 것처럼 보인다. 보증금 차이를 월세로 바꿔 한 기준에 올려야 한다.
환산 월세 = 그 계약 월세 + (그 계약 보증금 − 기준 보증금) × 전환율 ÷ 12
전환율을 연 5%로 가정하면, 5,000만원 계약을 보증금 1억원 기준으로 바꿀 때 (5,000만 − 1억) × 5% ÷ 12 = 약 −20만8000원이다. 140만원에서 빼면 약 119만2000원. 120만원과 거의 같다. 20만원 차이는 대부분 보증금이 만든 착시였다.
전환율 5%는 계산 연습용 가정이다. 실제 계약에 적용되는 비율은 지역과 계약 조건, 법정 기준에 따라 다르니 내 계약에 쓸 값은 따로 확인한다.
계약 구분 칸도 본다. 실거래 목록에는 신규와 갱신이 함께 올라온다. 갱신 계약은 증액에 법정 상한이 걸려 시세보다 낮게 찍히는 일이 많아, 섞으면 단지 시세가 실제보다 낮아 보인다. 새로 들어갈 집을 가늠할 때는 신규 계약만 추린다.
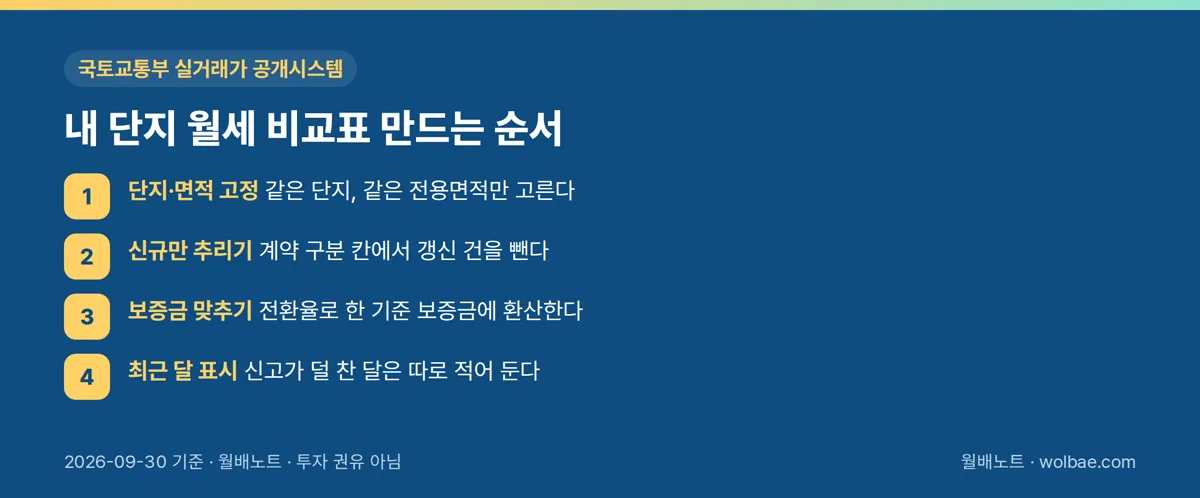
신고 시차도 있다. 임대차 신고에는 기한이 있어 최근 한두 달 계약은 아직 덜 올라와 있다. 지난달 건수가 적다면 거래가 끊긴 게 아니라 신고가 덜 찬 것일 수 있다.
한 달 21만8000원, 다른 돈으로 메운다면
평균 금액으로 보면 서울 아파트 월세는 1년 새 한 달 21만8000원 늘었다. 1년이면 261만6000원이다. 이 크기를 다른 현금 흐름과 견주어 보는 방법도 있다. 연 분배율 5%를 가정하면 세전 기준으로 21만8000원 × 12 ÷ 5% = 약 5,232만원이 필요하다.
분배율 5%는 계산 연습용 가정이고, 분배금은 보장되지 않으며 원금 가격도 움직인다. 세금은 반영하지 않았다. 월세 인상분이 내 가계에서 어느 정도 크기의 돈인지 감을 잡는 용도로만 쓴다.
확인할 것
- 기사 숫자 옆에 '평균 금액/지수'와 '12개월/누적 몇 개월'을 먼저 적었는가.
- 최신치는 2026년 9월분이다. 10월분 월간 통계는 아직 나오지 않은 것으로 보인다.
- 연 환산 값은 같은 속도가 이어진다는 가정 위의 숫자다. 전망이 아니다.
- 구별 수치는 노원·성북만 확인됐다. 다른 구는 원 통계표에서 직접 찾는다.
- 실거래 비교는 같은 단지·같은 면적·신규 계약끼리, 보증금을 맞춘 뒤에 한다.
- 전환율과 분배율 5%는 가정이다. 내 계약에 맞는 전환율은 따로 확인한다.
끝으로
다음 월간 통계가 나오면 누적 기간이 10개월로 늘고, 식의 지수는 12/9에서 12/10으로 바뀐다. 그 숫자로 다시 낸 연 환산 값이 약 10.4%보다 낮으면 10월 한 달 오름세가 1~9월 평균 속도보다 느렸다는 뜻이고, 높으면 더 빨랐다는 뜻이다.
다만 한 달 치 차이만으로 오름세가 꺾였다거나 다시 붙었다고 보기는 이르다. 평균 금액 15.1%와 지수 사이에 남은 약 4.7%p의 정체도 그 숫자 하나로는 풀리지 않는다. 다음 계약서 금액에 가장 가까운 숫자는 여전히 서울 지수가 아니라, 같은 단지·같은 면적에서 보증금을 맞춘 신규 계약 쪽에 있다.
연 환산, 차이, 보증금 환산 계산은 보도 숫자를 단순 계산한 값이고, 계약 A·B 예시와 전환율 5%, 분배율 5%는 계산 연습용 가정 숫자로 실제 값이 아니다. 숫자 출처는 헤럴드경제·kbmaeil·데일리안·EBN·경향신문·한국경제·뉴스핌 보도(한국부동산원 인용)다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.09.30 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
부동산·주거의 다른 글
전체 →- 청약통장 감소, 청약홈 월말 숫자로 구간 나눠 재는 순서2026.11.01
- 서울 월세 비중 51%, 줄어든 전세 건수로 다시 검산하는 법2026.11.01
- 오피스텔 전세가율, 보증금·실거래가·근저당으로 내 비율 재는 순서2026.11.01
- 서울 매물 늘었는데 값은 90주째 상승, 세 숫자 따로 재는 순서2026.10.31
- 서울 평균 전셋값과 전세지수, 내 단지 오름폭으로 옮기는 순서2026.10.30