청약통장 감소, 청약홈 월말 숫자로 구간 나눠 재는 순서
- 올해 6월 말 청약통장은 2,583만 4,034좌
- 감소는 지난해 9~12월 석 달에 16만 5,827좌 몰렸다
- 1년 감소폭에서 51만 5,900을 빼면 올해 3분기 몫
2025년 말 2,618만 4,107좌였던 청약통장이 올해 6월 말 2,583만 4,034좌가 됐다. 반년 사이 35만 73좌가 빠졌다. 그런데 같은 표에서 지난해 9월 말부터 12월 말까지 석 달만 떼어 보면 16만 5,827좌가 줄어 있다. 올해 들어 갑자기 빨라진 것처럼 보이던 감소가 실은 그보다 앞서 시작됐을 수도 있다는 얘기다.
재료는 한국부동산원 청약홈에 매달 올라오는 월말 가입 계좌 수 하나다. 어느 두 달을 고르느냐, 그 차이를 '해지'로 부르느냐에 따라 같은 숫자가 전혀 다른 제목이 된다. 숫자는 2026년 6월 30일 기준 청약홈 집계와 이를 인용한 보도에서 가져왔다.
먼저 맞출 것: 단위는 '좌', 시점은 '월말'
청약홈의 '청약통장 전체 가입현황'은 매달 말일에 남아 있는 계좌 수를 센다. 단위는 좌, 즉 계좌다. 주택청약종합저축과 옛 청약저축·청약부금·청약예금을 모두 합친 숫자다.
기사에서는 같은 숫자가 '명'으로도 '좌'로도 나온다. 원 자료가 좌 단위이니 기사 두 개를 나란히 볼 때는 단위부터 좌로 통일해 둔다. 종합저축만 센 숫자와 네 종류를 합친 전체 숫자도 섞이기 쉽다. 표 제목에 '전체'인지 '종합저축'인지 적혀 있다.
두 번째는 시점이다. 월말 잔액 통계라서 '1년 새'는 대개 같은 달 말끼리, '상반기'는 전년 12월 말과 6월 말의 비교다. 기사가 어느 달 말을 출발점으로 잡았는지 모르면 같은 숫자를 다시 만들 수 없다.
검산에 쓸 기준선부터 적어 둔다
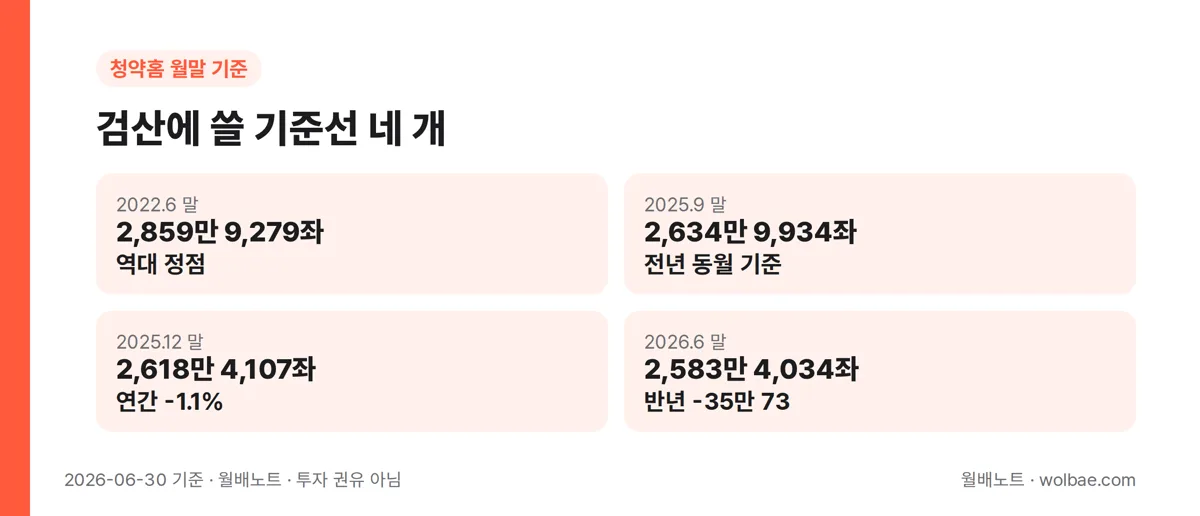
확인된 숫자는 아래 네 개면 충분하다. 모두 청약홈 집계를 인용한 보도 두 곳 이상에서 맞춰 본 값이다.
| 시점(월말) | 전체 가입 계좌 | 쓰임 |
|---|---|---|
| 2022년 6월 | 2,859만 9,279좌 | 역대 정점 |
| 2025년 9월 | 2,634만 9,934좌 | 올해 9월과 비교할 전년 동월 |
| 2025년 12월 | 2,618만 4,107좌 | 올해 상반기의 출발점 |
| 2026년 6월 | 2,583만 4,034좌 | 확인된 최신치 |
보조 숫자도 세 개 있다. 2024년 말은 2,648만 5,223좌, 2025년 8월 말은 2,637만 3,269좌였고, 2025년 상반기 감소폭은 10만 8,855좌로 보도됐다. 이 셋이 있어야 뒤에서 구간을 쪼갤 수 있다.
1단계: 같은 달 말끼리 뺀다
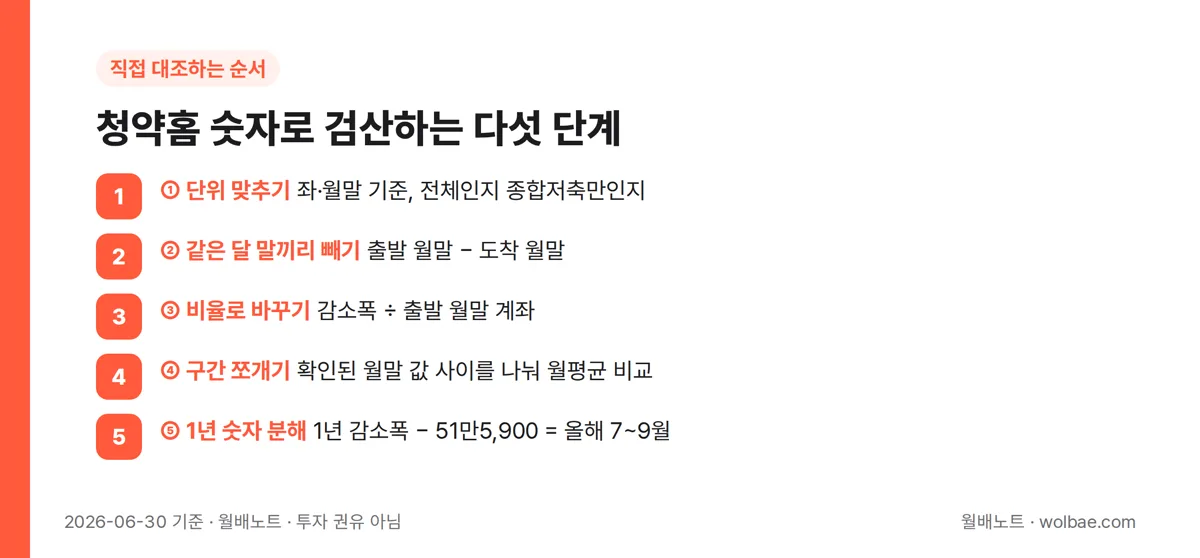
식은 한 줄이다. 감소폭 = 출발 월말 계좌 − 도착 월말 계좌.
2025년 말에서 2026년 6월 말을 빼면 2,618만 4,107 − 2,583만 4,034 = 35만 73좌다. 반년 동안 매일 새 계좌가 열리고 닫혔지만, 이 표가 보여 주는 건 그 결과로 남은 차이뿐이다.
흔한 실수는 출발점을 한 달 어긋나게 잡는 것이다. 11월 말이나 1월 말 값을 쓰면 '상반기'라는 이름을 달고도 다른 숫자가 나온다. 기사 숫자와 내 계산이 몇만 좌씩 어긋난다면 출발 월부터 다시 본다.
2단계: 감소폭을 비율로 바꾼다
감소폭만 보면 커 보여도 남은 규모에 비하면 다르게 읽힌다. 감소율 = 감소폭 ÷ 출발 월말 계좌.
올해 상반기는 35만 73 ÷ 2,618만 4,107 ≈ 1.3%다. 2025년 한 해는 30만 1,116좌, -1.1%였다. 반년 감소율이 이미 지난해 열두 달 치를 넘었다(단순 계산).
정점과 견주면 2,859만 9,279 − 2,583만 4,034 = 276만 5,245좌, 약 9.7%다. 2,500만 좌 넘는 계좌가 아직 남아 있다는 사실과, 4년 사이 열 개 중 하나꼴로 줄었다는 사실이 같은 표에서 함께 나온다. 어느 한쪽만 떼어 말하면 과장이 된다.
3단계: 구간을 잘게 쪼개 감소가 몰린 때를 찾는다
확인된 숫자 사이를 메워 본다. 2024년 말 2,648만 5,223좌에서 상반기 감소폭 10만 8,855좌를 빼면 2025년 6월 말은 약 2,637만 6,368좌다. 그 뒤로 8월 말, 9월 말, 12월 말 값이 있으니 다섯 구간이 생긴다.
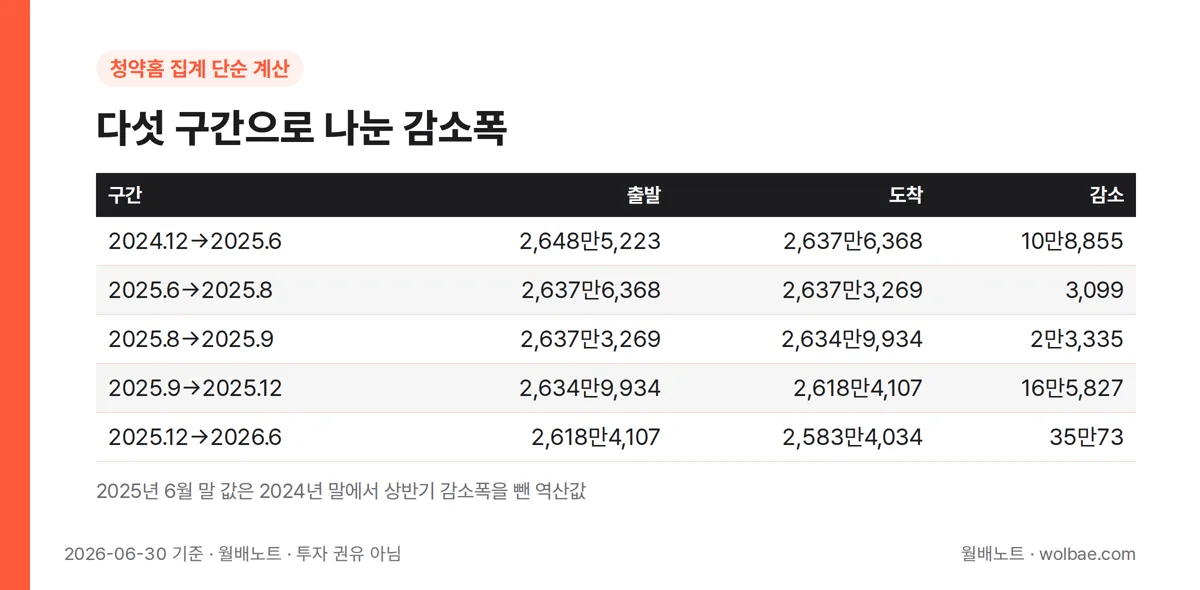
나눠 보면 감소가 고르게 오지 않았다. 2025년 6월 말부터 8월 말까지 두 달은 3,099좌 줄어 거의 제자리였다. 9월 한 달에 2만 3,335좌가 빠졌고, 9월 말부터 12월 말까지 석 달 동안 16만 5,827좌가 줄었다.
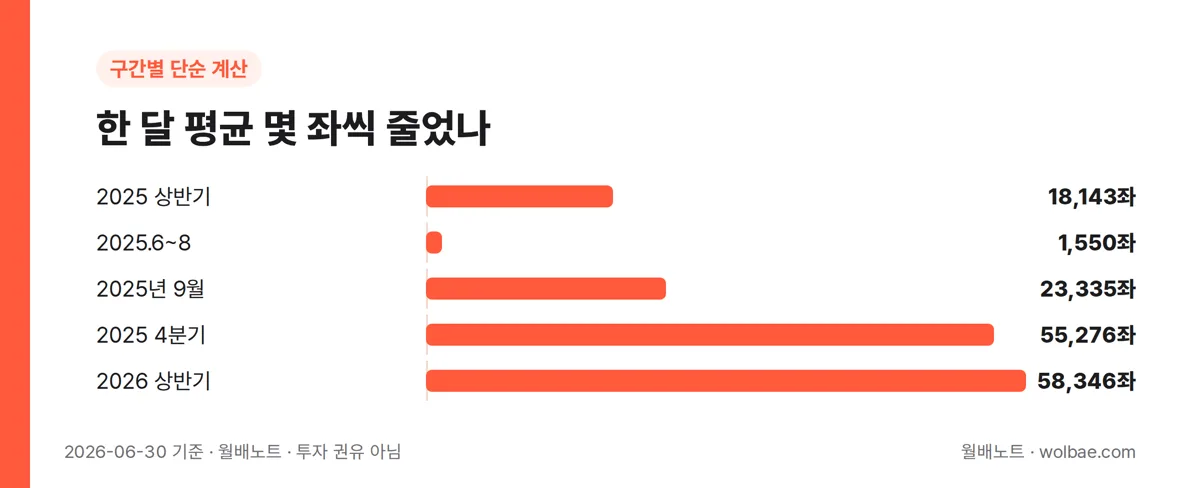
월평균으로 바꾸면 더 또렷하다. 2025년 상반기는 한 달 약 1만 8천 좌, 지난해 4분기는 약 5만 5천 좌, 올해 상반기는 약 5만 8천 좌다. 속도가 바뀐 때는 올해 1월이 아니라 지난해 가을 무렵이다(모두 보도 숫자를 단순 계산한 값).
이 계산에도 한계가 있다. 2025년 6월 말 값은 보도된 두 숫자로 거꾸로 낸 값이고, 월별 숫자가 빈 구간은 그 안에서 어느 달에 몰렸는지 알 수 없다. 가을 무렵 왜 빨라졌는지도 이 표는 말해 주지 않는다. 표가 답하는 건 '언제'까지다.
4단계: 줄어든 계좌를 '해지'로 읽기 전에
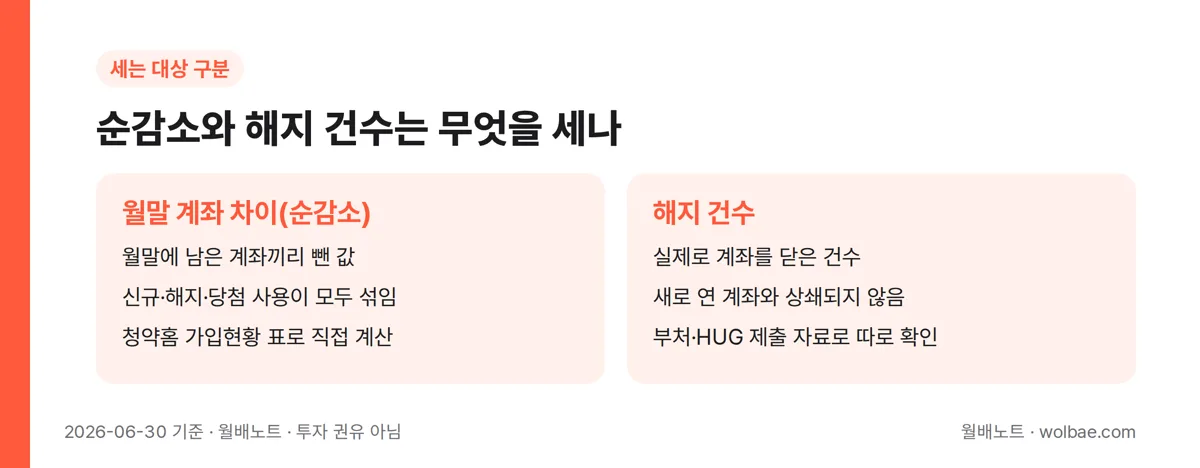
기사 제목은 흔히 '해지'라고 쓰지만, 월말 잔액의 차이는 순감소다. 해지한 계좌, 새로 연 계좌, 당첨돼 쓰고 정리된 계좌가 그 안에 함께 들어 있다.
거칠게 쓰면 순감소 = 빠져나간 계좌 − 새로 들어온 계좌다. 신규 가입이 많았던 시기라면 실제 해지 건수는 순감소보다 훨씬 클 수 있다. 해지 건수는 청약홈 가입현황 표에는 없고, 국토교통부나 주택도시보증공사(HUG)가 국회 의원실에 낸 자료로 따로 보도되는 경우가 많다.
금액 기사도 같은 방식으로 읽는다. '몇 조원이 빠졌다'는 제목이 해지된 금액 전체인지, 들어온 돈을 뺀 순유출인지는 본문을 봐야 갈린다. 같은 기간 유입액이 함께 적혀 있다면 두 숫자를 빼 보는 게 첫 순서다.
5단계: '1년 새' 보도를 내 손으로 분해하는 식
11월 1일 매일일보는 청약홈 자료를 인용해 2026년 9월 말 계좌 수를 전년 동월과 견준 감소폭을 '해지'로 보도했다. 올해 9월 말 값은 아직 다른 곳에서 교차 확인되지 않아 여기서는 쓰지 않는다. 대신 청약홈에서 그 값을 직접 확인했을 때 쓸 식을 적어 둔다.
1년 감소폭 = 2,634만 9,934 − 2026년 9월 말 계좌.
이 1년 안에는 이미 확인된 두 구간이 들어 있다. 지난해 4분기 16만 5,827좌와 올해 상반기 35만 73좌, 합쳐 51만 5,900좌다. 그러니 올해 7~9월 감소폭 = 1년 감소폭 − 51만 5,900으로 따로 떼어 낼 수 있다.
이렇게 떼면 '1년 새' 숫자 가운데 얼마가 이미 지난 분기에 정해진 몫인지, 최근 석 달에 무엇이 더해졌는지가 나뉜다. 제목의 큰 숫자 하나로는 감소가 지금도 빨라지는 중인지 알 수 없다는 뜻이다.
내 통장에서 볼 날짜와 금리
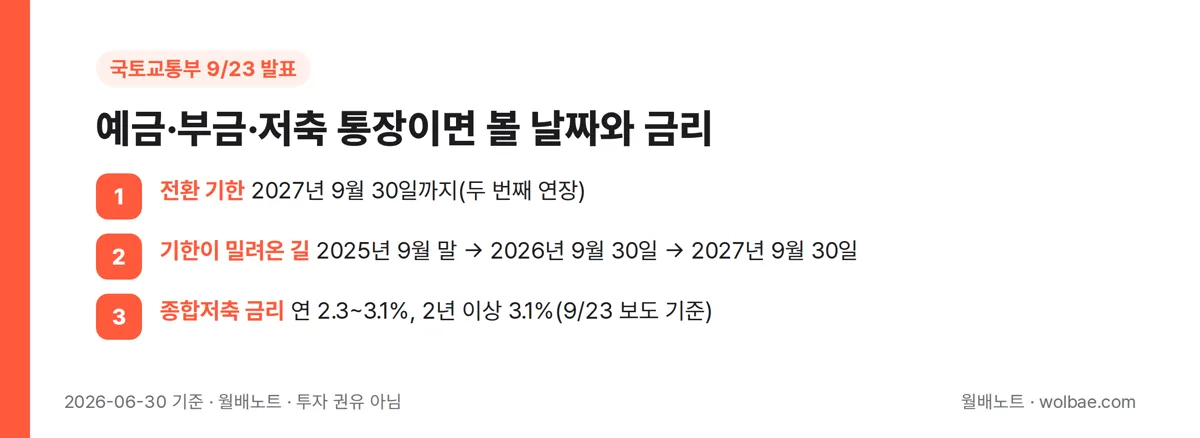
통계를 확인했다면 이제 내 통장 차례다. 먼저 종류다. 청약예금·청약부금·청약저축이라면 국토교통부가 9월 23일 발표한 전환 기한이 걸린다. 주택청약종합저축으로 바꿀 수 있는 기한이 2027년 9월 30일까지 1년 늘었다.
처음 기한은 2025년 9월 말이었다. 한 번 늘어 2026년 9월 30일이 됐고, 이번이 두 번째 연장이다. 옛 통장을 그대로 둔 채 해지만 고민하고 있었다면 전환이라는 선택지의 날짜도 함께 적어 둘 만하다.
다음은 금리다. 9월 23일 보도 기준 종합저축 금리는 가입기간에 따라 연 2.3~3.1%, 2년 이상이면 3.1%다. 잔액 1,000만원에 연 3.1%를 단순 적용하면 1년 이자는 세전 31만원이다(계산 연습용 가정, 실제 잔액·이자 아님). 내 통장이 어느 가입기간 구간에 있고 지금 몇 %가 붙는지는 가입 은행에서 확인한다.
해지를 생각하는 이유가 잔금이라면 그건 통장 밖의 계산이다. 매일일보는 분양가가 오르고 대출 규제가 강화되면서 당첨 뒤 잔금을 마련하기 어려워진 점을 이탈 원인으로 들었다. 관심 있는 단지의 분양가와 내 자금 계획을 한 표에 놓아 보면, 통장 유지 여부와는 별개로 모자란 금액이 먼저 보인다.
확인할 것
- 기사 숫자의 단위가 좌인지 명인지, 전체 통장인지 종합저축만인지
- 출발 월말과 도착 월말이 기사 설명과 같은지(상반기면 12월 말→6월 말)
- '해지'라고 쓴 숫자가 순감소인지 실제 해지 건수인지, 해지 건수라면 어느 기관 자료인지
- 금액 기사라면 해지액인지 유입액을 뺀 순유출인지
- 내 통장 종류와 전환 기한(2027년 9월 30일), 가입기간별 적용 금리
- 2025년 6월 말 값(약 2,637만 6,368좌)은 보도 숫자로 거꾸로 낸 값이라는 점
끝으로
지금 표로 말할 수 있는 건 속도까지다. 한 달 감소는 2025년 상반기 약 1만 8천 좌에서 지난해 4분기 약 5만 5천 좌로 뛰었고, 올해 상반기 약 5만 8천 좌로 내려오지 않았다(단순 계산). 9월 말 숫자가 나와도 '1년 새' 감소폭만 보면 그중 51만 5,900좌는 이미 지난 두 구간에서 정해진 몫이다.
청약홈에 9월 말 값이 올라오면 2,634만 9,934에서 빼고, 다시 51만 5,900을 뺀다. 남은 숫자를 3으로 나눠 올해 상반기 월평균 약 5만 8천 좌 옆에 적으면, 감소 속도가 그대로인지가 한 줄로 보인다.
숫자는 한국부동산원 청약홈 집계를 인용한 파이낸셜뉴스·매일경제·경기일보·SBS Biz 보도와 국토교통부 발표를 전한 시사저널e 보도에서 가져왔다. 구간별 감소폭·감소율·월평균·역산한 2025년 6월 말 값은 보도 숫자를 단순 계산한 값이며, 1,000만원 이자 예시는 계산 연습용 가정이다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.06.30 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
부동산·주거의 다른 글
전체 →- 서울 월세 비중 51%, 줄어든 전세 건수로 다시 검산하는 법2026.11.01
- 오피스텔 전세가율, 보증금·실거래가·근저당으로 내 비율 재는 순서2026.11.01
- 서울 매물 늘었는데 값은 90주째 상승, 세 숫자 따로 재는 순서2026.10.31
- 서울 평균 전셋값과 전세지수, 내 단지 오름폭으로 옮기는 순서2026.10.30
- 서울 84㎡ 평균 2.5% 하락, 가격과 거래 구성 나눠 재는 순서2026.10.30