ISA·일용소득 건보료 보도, 내 소득 칸을 문서로 가려내는 순서
- 일당 18만7천원 이하는 원천징수 0원
- 공단은 과제로 적었고 복지부는 같은 날 부인
- 정부안 문서가 나오기 전까지 현행 그대로
11월 4일, 두 문서에 정반대 문장이 적혔다. 국민건강보험공단 국감 자료에는 일용근로소득·ISA 비과세 한도 초과 수익·사적연금 같은 분리과세 소득에 '보험료 부과 추진'이 적혔다. 같은 날 보건복지부 설명자료에는 '사실이 아니다'가 적혔다.
둘 다 진짜 문서다. 그래서 기사 제목의 '건보료 부과'만 봐서는 내 소득이 계산에 들어가는지 알 수 없다. 누가 쓴 문서인지, 내 소득이 그 문서의 어느 칸에 해당하는지를 따로 짚어야 한다. 칸마다 지금 손에 쥘 수 있는 숫자도 다르다.
문서의 단계부터: 과제인가, 부인인가, 정부안인가
공단이 11월 4일 국회 보건복지위원회에 낸 자료의 이름은 '주요 업무 추진현황'이다. 그 안에 '미부과(분리과세) 소득에 대한 보험료 부과 추진'이 보험료 공정성·형평성 과제로 올라 있다. 기관이 스스로 해 보겠다고 적은 업무 목록이라는 뜻이다.
대상으로 적힌 건 다섯 갈래다. 일용근로소득, 하이일드펀드 분리과세 배당, ISA 비과세 한도를 넘은 수익, 연금저축·IRP 같은 사적연금, 분리과세 기타소득. 서울경제는 단계적 편입이 거론된다고 쓰면서도 대상·시기·소득 기준은 정해지지 않았다고 전했다.
복지부 설명자료의 문장은 이렇다. "정부가 분리과세 소득에 대한 건강보험료 부과방안을 검토하고 있다는 내용은 사실이 아니다", "부과 여부는 현재 구체적으로 검토되거나 결정된 바 없다." 10월 27일에도 분리과세 금융소득 건으로 "검토는 사실이 아닙니다", "충분한 사회적 논의를 거쳐 추진할 사항"이라는 설명을 냈으니, 열흘이 안 돼 두 번째다.
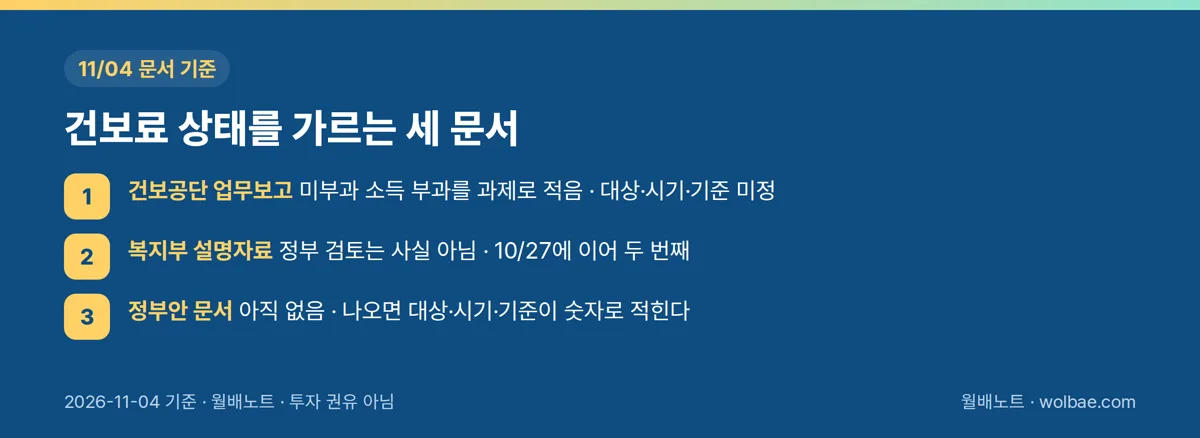
그래서 지금 단계는 '공단 과제 있음, 정부안 없음'이다. 기사를 읽을 때 흔히 하는 실수는 공단 자료를 곧바로 '정부가 검토 중'으로 읽는 것이다. 문장의 주어가 공단인지 복지부인지, 문서 이름이 업무보고인지 설명자료인지부터 짚으면 이 혼동은 대부분 걸러진다.
정부안 단계가 되면 대상·시기·기준이 숫자로 적힌 문서가 복지부 이름으로 나온다. 그 문서가 나오기 전까지 다섯 칸의 상태는 '현재 미부과'다.
1단계: 내 소득이 다섯 칸 중 어디에 걸리나
두 번째로 할 일은 내 소득을 칸에 맞춰 보는 것이다. 칸마다 기준선과 손에 쥘 서류가 다르다.
| 칸 | 지금 건보료 | 내 쪽에서 볼 것 |
|---|---|---|
| 일용근로소득 | 지역 보험료 산정에 안 쓰임 | 일한 곳별 지급 내역, 원천징수 세액 |
| 하이일드펀드 분리과세 배당 | 미부과 | 펀드 거래내역의 과세 구분 |
| ISA 비과세 한도 초과 수익 | 미부과 | 내 계좌의 비과세 한도와 초과 여부 |
| 사적연금(연금저축·IRP) | 연 1,500만원 이하 미부과 | 1년 연금 수령 합계 |
| 분리과세 기타소득 | 건당 300만원 이하 미부과 | 원고료·자문료 건별 금액 |
2026-11-04 공단 국감 자료 보도 기준이다.
사적연금 칸의 1,500만원은 세법의 분리과세 한도와 같은 숫자다. 연 1,500만원 이하면 연금소득세 원천징수로 끝나고, 넘으면 16.5% 분리과세와 종합과세(6.6~49.5%, 지방소득세 포함) 중 고른다(이코노미스트 10월 30일 기준). 세금의 선과 건보료의 선이 지금은 같은 자리에 있다는 점을 알아 두면 수령 계획표를 볼 때 한 줄로 두 가지를 확인할 수 있다.
ISA 칸은 숫자 하나가 걸린다. 비과세 한도 금액이 자료마다 엇갈리고 이번 보도에도 한도 숫자가 없다. 남이 정리한 표보다 내 계좌 정보 화면에 적힌 한도를 기준으로 삼는 편이 정확하다.
2단계: 일당 하나로 원천징수 세액을 다시 계산하기
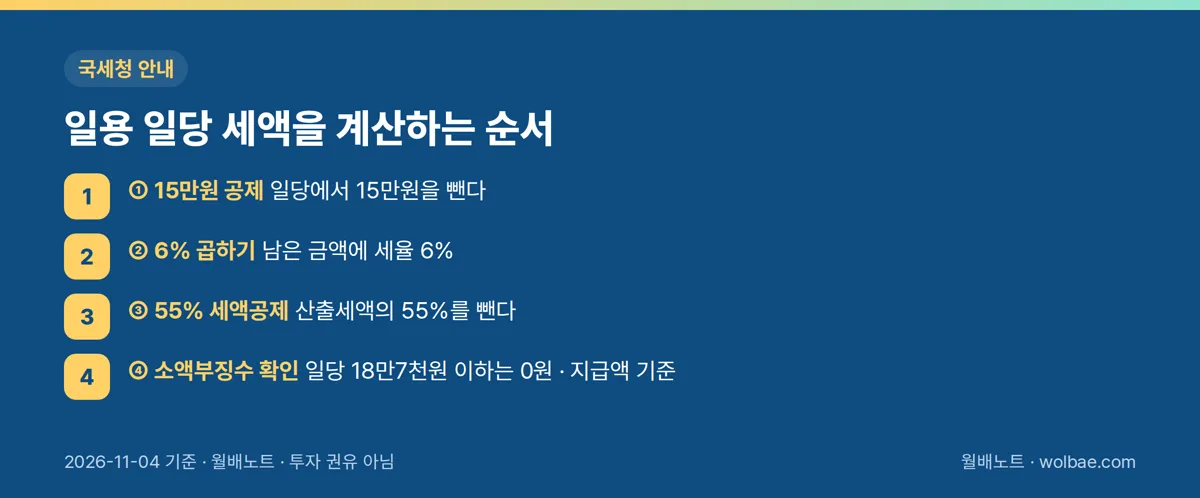
일용근로소득은 다섯 칸 중 유일하게 지금 바로 계산할 수 있는 칸이다. 국세청 안내의 식은 한 줄이다.
원천징수 세액 = (일당 − 15만원) × 6% × (1 − 55%)
일당에서 15만원을 공제하고, 6%를 곱하고, 그 세액의 55%를 근로소득세액공제로 뺀다. 이걸로 납세가 끝나고 연말정산은 하지 않는다.
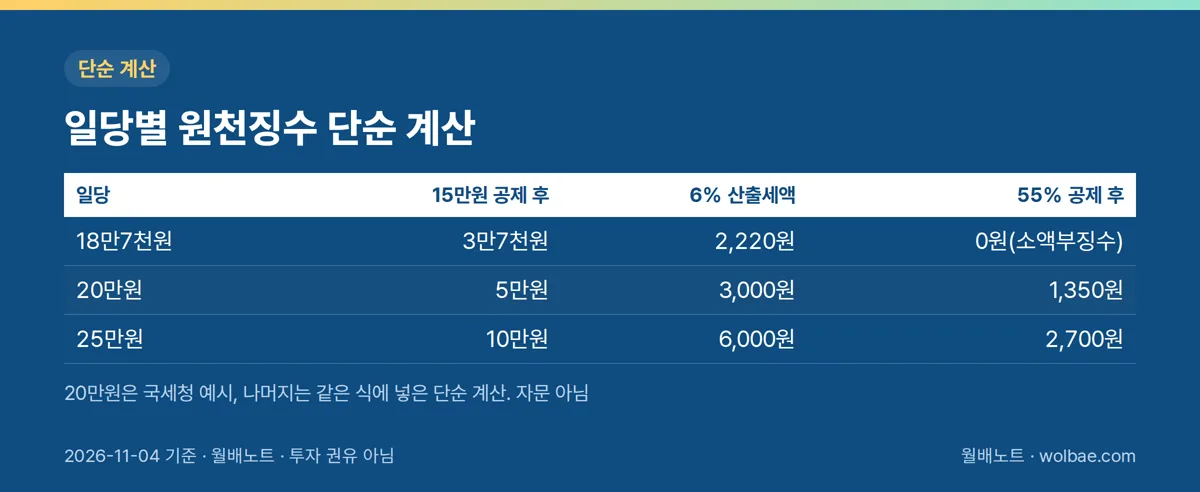
국세청 예시는 일당 20만원이다. 5만원에 6%를 곱하면 3,000원, 55%를 빼면 결정세액 1,350원이 남는다. 같은 식에 일당 25만원을 넣으면 10만원 × 6% = 6,000원, 여기서 55%를 빼 2,700원이 된다(단순 계산).
일당 18만7천원을 넣으면 계산상 세액이 1,000원 남짓 아래로 나오는데, 국세청 안내는 18만7천원 이하의 원천징수세액을 0원으로 적고 있다. 금액이 작아 떼지 않는 소액부징수다. 이 판단은 하루 일당이 아니라 실제 지급액을 기준으로 한다는 점도 안내에 있다. 며칠 치를 한꺼번에 받았다면 일당만 넣고 끝내지 말고 지급된 금액으로 다시 대 보는 게 맞다.
여기서 흔한 착각이 하나 있다. 세금이 0원이면 소득도 어디에도 안 잡힌다고 생각하는 것이다. 일용근로소득은 세액과 상관없이 매월 지급명세서가 국세청에 들어간다. 공단이 문제 삼은 지점도 세액이 아니라, 이미 들어와 있는 이 자료가 지역가입자 보험료 산정에는 쓰이지 않는다는 데 있었다.
가족의 피부양자로 올라 있으면서 여러 현장에서 일당을 받았다면, 지난 1년 동안 일한 사업장이 몇 곳이었는지부터 세어 보자. 한 곳씩 보면 작아 보여도 사업장별 지급 내역을 한 줄에 모으면 규모가 달라진다. 공단 자료가 겨냥한 것도 이렇게 흩어진 일용 소득이 건보료 계산에서 합쳐지지 않는 구조였다.
그러니 일용 칸에서 모아 둘 숫자는 세액보다 1년 치 지급 총액이다. 공단이 짚은 자료가 바로 그 지급명세서여서, 기준이 어떻게 정해지든 같은 숫자를 내 손에 갖고 있으면 대조가 빠르다.
3단계: 이미 부과되는 칸과 나란히 놓기
분리과세라는 과세 방식만으로 건보료 여부가 정해지지는 않는다. 같은 공단 보고에 이미 부과 중인 칸이 둘 있다. 연 2,000만원 이하 분리과세 주택임대소득, 그리고 연 1,000만원을 넘는 금융소득(이자·배당)이다.
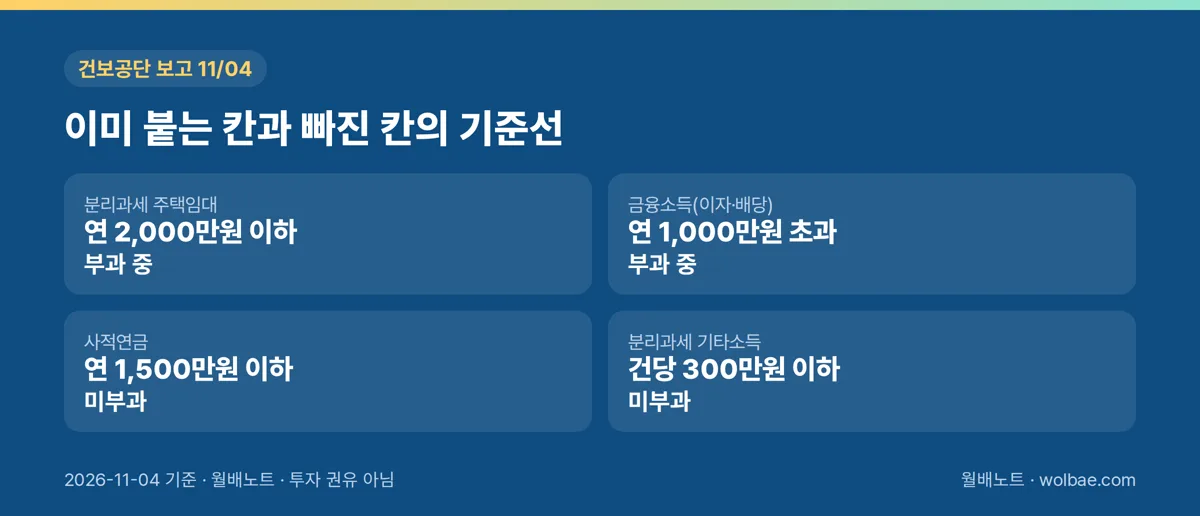
리츠 분배금을 받는 사람이라도 11월 4일 공단 자료의 다섯 칸에서 리츠라는 이름은 찾을 수 없다.
분배금이 금융소득 1,000만원 선에 얼마나 가까운지는 월 단위가 아니라 연 단위로 세야 보인다. 매달 받는 금액에 12를 곱해 연 합계를 먼저 적어 두면, 이미 부과되는 칸에 걸리는지부터 가를 수 있다.
날짜를 꼭 확인할 기사: 2년 전 같은 날
검색창에 '일용근로소득 건보료'를 넣으면 2024년 11월 4일 경향신문 기사가 같이 뜬다. 그때도 복지부·공단이 고소득 일용근로소득에 건보료 부과를 검토한다고 밝혔다는 내용이다. 날짜가 정확히 2년 차이라 헷갈리기 쉽다.
그 기사의 인원·금액은 2022~2023년 귀속 자료를 바탕으로 한 것이고 이번 건과는 다른 사건이다. 2년 전 숫자를 이번 공단 과제의 규모로 옮겨 읽으면 계산이 처음부터 어긋난다.
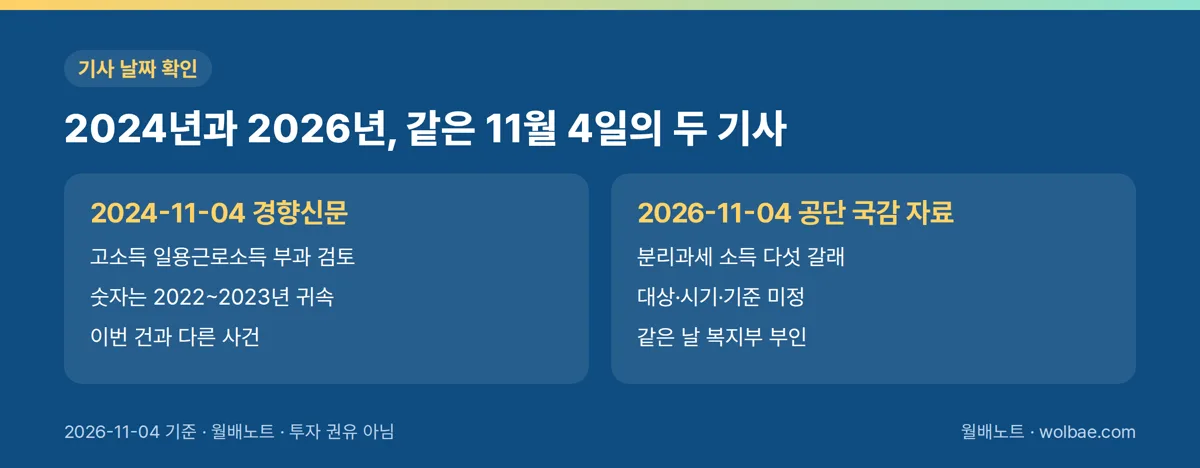
2년 사이 일용 소득은 건보료 칸 밖에 그대로 있었다. 이번에는 대상이 일용 하나에서 다섯 갈래로 넓어졌고, 그만큼 정부안이 나왔을 때 확인할 칸도 늘었다.
확인할 것
- 기사 속 주어가 건보공단인지 보건복지부인지, 문서가 업무보고인지 설명자료인지
- 일용근로: 1년 치 지급 총액과 일한 곳별 원천징수 세액(일당 18만7천원 이하는 0원)
- 사적연금: 연금저축·IRP 1년 수령 합계가 1,500만원 선의 어느 쪽인지
- 기타소득: 원고료·자문료가 건당 300만원 이하인지
- ISA: 비과세 한도는 내 계좌 정보 화면의 숫자로
- 이미 부과 중인 칸: 금융소득 연 1,000만원, 분리과세 주택임대소득 연 2,000만원 기준과의 거리
- 검색한 기사의 날짜가 2026년인지 2024년인지
마치면서
다섯 칸 가운데 지금 서류만으로 금액을 끝까지 계산할 수 있는 건 일용 일당의 원천징수 한 칸이다. 그런데 이 칸에서 공단이 짚은 건 세액이 아니라, 세액이 0원이어도 이미 국세청에 들어가 있는 1년 치 지급명세서다. 나머지 넷은 대상·시기·기준이 숫자로 적힌 복지부 이름의 정부안이 나와야 계산이 시작되고, 그 문서는 11월 4일 현재 없다.
당장 내 보험료와 맞닿은 선은 이번 과제 목록보다 이미 부과 중인 칸 쪽에 있다. 금융소득 연 1,000만원, 분리과세 주택임대소득 연 2,000만원이다. 이번 보도로 바뀐 칸은 아직 없다. 달라진 건 정부안이 나왔을 때 무엇과 대조할지가 분명해졌다는 것이다.
세액 예시 중 일당 25만원·18만7천원 계산과 분배금 연 환산은 공개된 식에 넣은 단순 계산이며 세무·보험료 자문이 아니다. 출처는 쿠키뉴스·파이낸셜뉴스(연합뉴스)·서울경제·간호사신문·이코노미스트·경향신문 보도와 보건복지부 설명자료, 국세청 안내다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.11.04 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
세금·제도의 다른 글
전체 →- 주식으로 받는 성과급, 세금 기준일과 매도 제한부터 재는 순서2026.11.04
- 분리과세 소득 건보료, 1000·1500·2000만원 선에 내 소득 대 보기2026.11.04
- 가상자산 과세 유예 건의, 법이 되기까지 직접 확인할 칸2026.11.03
- 주식 판 돈 입금일, T+2와 T+1로 요일별 직접 세어 보는 순서2026.11.02
- 내년 공시가격, 1월 1일 시세와 현실화율 두 칸으로 내 집 직접 가늠하는 순서2026.11.02