美 커버드콜 ROC 몫에 떼인 15.4%, 분배 공지와 거래내역으로 재는 순서
- 원천징수는 소득세 14%에 지방세를 더한 15.4%
- 미국은 ROC를 원가 차감, 한국엔 정한 조문 없음
- 분배금×ROC 비중×15.4%로 내 몫부터 계산
증권사 해외 배당 입금 내역에는 세전 분배금과 원천징수된 세액이 찍힌다. 그런데 일부 투자자가 국세청에 집단으로 경정청구를 내며 다투는 금액, 곧 ROC 몫에 붙은 세금은 그 내역 어디에도 따로 나오지 않는다.
ROC(Return of Capital, 자본환급)는 미국 운용사가 분배금 일부를 "운용 수익이 아니라 투자원금을 돌려준 것"으로 분류한 몫이다. 한국경제의 11월 5일 보도에 따르면 국내 증권사는 이 몫에도 배당소득세를 원천징수해 왔다. 내 몫은 운용사 분배표의 ROC 비중을 거래내역에 맞대 봐야 나오는데, 그 비중이 분배일마다 다르고 공지 시점에는 추정치라는 점이 계산을 생각보다 까다롭게 만든다.
맞대 볼 자료는 운용사 공지와 증권사 거래내역
필요한 건 두 가지다. 하나는 운용사가 분배할 때마다 내는 분배 구성 공지다. 미국에서는 Section 19a-1 notice라고 부르고, 운용사 홈페이지의 분배표에 분배일별로 ROC 비중이 적힌다. 다른 하나는 국내 증권사의 해외 배당 입금 내역으로, 세전 분배금과 원천징수된 세액이 나온다.
세 번째로 볼 자료는 숫자가 아니라 문서다. 소득세법 조문, 미국 국세청(IRS) 안내, 그리고 보도로 알려진 재정경제부 해석이다. 앞의 두 자료가 "얼마인가"를 알려 준다면, 이 문서들은 "그 금액을 어떻게 볼 것인가"가 어디까지 정해졌는지를 알려 준다.
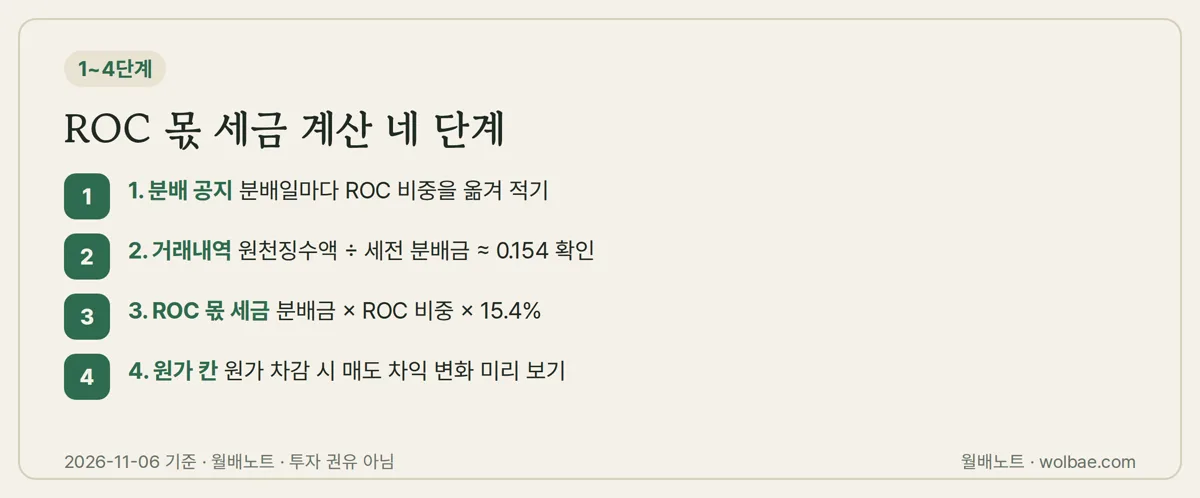
1단계: 분배일마다 ROC 비중을 옮겨 적는다
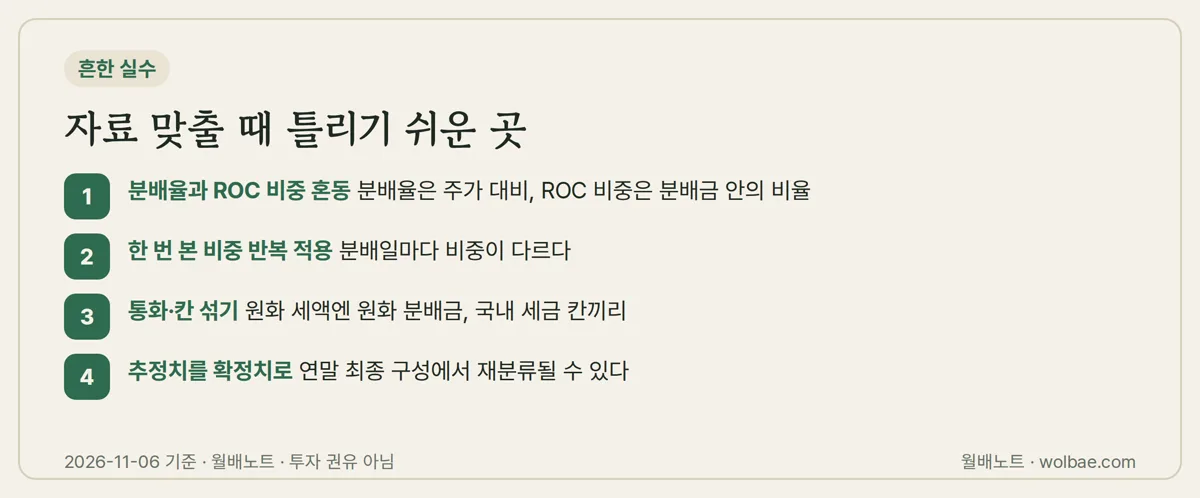
운용사 분배표에서 내가 받은 분배일의 행을 찾아 ROC 비중을 적는다. 같은 상품이라도 분배일마다 이 비중이 크게 다르다. 0%인 달이 있고, 분배금 거의 전부가 ROC로 분류된 달도 있다. 그래서 한 번 본 비중을 1년 내내 곱하면 계산이 틀어진다.
흔한 실수는 분배표의 '분배율' 칸을 ROC 비중으로 착각하는 것이다. 분배율은 분배금을 주가와 견준 비율이고, ROC 비중은 분배금 안에서 원금 반환이 차지하는 비율이다. 둘은 전혀 다른 숫자다.
하나 더 있다. 분배 때 공지되는 ROC 비중은 추정치다. 운용사는 회계연도가 끝난 뒤 최종 구성을 다시 확정하고, 그때 비중이 바뀔 수 있다고 분배표 각주에 적어 둔다. 옮겨 적을 때 공지 날짜를 같이 남겨 두면 나중에 재분류됐는지 대조하기 쉽다.
2단계: 거래내역에서 15.4%가 맞게 떼였는지 역산한다
소득세법 제129조는 배당소득의 원천징수세율을 14%로 정한다. 여기에 지방소득세(소득세의 10%, 즉 1.4%)가 붙어 15.4%가 된다. 조문에 적힌 숫자는 14%이고, 계좌에서 보는 15.4%는 이 둘을 더한 값이다.
확인 식은 한 줄이다. 국내 원천징수액 ÷ 세전 분배금 ≈ 0.154. 이 비율이 맞으면 증권사는 ROC 몫을 가리지 않고 분배금 전체를 배당소득으로 보고 세금을 뗐다는 뜻이다. 한국경제 보도가 전한 처리 방식과도 같다.
비율이 0.154에서 벗어나면 먼저 내역의 칸을 다시 본다. 증권사에 따라 미국 쪽에서 떼인 세금과 국내 세금이 따로 찍히기도 하고, 원화 환산 금액과 달러 금액이 섞여 있기도 하다. 나눌 때는 같은 통화, 같은 칸끼리 나눈다.
3단계: ROC 몫에 붙은 세금만 떼어 낸다
경정청구가 다투는 금액은 분배금 전체에 붙은 세금이 아니라 ROC 몫에 붙은 세금이다. 식은 이렇다. ROC 몫 세금 ≈ 세전 분배금 × ROC 비중 × 15.4%.
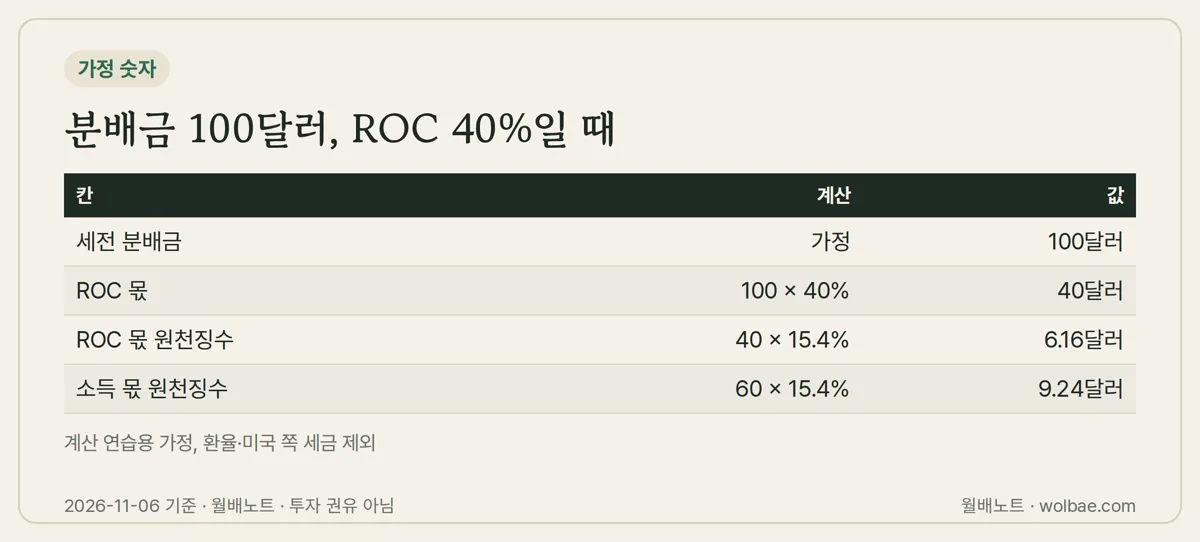
계산 연습용 가정 숫자로 해 보자. 세전 분배금이 100달러이고 그날 공지된 ROC 비중이 40%라면, ROC 몫은 40달러다. 여기에 15.4%를 곱하면 6.16달러가 ROC 몫에 붙은 원천징수액이고, 나머지 60달러의 소득 몫에는 9.24달러가 붙는다.
이 계산을 분배일마다 반복해 더하면 1년 치가 나온다. 원화 금액이 필요하면 직접 환율을 곱하지 말고 증권사 내역에 찍힌 원화 세액에 ROC 비중을 곱하는 편이 낫다. 입금일 환율이 이미 반영돼 있어서다.
여기서 나온 숫자를 "돌려받을 돈"으로 읽으면 안 된다. 이 금액이 환급 대상인지 아닌지는 국세청이 아직 정하지 않았다. 지금 이 숫자가 말해 주는 건 다툼의 크기, 딱 그것뿐이다.
4단계: 원가가 깎인다면 팔 때 무엇이 달라지나
미국 IRS 안내를 보면 ROC는 받는 시점에 과세하지 않는 대신 주식의 취득원가(basis)를 낮춘다. 원가가 0이 된 뒤에 받는 분배는 과세되는 자본이득이 된다. 이건 미국 쪽 기준이고, 한국이 같은 방식을 따를지는 정해지지 않았다.
그래도 이 방식으로 한 번 계산해 두면 경정청구 결과가 어느 쪽으로 나와도 무엇이 바뀌는지 미리 볼 수 있다. 가정 숫자로 1,000달러에 산 ETF에서 ROC가 40달러 나오면 원가는 960달러, 누적 100달러가 되면 900달러로 내려간다.
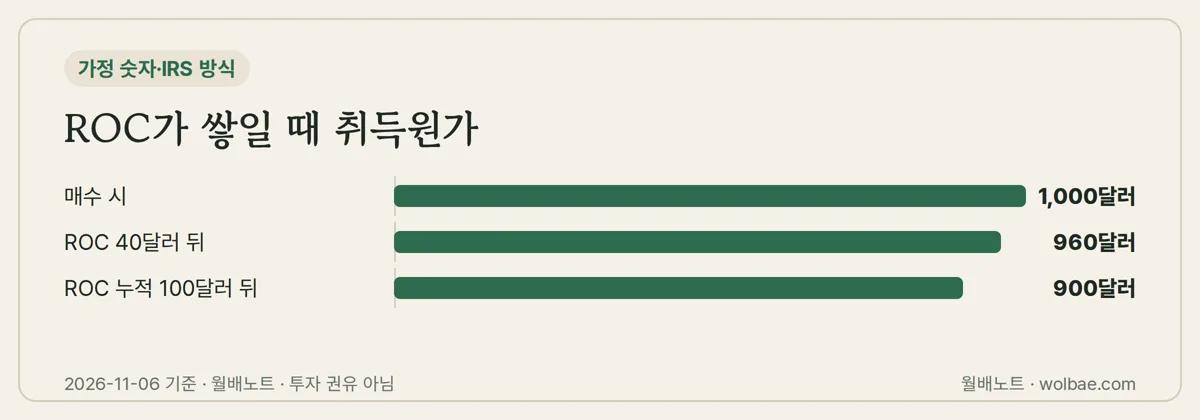
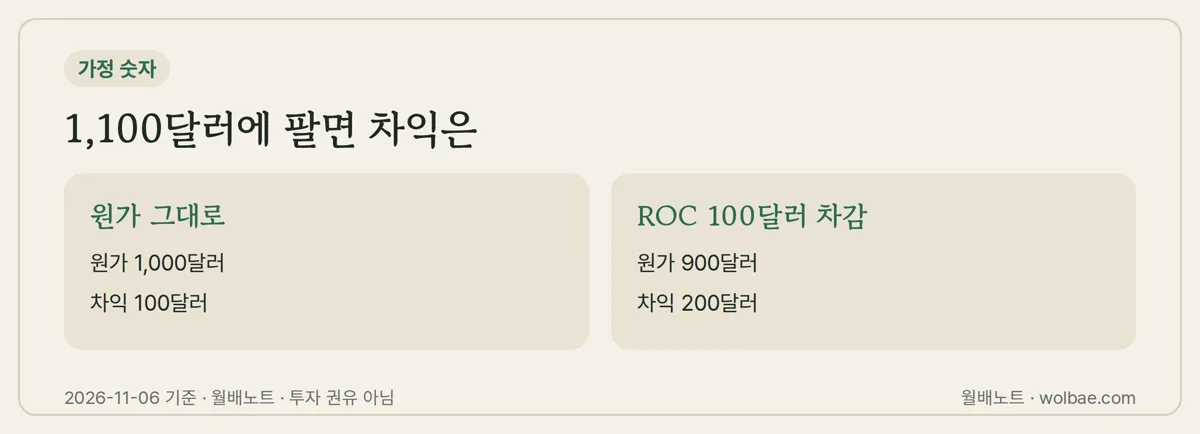
이 상태에서 1,100달러에 판다고 해 보자. 원가를 그대로 1,000달러로 두면 차익은 100달러다. ROC 100달러를 원가에서 빼면 차익은 200달러가 된다. 분배 때 세금을 덜 내는 대신 팔 때 과세 대상 차익이 커지는 구조다.
더퍼블릭은 경정청구가 받아들여지면 ROC를 배당소득세 대신 양도소득세로 처리할 공산이 크다는 시장 해석을 전했다. 확정된 내용은 아니다. 다만 그렇게 된다면 3단계 숫자는 줄어들고 4단계 숫자가 커진다. 두 세금은 세율과 다른 소득과 합치는 방식이 달라서, 분배금을 많이 받는 계좌인지 매매 차익이 큰 계좌인지에 따라 결과가 갈린다.
문서마다 확인되는 범위가 다르다
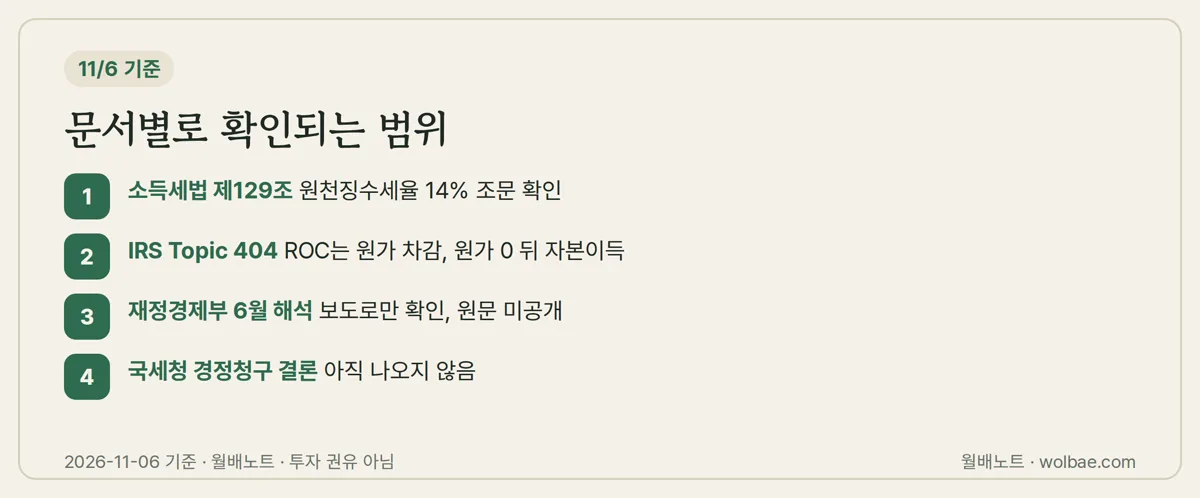
한국 세법에는 ROC를 어떻게 볼지 정한 조문이 따로 없다. 그 빈자리를 해석이 채워 왔는데, 보도마다 근거 문서의 수준이 다르다. 한국경제는 국내 증권사가 국세청 유권해석에 따라 원천징수해 왔다고 전했지만, 그 해석의 날짜와 문구는 기사에 없다.
재정경제부가 2026년 6월 냈다는 해석도 마찬가지로 보도로만 확인된다. 취지는 "자본 감소로 주주가 받은 금전은 취득가액을 넘는 부분에 한해 의제배당으로 과세할 수 있다"이고, 사실 판단은 과세당국이 해야 한다는 단서가 붙었다. 의제배당은 형식은 배당이 아니어도 세법이 배당으로 보는 소득이다.
이 문장은 4단계 계산과 맞닿아 있다. 투자자 쪽은 "취득가액 안쪽의 ROC는 비과세"로 읽는데, 그러면 원가가 0에 닿기 전까지의 ROC는 배당이 아니라는 뜻이 된다. 증권업계는 미국 ETF의 ROC가 그 문장의 '자본 감소'에 해당하는지부터 더 따져야 한다고 본다.
확인할 것
ROC 비중은 나중에 바뀔 수 있다. 분배 시점 공지는 추정치다. 1년 치를 계산했다면 운용사가 최종 구성을 확정한 뒤 한 번 더 대조한다.
분배율이 높다고 수익이 그만큼 난 건 아니다. ROC 비중이 큰 분배금은 내 돈 일부를 다시 받은 것에 가깝다. 분배율과 총수익(주가 변동 포함)은 따로 움직인다.
경정청구의 진행 상황은 거의 공개되지 않았다. 청구 건수, 참여 투자자 수, 신청 금액 모두 보도에 나오지 않았다. 11월 6일 현재 국세청 결론도 없고, 쟁점이 된 금액의 전체 규모도 공개되지 않았다.
국내 상장 커버드콜 ETF의 과다 징수 논란과는 다른 이야기다. SBS Biz가 2025년 7월 9일 보도한 건 국내 상품을 팔 때 콜옵션 프리미엄이 과세표준에 반영된 문제였다. 상품도 쟁점도 이번 미국 ETF ROC와 다르다.
끝으로
지금 계좌 자료만으로 확정할 수 있는 숫자는 3단계의 ROC 몫 세금 하나다. 그 숫자가 실제 돈이 될지는 두 가지에 달려 있다. 국세청이 경정청구에 어떤 결론을 내는지, 그리고 미국 ETF의 ROC가 재정경제부 해석이 말한 '자본 감소'에 해당한다고 보는지다.
청구가 받아들여져도 그 금액이 그대로 이득으로 남는다고 단정하기는 어렵다. 더퍼블릭이 전한 시장 해석대로 양도소득세 처리로 이어지면, 분배 때 덜 낸 세금 대신 팔 때 과세 대상 차익이 커진다.
지금 판단할 수 있는 건 내 계좌에서 다툼이 되는 금액이고, 아직 판단할 수 없는 건 그 금액이 분배 때의 세금으로 남을지 팔 때의 세금으로 옮겨 갈지다.
이 글의 숫자는 2026년 11월 6일 기준이다. 15.4%는 소득세법 제129조의 14%에 지방소득세를 더해 계산한 값이며, 해외 ETF 분배금에 이 세율이 적용돼 왔다는 내용은 한국경제 보도에 근거한다. 분배금 100달러·ROC 40%·매수 1,000달러·매도 1,100달러는 계산 연습용 가정 숫자이고, 원가 차감 예시는 미국 IRS 방식을 따른 단순 계산이다. 세금 관련 내용은 단순 정리이며 자문이 아니다. 출처는 국가법령정보센터, 한국경제·더퍼블릭·SBS Biz 보도, IRS Topic No. 404다. 이 글은 정보 제공용이며 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.11.06 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
다음 매수 마감 11/11(수) · ETF 49개
이번 주 마감일, 월요일 아침 메일로
- 이번 주 매수 마감일·기준일과 분배금이 늘거나 줄어든 ETF
- 그 주에 쓴 새 월배노트 2~3편
- 종목 페이지에서 고르면 그 종목 마감일 아침 8시 알림
세금·제도의 다른 글
전체 →- ROC 분배금 원천징수, 내 거래내역에서 세금 붙은 원금 몫 세는 순서2026.11.06
- 코인 손실 3년 이월, 내 연도별 손익표로 세금 다시 재는 순서2026.11.06
- 주식으로 받는 성과급, 세금 기준일과 매도 제한부터 재는 순서2026.11.04
- 분리과세 소득 건보료, 1000·1500·2000만원 선에 내 소득 대 보기2026.11.04
- ISA·일용소득 건보료 보도, 내 소득 칸을 문서로 가려내는 순서2026.11.04